



Πραγματικά νοικοκυριά. Πραγματική συμπεριφορά. Πραγματική ανάπτυξη.
Η παγκόσμια αρχή στον τομέα της πραγματικής συμπεριφοράς των αγοραστών και των καταναλωτών.
Η αγορά προϊόντων ταχείας κατανάλωσης (FMCG) της Νότιας Αφρικής έφτασε τα 414 δισεκατομμύρια ραντ κατά τη διάρκεια των 12 μηνών έως τον Δεκέμβριο του 2025, σημειώνοντας αύξηση +4,6% σε αξία και +3,3% σε όγκο σε ετήσια βάση. Η κατανάλωση των νοικοκυριών αυξήθηκε κατά +1,9%, χάρη στην αυξημένη συχνότητα αγορών.
Ωστόσο, πίσω από τον ετήσιο ρυθμό ανάπτυξης, διαφαίνεται μια πιο επιφυλακτική τάση στις αγορές. Το 4ο τρίμηνο του 2025 ήταν το πιο αδύναμο τέταρτο τρίμηνο που έχει καταγραφεί ποτέ σε όρους όγκου, με τις συσκευασίες ανά αγοραστή να μειώνονται από 183 το 4ο τρίμηνο του 2024 σε 180, ενώ οι συσκευασίες ανά επίσκεψη μειώθηκαν επίσης από 6,69 σε 6,50, επιβεβαιώνοντας ότι οι αγοραστές επισκέπτονται τα καταστήματα πιο συχνά, αλλά αγοράζουν λιγότερες μονάδες ανά επίσκεψη.
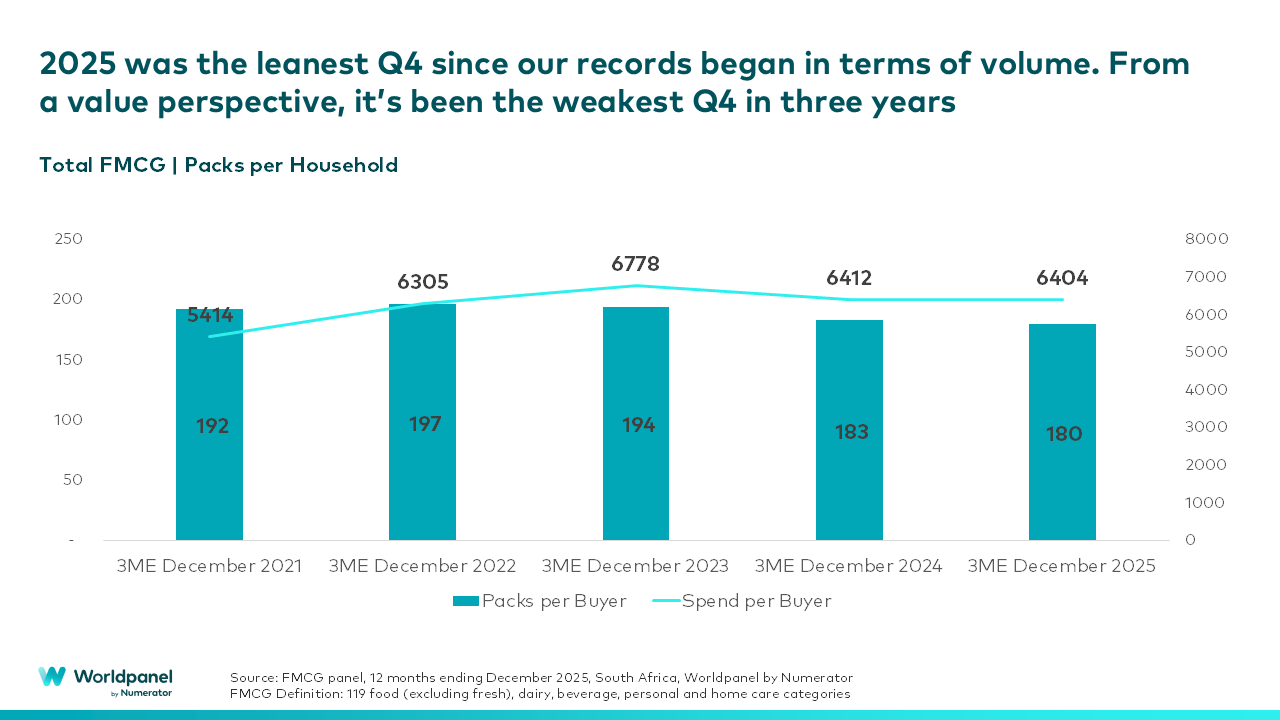
Το αποτέλεσμα είναι μια αγορά που αυξάνεται σε αξία, αλλά με σαφή σημάδια αυστηρότερης πειθαρχίας όσον αφορά το καλάθι αγορών.
Σχολιάζοντας τα ευρήματα, η Vanessa Hall, Commercial Growth Partner στη Worldpanel by Numerator South Africa, δήλωσε: «Οι Νοτιοαφρικανοί δεν αγοράζουν λιγότερα ετησίως, κάτι που υποδηλώνει ότι αγοράζουν πιο έξυπνα. Η συχνότητα των αγορών έχει αυξηθεί, αλλά κάθε προϊόν πρέπει πλέον να κερδίσει τη θέση του στο καλάθι. Αυτό που παρατηρούμε είναι ότι οι καταναλωτές γίνονται αισθητά πιο προσεκτικοί και συνειδητοί όσον αφορά τις δαπάνες τους για προϊόντα ταχείας κατανάλωσης (FMCG).»
Η πίεση όγκου συγκεντρώνεται σε συγκεκριμένους τομείς
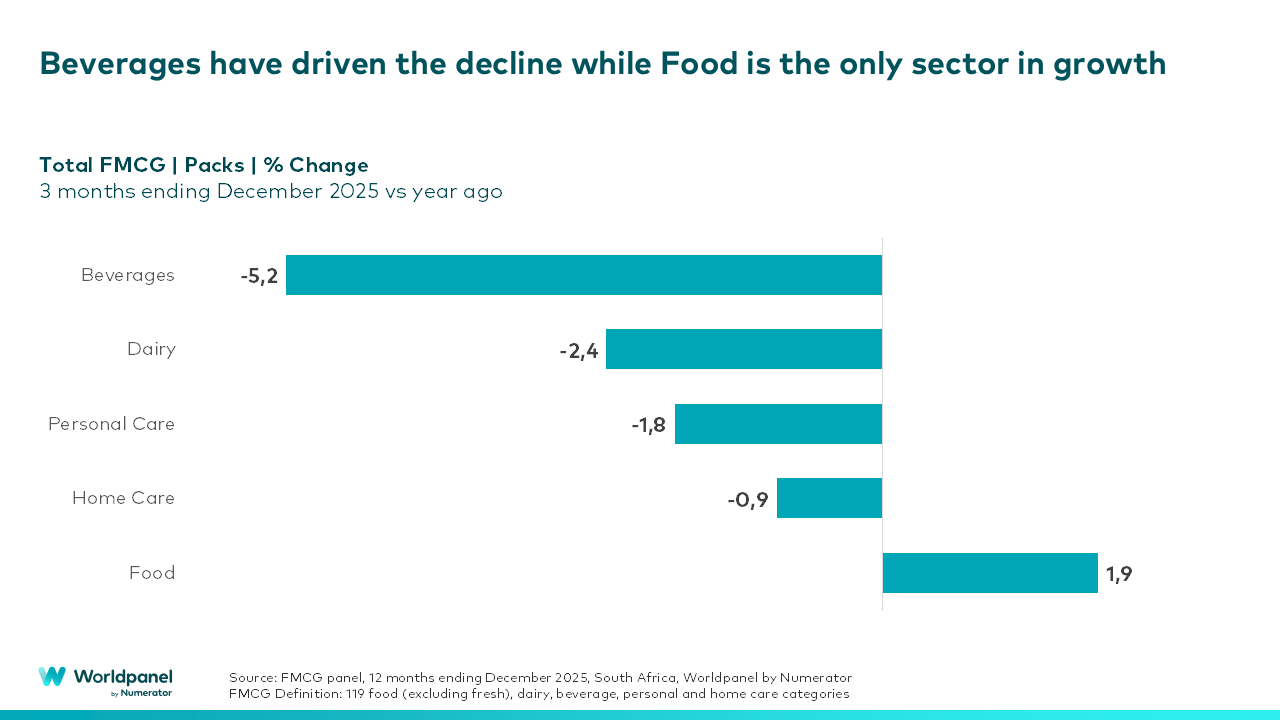
Η επιβράδυνση δεν είναι ομοιόμορφα κατανεμημένη. Το τελευταίο τρίμηνο του 2025:
- Ο όγκος των ποτών σημείωσε πτώση κατά -5,2%, κυρίως λόγω των αλκοολούχων ποτών και των συμπυκνωμάτων χυμών
- Ο τομέας της παράδοσης φαγητού σημείωσε αύξηση όγκου κατά 1,9%, καθιστώντας τον τον μοναδικό μακροοικονομικό τομέα που παρουσίασε θετική πορεία
- Τα τμήματα γαλακτοκομικών προϊόντων, οικιακών ειδών και προϊόντων προσωπικής φροντίδας παρουσίασαν πτωτική τάση στον όγκο πωλήσεων, κυρίως λόγω της μείωσης του αριθμού των μονάδων ανά αγοραστή
Σε μακροπρόθεσμη βάση (Δεκέμβριος 2022–2025), ο τομέας των ποτών παρουσιάζει τη πιο σταθερή τάση εξορθολογισμού, γεγονός που υποδηλώνει ότι δεν πρόκειται για βραχυπρόθεσμη διακύμανση, αλλά για μια διαρκή αλλαγή στη συμπεριφορά των καταναλωτών.
Είναι σημαντικό να σημειωθεί ότι τα νοικοκυριά δεν απομακρύνονται μαζικά από τις κατηγορίες. Αντίθετα, κάθε χρόνο αγοράζουν προϊόντα από ελαφρώς περισσότερες κατηγορίες, μειώνοντας παράλληλα τον όγκο των αγορών τους σε κάθε μία από αυτές. Αυτό υποδηλώνει μια σκόπιμη βελτιστοποίηση του καλαθιού αγορών και όχι μια μείωση της κατανάλωσης.
Οι μεγάλες εταιρείες αντιμετωπίζουν αυξανόμενη πίεση όσον αφορά την αξία τους
Σε επίπεδο εμπορικών σημάτων, η διαρθρωτική πίεση γίνεται όλο και πιο εμφανής. Σε ορισμένες περιπτώσεις, οι καθιερωμένες ηγετικές μάρκες χάνουν, κατά μέσο όρο, μερίδιο όγκου, ενώ οι ανταγωνιστικές μάρκες χαμηλότερης τιμής κερδίζουν έδαφος σε πολλές κατηγορίες. Αξίζει να σημειωθεί ότι αυτό δεν αφορά κυρίως τις ιδιωτικές ετικέτες – το μερίδιο αξίας των ιδιωτικών ετικετών παρέμεινε γενικά σταθερό τους τελευταίους 18 μήνες. Αυτή η απόκλιση υποδηλώνει ότι το 2026, η ανάπτυξη των μαρκών θα εξαρτηθεί πιθανώς από μια προσιτή τιμολογιακή δομή και την παροχή σαφώς διαφοροποιημένης αξίας, και όχι μόνο από την κλίμακα.
Η δυναμική του λιανικού εμπορίου αντανακλά τις δαπάνες που βασίζονται στην αποστολή
Οι επιδόσεις του λιανικού εμπορίου αντανακλούν την ίδια τάση συγκράτησης των δαπανών. Τα σούπερ μάρκετ εξακολουθούν να αντιπροσωπεύουν το μεγαλύτερο μέρος της αξίας των προϊόντων ταχείας κατανάλωσης (FMCG), αν και το μερίδιό τους έχει μειωθεί με την πάροδο του χρόνου. Οι ανεξάρτητοι λιανοπωλητές συνεχίζουν να ξεπερνούν τους συνολικούς ρυθμούς ανάπτυξης της αγοράς.
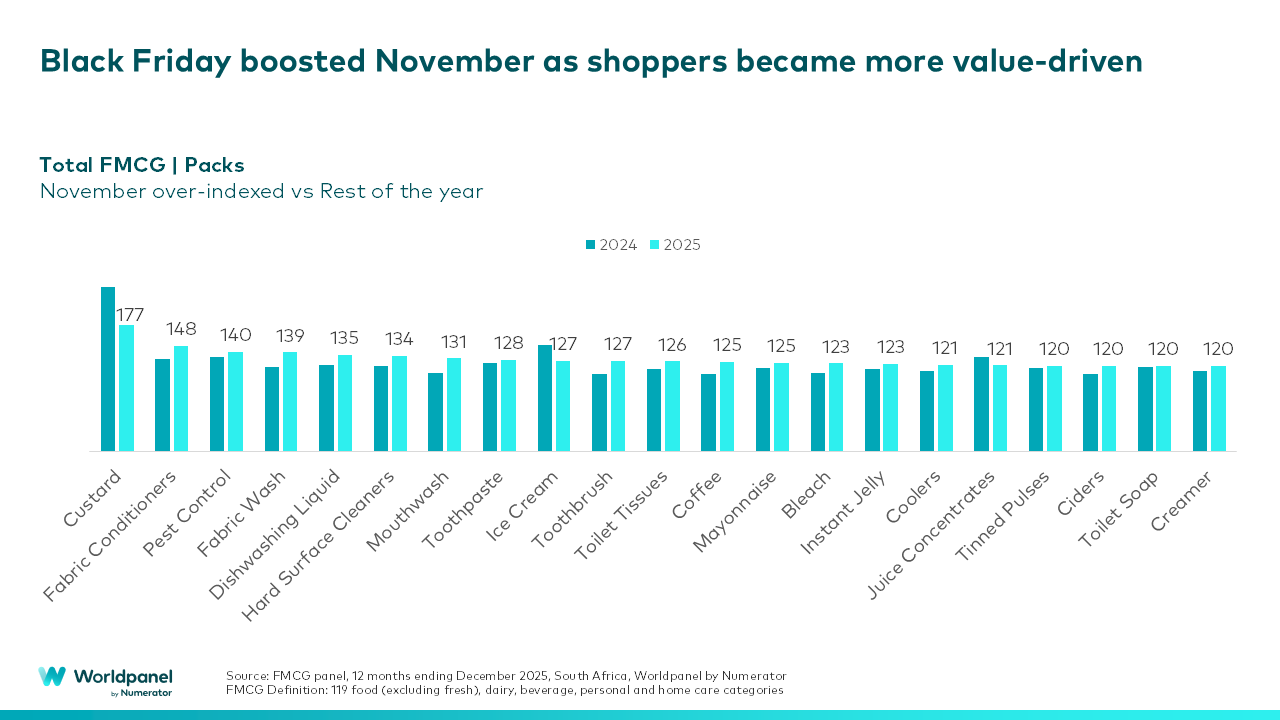
Οι δαπάνες του Νοεμβρίου υπερέβησαν τον μέσο όρο σε σύγκριση με το υπόλοιπο έτος, χάρη στη «Μαύρη Παρασκευή», ενώ τόσο ο Οκτώβριος όσο και ο Δεκέμβριος παρουσίασαν χαμηλότερες επιδόσεις όσον αφορά τον όγκο των πωλήσεων. Αυτές οι τάσεις υποδηλώνουν ότι το ενδιαφέρον των καταναλωτών παραμένει υψηλό – ωστόσο, οι δαπάνες καθορίζονται όλο και περισσότερο από την αναζήτηση καλής σχέσης ποιότητας-τιμής, είναι τακτικές και στοχεύουν σε συγκεκριμένες ανάγκες.
Ο Hall καταλήγει: «Για τις μάρκες και τους λιανοπωλητές, η ευκαιρία το 2026 δεν θα συνίσταται στο να επιδιώκουν τον όγκο με κάθε κόστος. Το σταθερό μοτίβο είναι ο εξορθολογισμός, όχι η υποχώρηση. Η επιτυχία το 2026 θα εξαρτηθεί από την παροχή σαφούς και προσιτής αξίας, καθώς και από την κατανόηση των στόχων που διαμορφώνουν πλέον τις δαπάνες των νοικοκυριών.»
Αν θέλετε να λάβετε την πλήρη έκθεση «State of the Nation» ή συμβουλές από ειδικούς σχετικά με τον τρόπο με τον οποίο αυτές οι τάσεις θα πρέπει να διαμορφώσουν τη στρατηγική της μάρκας σας για το 2026, επικοινωνήστε μαζί μας – η ομάδα μας είναι έτοιμη να σας βοηθήσει.
Vanessa Hall
, Συνεργάτης Εμπορικής Ανάπτυξης για τη Νότια Αφρική, Worldpanel by Numerator

