


Πραγματικά νοικοκυριά. Πραγματική συμπεριφορά. Πραγματική ανάπτυξη.
Η παγκόσμια αρχή στον τομέα της πραγματικής συμπεριφοράς των αγοραστών και των καταναλωτών.
Η τελευταία έκθεση της Kantar Worldpanel δείχνει σημαντική βελτίωση στην αγορά των ταχέως κινούμενων καταναλωτικών αγαθών (FMCG) της Κίνας κατά το τέταρτο τρίμηνο, σε σύγκριση με την αντίστοιχη περίοδο του προηγούμενου έτους, όταν η αγορά είχε πληγεί σοβαρά από την πανδημία. Ο ρυθμός ανάπτυξης σε ετήσια βάση έφτασε το 5,6%. Σε ετήσια βάση, η καταναλωτική αγορά συνέχισε να παρουσιάζει μια μέτρια τάση ανάκαμψης, με ρυθμό αύξησης των πωλήσεων 1,2%.
Όσον αφορά τα διάφορα επίπεδα πόλεων, οι πρωτεύουσες των επαρχιών παρουσίασαν την ταχύτερη ανάκαμψη. Σε επίπεδο περιφερειών, οι βόρειες και δυτικές περιοχές πρωτοστατούν στην ανάκαμψη. Όσον αφορά τις κατηγορίες προϊόντων, τα ποτά και τα προϊόντα οικιακής καθαριότητας διατήρησαν σημαντική ανάπτυξη κατά το τέταρτο τρίμηνο, ενώ οι κατηγορίες τροφίμων, γαλακτοκομικών προϊόντων και προϊόντων προσωπικής φροντίδας έδειξαν σημάδια ανάκαμψης, αν και με ρυθμό βραδύτερο από τον μέσο όρο της αγοράς.
Τα τελευταία στοιχεία που δημοσίευσε η Εθνική Στατιστική Υπηρεσία δείχνουν επίσης ότι το 2023 η τελική κατανάλωση συνέβαλε κατά 82,5% στην οικονομική ανάπτυξη, ποσοστό σημαντικά υψηλότερο από το προπανδημικό ποσοστό συνεισφοράς του 57,8% το 2019, καθιστώντας την έτσι τον κύριο μοχλό της μακροοικονομικής ανάπτυξης.
Ερώτηση 4: Τα καταστήματα με σύστημα συνδρομής ενισχύουν την παρουσία τους σε πόλεις χαμηλότερης κατηγορίας, ενώ οι ηγέτες της περιοχής επεκτείνουν στρατηγικά το μερίδιο αγοράς τους
Κατά το τέταρτο τρίμηνο, τα σύγχρονα κανάλια πώλησης σημείωσαν ανάκαμψη σε σύγκριση με την πτώση του προηγούμενου έτους, ενώ οι υπεραγορές και τα μεγάλα σούπερ μάρκετ παρουσίασαν αξιοσημείωτη συνολική βελτίωση.
Μεταξύ των δέκα κορυφαίων λιανοπωλητών, η Jiajiayue, που ανήκει στον όμιλο SPAR, σημείωσε διψήφια αύξηση των πωλήσεων το τέταρτο τρίμηνο σε σύγκριση με την αντίστοιχη περίοδο του προηγούμενου έτους, διατηρώντας ένα σταθερό συνολικό μερίδιο αγοράς. Λόγω του μαζικού κλεισίματος καταστημάτων της Carrefour, το μερίδιο του ομίλου Suning στα σύγχρονα κανάλια διανομής μειώθηκε κατά 1,3 ποσοστιαίες μονάδες, με αποτέλεσμα να βγει από την κατάταξη των δέκα κορυφαίων λιανοπωλητών.
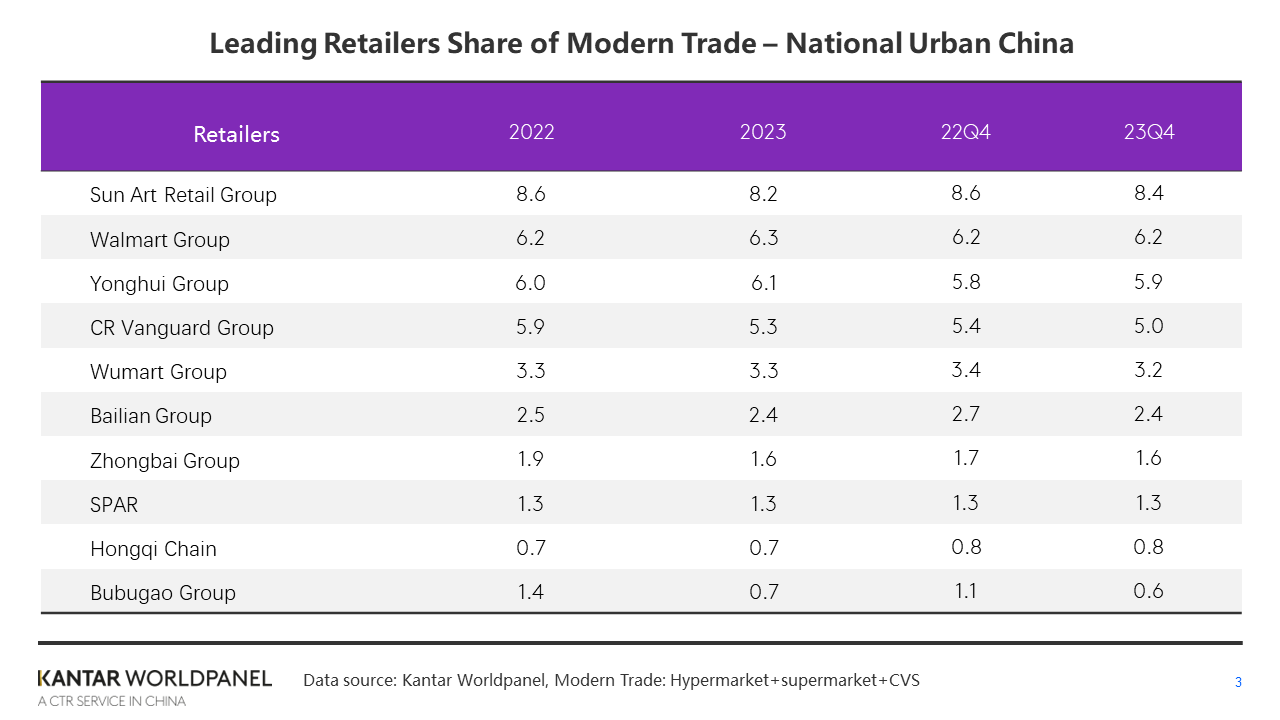
Σε σύγκριση με το τέταρτο τρίμηνο του περασμένου έτους, το μερίδιο αγοράς των δέκα κορυφαίων λιανοπωλητών στα σύγχρονα κανάλια διανομής μειώθηκε περαιτέρω κατά 1,6 ποσοστιαίες μονάδες, γεγονός που υποδηλώνει περαιτέρω μείωση της συγκέντρωσης στην κινεζική λιανική αγορά, στο πλαίσιο της τάσης προς διαφοροποιημένα μοντέλα λειτουργίας και κατακερματισμένες αγορές.
Καθ’ όλη τη διάρκεια του 2023, οι εταιρείες Walmart και Yonghui αύξησαν το μερίδιό τους στην αγορά εν μέσω έντονου ανταγωνισμού, ενώ οι εταιρείες Wumart, SPAR Group και Hongqi Chain διατήρησαν σταθερό το μερίδιό τους στην αγορά.
Τα καταστήματα με συνδρομή συνέχισαν να αναπτύσσονται κατά το τέταρτο τρίμηνο του 2023, αλλά ο συνολικός ρυθμός ανάπτυξης επιβραδύνθηκε σε σύγκριση με τα δύο πρώτα τρίμηνα. Αξίζει να σημειωθεί ότι, από το τρίτο τρίμηνο και μετά, ο ρυθμός ανάπτυξης των καταστημάτων με συνδρομή στις πόλεις χαμηλότερης κατηγορίας έχει ξεπεράσει αυτόν των πόλεων υψηλότερης κατηγορίας. Αν και το μέγεθος των καταστημάτων με συνδρομή στις πόλεις χαμηλότερης κατηγορίας στην Κίνα παραμένει σχετικά μικρό, με τη σταδιακή κορεσμό της αγοράς των καταστημάτων με συνδρομή στις πόλεις υψηλότερης κατηγορίας και την εντατικοποίηση του ανταγωνισμού, ενδέχεται να αναδυθεί η τάση επέκτασης των καταστημάτων με συνδρομή στις πόλεις χαμηλότερης κατηγορίας.
Το 2023, η RT-Mart άνοιξε διαδοχικά καταστήματα M με σύστημα συνδρομής στο Γιανγκζού και στο Τσανγκζού, υποδηλώνοντας ότι τα τοπικά καταστήματα με σύστημα συνδρομής θα επικεντρωθούν περισσότερο στην εδραίωση της παρουσίας τους σε εύπορες πόλεις δεύτερης και τρίτης κατηγορίας, ενώ παράλληλα θα εισάγουν περισσότερα προϊόντα μικρής κλίμακας, σε μικρές συσκευασίες και σε χαμηλές τιμές, προκειμένου να ανταποκριθούν στις απαιτήσεις της ποιότητας ζωής των τοπικών καταναλωτών. Οι περιφερειακές αλυσίδες λιανικής στην Κίνα έχουν αναδειχθεί στον ανταγωνισμό, κερδίζοντας μεγαλύτερο μερίδιο αγοράς από τους εθνικούς γίγαντες.
Λιανοπωλητές όπως οι Hebei Beiguo, Beijing Jingkelong και Anhui Joymart σημείωσαν όλοι αύξηση του μεριδίου αγοράς τους στα σύγχρονα κανάλια διανομής κατά το τέταρτο τρίμηνο. Η Biyoute, γνωστή ως ο «Pang Donglai της Βορειοανατολικής Κίνας», πέτυχε διψήφια αύξηση των πωλήσεων κατά το τέταρτο τρίμηνο. Η Biyoute ανέλαβε τη διαχείριση αρκετών καταστημάτων της Carrefour και τα αναζωογόνησε μέσω αναδιαμόρφωσης της διάταξής τους και λειτουργίας πολλαπλών μορφών, προσδίδοντας νέα δυναμική σε παλαιά καταστήματα.
Πέντε προοπτικές για την αγορά λιανικής το 2024
1. Μικρά μεγέθη, μεγάλη επιχείρηση
Το 2023, οι καταναλωτές συνέχισαν να διατηρούν τη συνήθεια να ψωνίζουν από καταστήματα της γειτονιάς. Αν και η μείωση της μέσης δαπάνης ανά επίσκεψη οδήγησε σε μια ελαφρά επιβράδυνση του ρυθμού αύξησης των πωλήσεων των καταστημάτων μικρού μεγέθους, τα μικρά σούπερ μάρκετ και τα καταστήματα ψιλικών συνέχισαν να βελτιώνουν την ευκολία για τους καταναλωτές όσον αφορά το χρόνο, τον χώρο και την εξυπηρέτηση. Ανέπτυξαν νέες υπηρεσίες ανταποκρινόμενα σε τάσεις όπως η κατανάλωση με επίκεντρο το περιβάλλον, η εστίαση στην εξυπηρέτηση και η εξατομικευμένη κατανάλωση.
Σημαντικές αλυσίδες όπως η Meiyijia, η Hongqi Chain και η Lawson αύξησαν όλες το μερίδιο αγοράς τους το 2023 σε σύγκριση με το προηγούμενο έτος. Τα πιο πρόσφατα διαθέσιμα στο κοινό στοιχεία δείχνουν ότι η Meiyijia, διατηρώντας τη σταθερή στρατηγική της με επίκεντρο την τοπική κοινότητα και εμβαθύνοντας τη διείσδυσή της στην αγορά, σημείωσε σημαντική ανάπτυξη παρά τις προκλήσεις. Τόσο τα έσοδά της όσο και ο αριθμός των καταστημάτων της αυξήθηκαν, ξεπερνώντας τα 30.000 καταστήματα και καθιερώνοντάς την ως κορυφαία αλυσίδα στον τομέα των καταστημάτων ψιλικών στην Κίνα.
Την επόμενη χρονιά, τα καταστήματα τοπικής εμβέλειας θα αντιμετωπίσουν μια γενική επιβράδυνση της αύξησης των καταναλωτικών δαπανών, αυξημένο ανταγωνισμό από τα καταστήματα εκπτώσεων της τοπικής κοινότητας, καθώς και εντονότερο ανταγωνισμό για την προσέλκυση πελατών. Οι αλυσίδες μικρού μεγέθους πρέπει να βελτιώσουν τις λειτουργίες της εφοδιαστικής τους αλυσίδας και τις ψηφιακές τους δυνατότητες, προκειμένου να προσαρμοστούν γρήγορα στις μεταβαλλόμενες προτιμήσεις των καταναλωτών της περιοχής τους.
Παράλληλα, οι μεγάλες αλυσίδες καταστημάτων προωθούν ενεργά το μοντέλο της τοπικής λιανικής, ανοίγοντας μικρότερα καταστήματα, εξορθολογίζοντας τον αριθμό των κωδικών προϊόντων (SKU) και αυξάνοντας τις επενδύσεις σε φρέσκα προϊόντα. Μέσω ενός ολοκληρωμένου μοντέλου που συνδυάζει το διαδίκτυο και τα φυσικά καταστήματα, στοχεύουν να καλύψουν τις αγοραστικές ανάγκες των καταναλωτών σε διάφορες χρονικές στιγμές και καταστάσεις.
Η εξάπλωση των καταστημάτων ψιλικών επιβραδύνθηκε στις πόλεις ανώτερης κατηγορίας το 2023, ενώ οι πόλεις κατώτερης κατηγορίας, ιδίως οι πόλεις σε επίπεδο νομού, αναδείχθηκαν ως οι κύριοι μοχλοί ανάπτυξης. Σε σύγκριση με τις ώριμες αγορές καταστημάτων ψιλικών σε διεθνές επίπεδο, εξακολουθεί να υπάρχει σημαντικό περιθώριο βελτίωσης όσον αφορά τον κορεσμό των καταστημάτων ψιλικών στις περισσότερες κινεζικές πόλεις. Για τις αλυσίδες λιανικής πώλησης, καθώς όλο και περισσότερες ξένες και τοπικές μάρκες καταστημάτων ψιλικών εισέρχονται σε πόλεις τρίτης και τέταρτης κατηγορίας, η κατανάλωση σε κοντινή απόσταση εξακολουθεί να παρουσιάζει τεράστιες δυνατότητες.
2. Κρίσιμη χρονιά μετασχηματισμού για τους παραδοσιακούς λιανοπωλητές, τα καταστήματα με συνδρομή ανταγωνίζονται για την κυριαρχία
Το 2023, οι πωλήσεις των υπεραγορών παρουσίασαν επιταχυνόμενη πτώση, με μείωση του συνολικού μεριδίου αγοράς κατά 1,8 ποσοστιαίες μονάδες. Αν και οι μεγάλες σούπερ μάρκετ ακολουθούν πτωτική πορεία, η συνολική τους απόδοση ξεπερνά εκείνη των υπεραγορών.
Το 2024, οι αλυσίδες λιανικής μεγάλης κλίμακας θα συνεχίσουν να αντιμετωπίζουν σημαντικές προκλήσεις. Μόνο μέσω μετασχηματισμών, όπως η διαφοροποίηση των προϊόντων, η βελτιστοποίηση της εφοδιαστικής αλυσίδας, η δημιουργία καταστημάτων με ξεχωριστό χαρακτήρα και η βελτίωση των λειτουργιών, θα μπορέσουν να επιβιώσουν στον έντονο ανταγωνισμό σε όλα τα κανάλια.
Αξίζει να σημειωθεί ότι η μεταμόρφωση ορισμένων παραδοσιακών εμπορικών σημάτων άρχισε να αποδίδει καρπούς το 2023. Η «Bravo», μια premium μάρκα της Yonghui, σημείωσε αύξηση του μεριδίου αγοράς της στα σύγχρονα κανάλια διανομής, ενώ η διείσδυσή της παρέμεινε σταθερή σε σύγκριση με το 2022. Ενώ η Yonghui ανοίγει νέα καταστήματα παρά τις αντιξοότητες, συνεχίζει να προωθεί τη βελτιστοποίηση των καταστημάτων και τις επαναληπτικές προσαρμογές, ενισχύοντας τη λεπτομερή μεταμόρφωση της «ροής πελατών, του χαρτοφυλακίου προϊόντων και της διάταξης των καταστημάτων» και ενισχύοντας την ικανότητα για εκλεπτυσμένες λειτουργίες με μια «στρατηγική ειδικά προσαρμοσμένη σε κάθε κατάστημα».
Πάνω από το 10% των κινεζικών νοικοκυριών αγόρασε καταναλωτικά αγαθά ταχείας κίνησης από καταστήματα με συνδρομή το 2023, με την αύξηση των πωλήσεων να ξεπερνά το 40% σε σύγκριση με το 2022. Καθώς οι μεγάλοι γίγαντες των καταστημάτων με συνδρομή επιταχύνουν την επέκτασή τους το 2024, ο ανταγωνισμός θα ενταθεί περαιτέρω, οδηγώντας σε άμεσες αντιπαραθέσεις σε σημαντικές πόλεις.
Βραχυπρόθεσμα, οι ξένοι γίγαντες του λιανικού εμπορίου θα διατηρήσουν το πλεονέκτημά τους. Οι αλυσίδες Sam's Club και Metro συνεχίζουν να κυριαρχούν στο μερίδιο αγοράς και να σημειώνουν ταχεία ανάπτυξη. Οι εγχώριες αλυσίδες, όπως η Hema X, τα καταστήματα RT-Mart M Membership Stores και η Fudi, εξακολουθούν να υστερούν έναντι των ξένων ανταγωνιστών τους όσον αφορά τον αριθμό των καταστημάτων και τον ρυθμό επέκτασης.
Ωστόσο, καθώς η τμηματοποίηση των καταναλωτών και η αναζήτηση της καλύτερης σχέσης ποιότητας-τιμής αποτελούν πλέον κοινή αντίληψη, τα εγχώρια καταστήματα μελών εισάγουν προϊόντα που ανταποκρίνονται καλύτερα στις καθημερινές ανάγκες των Κινέζων καταναλωτών, με μικρότερες συσκευασίες και πιο επιθετικές τιμολογιακές στρατηγικές.
Μακροπρόθεσμα, τα καταστήματα με μέλη μπορούν να επιτύχουν βιώσιμη ανάπτυξη μόνο μέσω μακροπρόθεσμων επενδύσεων στην επιλογή προϊόντων, στην αλυσίδα εφοδιασμού και στην ανάπτυξη προϊόντων. Έχουν περισσότερες πιθανότητες να επιτύχουν μακροπρόθεσμη βιωσιμότητα εστιάζοντας στις βασικές ομάδες πελατών, προσφέροντας καλύτερες εμπειρίες για να προσελκύσουν πελάτες στα καταστήματα και επιτυγχάνοντας διαφοροποιημένο ανταγωνισμό.
3. Το ηλεκτρονικό εμπόριο στρέφεται προς τον ανταγωνισμό «χαμηλών τιμών»: Το Douyin ενδέχεται να ξεπεράσει το Pinduoduo σε ό,τι αφορά τη διείσδυση
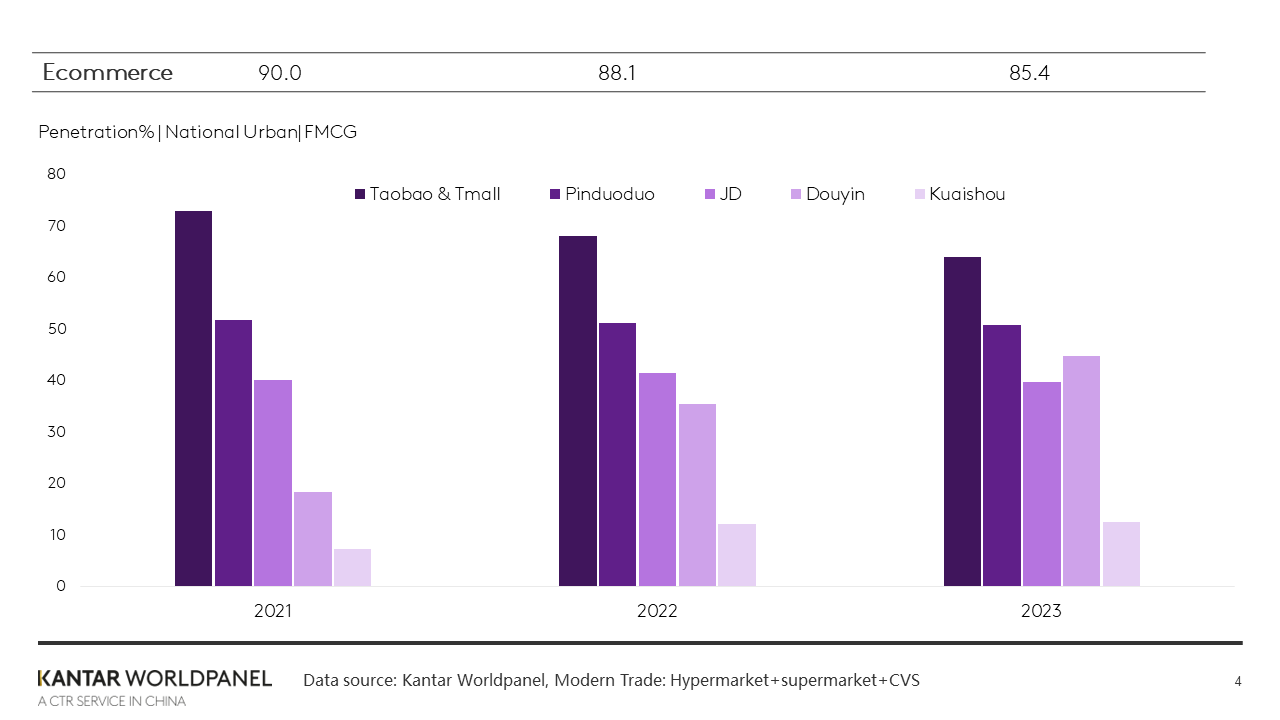
Το 2023, με την επιστροφή των καταναλωτών στην κανονική ζωή, ένα μέρος τους επανήλθε στις αγορές από φυσικά καταστήματα, με αποτέλεσμα τη μείωση της διείσδυσης του ηλεκτρονικού εμπορίου κατά σχεδόν 3 ποσοστιαίες μονάδες. Παράλληλα με την ομαλοποίηση των προωθητικών ενεργειών, οι καταναλωτές παρουσίασαν σημαντική αύξηση στη συχνότητα των αγορών τους σε πλατφόρμες ηλεκτρονικού εμπορίου, ενώ οι συνολικές πωλήσεις συνέχισαν να αυξάνονται κατά 5,3% για το έτος.
Τα τελευταία χρόνια, η κίνηση στο διαδίκτυο μέσω κινητών συσκευών έχει φτάσει στο αποκορύφωμά της, ενώ τα οφέλη έχουν σταδιακά κορεστεί. Η ομογενοποίηση του ανταγωνισμού έχει ωθήσει τις μεγάλες πλατφόρμες να εντείνουν τις προσπάθειές τους στον τομέα της ανταγωνιστικότητας των τιμών. Καθώς οι καταναλωτές γίνονται όλο και πιο ορθολογιστές, το απλό και άμεσο μάρκετινγκ χαμηλών τιμών από μόνο του δεν μπορεί πλέον να τονώσει περαιτέρω την ανάπτυξη. Οι καταναλωτές έχουν συνηθίσει να συγκρίνουν τις τιμές μεταξύ διαφορετικών πλατφορμών, ενώ η αφοσίωσή τους σε μία μόνο πλατφόρμα μειώνεται.
Σύμφωνα με στοιχεία της Kantar Worldpanel, η διείσδυση πλατφορμών ηλεκτρονικού εμπορίου όπως οι Taotian, JD.com και Pinduoduo παρουσίασε μείωση σε σύγκριση με το 2022. Προκειμένου να εδραιώσουν μακροπρόθεσμα πλεονεκτήματα τιμών στη συνείδηση των καταναλωτών, οι πλατφόρμες πρέπει να βελτιώσουν την αποδοτικότητα της εφοδιαστικής αλυσίδας, να μειώσουν το κόστος εκτέλεσης των παραγγελιών και να επεκτείνουν το οικοσύστημα των προϊόντων που δεν διαχειρίζονται οι ίδιες, τα οποία προσφέρουν καλύτερη σχέση κόστους-απόδοσης.
Η ραγδαία άνοδος του ηλεκτρονικού εμπορίου με βάση το ενδιαφέρον και η «χαμηλότερη τιμή στις ζωντανές μεταδόσεις» έχουν προκαλέσει σημαντικές αναταράξεις στο παραδοσιακό ηλεκτρονικό εμπόριο που βασίζεται στα ράφια. Το Douyin προσέλκυσε πάνω από το 40% των αστικών νοικοκυριών της Κίνας για την αγορά ταχέως κινούμενων καταναλωτικών αγαθών το 2023, καταλαμβάνοντας την τρίτη θέση μεταξύ των πλατφορμών ηλεκτρονικού εμπορίου.
Με τη διπλή ώθηση που προσφέρουν το «περιεχόμενο» και το «ράφι», καθώς και την είσοδο μεγάλων εμπορικών σημάτων, η διείσδυση της Douyin αναμένεται να ξεπεράσει αυτή της Pinduoduo το 2024 και να μειώσει περαιτέρω το χάσμα με την Taotian.
Για να συνεχίσουν οι μάρκες να επωφελούνται από πλατφόρμες όπως το Douyin, πρέπει να διατηρούν υψηλή ποιότητα στο περιεχόμενο που παράγουν, να επιτυγχάνουν συνέργεια μεταξύ των «σκηνών περιεχομένου» και των «σκηνών ραφιών», να καλλιεργούν πιστές ομάδες χρηστών, να αυξάνουν τις επαναγορές μέσω υψηλής ποιότητας υπηρεσιών προϊόντων και αποδοτικότητας της εφοδιαστικής αλυσίδας, και έτσι να δημιουργήσουν έναν κλειστό κύκλο μακροπρόθεσμης ανάπτυξης.
4. Ο τομέας του CGB σταθεροποιείται, ενώ οι λιανοπωλητές ενισχύουν τις δραστηριότητες που διαχειρίζονται οι ίδιοι
Μετά από τρία χρόνια ταχείας ανάπτυξης εν μέσω της πανδημίας, ο τομέας O2O επιβράδυνε τον ρυθμό ανάπτυξής του το 2023. Ο τομέας των ομαδικών αγορών μέσω διαδικτυακών κοινοτήτων υπέστη πολλαπλούς κύκλους αναδιάρθρωσης, με τους καθιερωμένους γίγαντες να αποσύρονται σταδιακά και να ενοποιούν τις δραστηριότητές τους. Στις πιο σημαντικές πλατφόρμες συγκαταλέγονται πλέον οι Meituan Youxuan, Duoduo MaiCai και Taobao MaiCai, οι οποίες υποστηρίζονται όλες από μεγάλους ομίλους.
Οι πλατφόρμες Meituan Youxuan και Duoduo MaiCai σημείωσαν συνεχή αύξηση των πωλήσεων κατά το παρελθόν έτος, με το ποσοστό διείσδυσης να πλησιάζει το 25%. Αναμένεται ότι το 2024, αυτές οι δύο πλατφόρμες θα συνεχίσουν να ηγούνται του τομέα των ομαδικών αγορών και να κυριαρχούν στην αγορά.
Πρόσφατα, η Meituan MaiCai, η οποία ειδικεύεται στα φρέσκα προϊόντα, μετονομάστηκε σε «XiaoXiang Supermarket», σηματοδοτώντας τη μετάβαση από την αποκλειστική εστίαση στα φρέσκα προϊόντα σε μια ολοκληρωμένη πλατφόρμα, απομακρύνοντας σταδιακά τον εαυτό της από τον ανταγωνισμό των επιδοτήσεων και ενισχύοντας τις ιδιόκτητες μάρκες της καθώς και τη διαφοροποιημένη γκάμα προϊόντων της.
Χάρη στην αυξημένη συχνότητα και τη μέση δαπάνη ανά επίσκεψη, οι εφαρμογές και τα μίνι προγράμματα που διαχειρίζονται οι ίδιοι οι λιανοπωλητές έχουν εξελιχθεί σε μια σημαντική δεύτερη πηγή ανάπτυξης για τα φυσικά καταστήματα, με το μερίδιό τους στα συνολικά έσοδα να αυξάνεται συνεχώς.
Για παράδειγμα, η Watsons σημείωσε αξιοσημείωτη ανάπτυξη στην εφαρμογή/το μίνι πρόγραμμα που διαχειρίζεται η ίδια κατά τη διάρκεια του περασμένου έτους, παρά τη γενική πτώση των επιδόσεών της. Τα έσοδα της εφαρμογής «RT-Mart Youxian», την οποία διαχειρίζεται η ίδια η RT-Mart, αυξήθηκαν κατά περίπου 40% σε σύγκριση με την αντίστοιχη περίοδο του προηγούμενου οικονομικού έτους.
Λόγω της συνεχιζόμενης χαμηλής επισκεψιμότητας στα καταστήματα, αναμένεται ότι οι μεγάλοι λιανοπωλητές θα επενδύσουν περισσότερο στον ψηφιακό μετασχηματισμό, ιδίως σε υπηρεσίες παράδοσης που διαχειρίζονται οι ίδιοι, το 2024. Θα αξιοποιήσουν ενεργά εξωτερικά οικοσυστήματα και τοπικές υπηρεσίες καθημερινής ζωής για να προσελκύσουν πελάτες στα φυσικά καταστήματα, να υλοποιήσουν εξειδικευμένες λειτουργίες με επίκεντρο τα μέλη και, ως εκ τούτου, να προωθήσουν τη συνολική ανάπτυξη της επιχείρησής τους.
5. Η επέκταση των μορφών πώλησης με εκπτώσεις επιταχύνεται, ενώ η κρίση πλησιάζει
Το 2023, το μοντέλο των καταστημάτων εκπτώσεων σε όλες τις κατηγορίες σημείωσε ραγδαία άνοδο, όπως προκύπτει από τα στοιχεία της Kantar Worldpanel, τα οποία καταδεικνύουν σταθερή αύξηση των πωλήσεων για τις αλυσίδες Hotmaxx και Hema Outlet. Η Hotmaxx, η οποία ιδρύθηκε πριν από λιγότερο από τέσσερα χρόνια, έχει ξεπεράσει τα 600 καταστήματα, ενώ η Hema Outlet άνοιξε το πρώτο της κατάστημα το 2022 και σήμερα διαθέτει πάνω από 70 καταστήματα.
Η αλυσίδα καταστημάτων εκπτωτικών τιμών Le Er Le, με έδρα την Χουνάν, η οποία μπήκε από νωρίς στον ανταγωνισμό των καταστημάτων εκπτωτικών τιμών, ανακοίνωσε πρόσφατα την είσοδό της στην εθνική αγορά λιανικής, θέτοντας ως ετήσιο στόχο την υπέρβαση των 100 δισεκατομμυρίων σε έσοδα και το άνοιγμα περισσότερων από 10.000 καταστημάτων.
Τα καταστήματα τύπου «discount» βελτιώνουν την επιχειρησιακή τους αποδοτικότητα, προχωρώντας σε παραγωγή και πώληση προϊόντων ιδίας μάρκας σε μεγάλη κλίμακα και ελαχιστοποιώντας τα ενδιάμεσα στάδια. Αυτή η στρατηγική προσελκύει τους καταναλωτές που δίνουν προτεραιότητα στο κόστος, εντείνοντας τον ανταγωνισμό μεταξύ αυτών και των σούπερ μάρκετ πλήρους εξυπηρέτησης το 2024.
Ως «category killer» που ειδικεύεται στις εκπτώσεις σε σνακ, τα καταστήματα εκπτωτικών σνακ έγιναν δημοφιλή σε ολόκληρη τη χώρα το 2023. Κατά το τέταρτο τρίμηνο του 2023, πάνω από το 7,6% των αστικών νοικοκυριών της Κίνας πραγματοποίησε αγορές από καταστήματα εκπτωτικών σνακ.
Σε επίπεδο πόλεων, τα καταστήματα με εκπτωτικά σνακ παρουσιάζουν την υψηλότερη και τη μεγαλύτερη αύξηση της διείσδυσης στις πόλεις νομαρχιακού επιπέδου, με ταχεία ανάπτυξη στις ανατολικές και νότιες περιοχές και σημαντικό περιθώριο ανάπτυξης στο Βορρά.
Ο συγχωνευμένος Όμιλος Busy For You ανακοίνωσε ότι στο μέλλον θα επικεντρωθεί στη Βόρεια περιοχή, εισερχόμενος σε άμεσο ανταγωνισμό με τον Όμιλο Wan Chen, ο οποίος εστιάζει στη βόρεια αγορά. Επί του παρόντος, τα καταστήματα πώλησης σνακ σε μειωμένες τιμές βρίσκονται ακόμη στα αρχικά στάδια ανάπτυξής τους· με την ώθηση του κεφαλαίου, αξιοποιούν τα πλεονεκτήματα κλίμακας για να διαμορφώσουν μια νοοτροπία «χαμηλών τιμών» και να επιτύχουν υψηλό κύκλο εργασιών και αποδοτικότητα ανά τετραγωνικό μέτρο, οδηγώντας σε μια επανάσταση στα κανάλια διανομής στον κλάδο των σνακ.
Ωστόσο, είτε πρόκειται για καταστήματα εκπτώσεων πλήρους κατηγορίας είτε για καταστήματα εκπτώσεων σνακ, σε σύγκριση με τις ευρωπαϊκές και αμερικανικές αγορές, δεν έχουν ακόμη καταστεί κυρίαρχες μορφές λιανικής πώλησης και πρέπει να αποφύγουν τα οδυνηρά διδάγματα από τις σφοδρές μάχες των προηγούμενων ετών. Το κλείσιμο της Biyide στα τέλη του 2023 υποδηλώνει ότι η απλή «παροχή εκπτώσεων» από μόνη της δεν αποτελεί σε καμία περίπτωση τη νικηφόρα στρατηγική στην αγορά.
Καθώς οι παραδοσιακοί λιανοπωλητές συμμετέχουν όλο και περισσότερο στον ανταγωνισμό των εκπτώσεων, ο ανταγωνισμός μεταξύ των καταστημάτων εκπτώσεων το 2024 δεν θα επικεντρώνεται μόνο σε επιφανειακές τιμολογιακές αντιπαραθέσεις, αλλά θα αφορά κυρίως τον ανταγωνισμό που σχετίζεται με τη δημιουργία και τη λειτουργία «κάθετων εφοδιαστικών αλυσίδων».
Η συνεχιζόμενη αύξηση της συγκέντρωσης στον κλάδο και η εδραίωση των πλεονεκτημάτων κλίμακας θα αναγκάσουν επίσης τις κορυφαίες μάρκες να προσελκύσουν περισσότερους καταναλωτές μέσω της βελτίωσης της ποιότητας των προϊόντων και της αναγνώρισης της αξίας τους, εξασφαλίζοντας σταθερή κερδοφορία και προωθώντας τη βιώσιμη ανάπτυξη ολόκληρου του οικοσυστήματος του λιανικού εμπορίου.

