Η κατανάλωση στη Λατινική Αμερική συνεχίζει να αυξάνεται ή αλλάζει;
Η απάντηση εξαρτάται από το ποιον δείκτη εξετάζουμε.
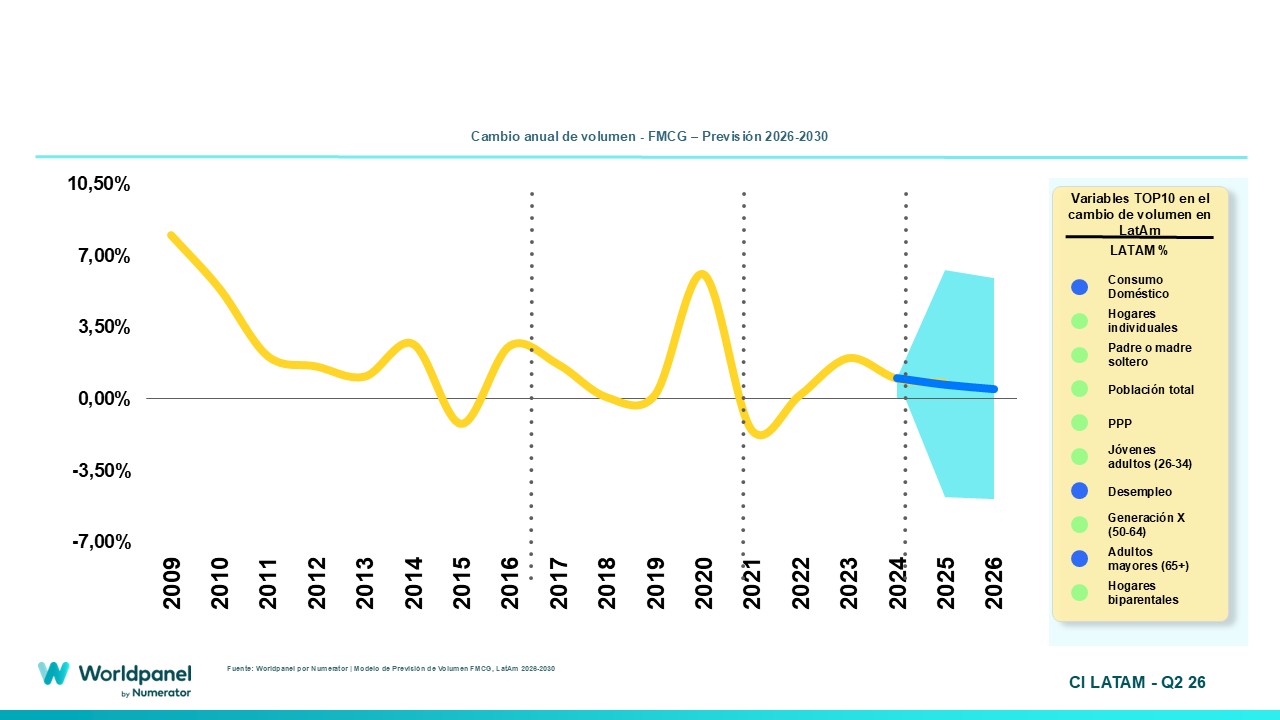
Μετά από 11 συνεχόμενα τρίμηνα ανάπτυξης, η Λατινική Αμερική καταγράφει την πρώτη πτώση στον όγκο των προϊόντων ταχείας κατανάλωσης (FMCG), με μείωση −1,0% σε σχέση με το προηγούμενο έτος. Ωστόσο, η αξία συνεχίζει να αυξάνεται. Η διαφορά μεταξύ των δύο δεικτών αποκαλύπτει μια πραγματικότητα που αποκτά ολοένα και μεγαλύτερη σημασία για τις μάρκες: το να ξοδεύει κανείς περισσότερα δεν σημαίνει απαραίτητα ότι καταναλώνει περισσότερα.
Ωστόσο, ούτε οι καταναλωτές εγκαταλείπουν τα προϊόντα ταχείας κατανάλωσης (FMCG). Απλώς αλλάζουν τον τρόπο με τον οποίο συνθέτουν το καλάθι αγορών τους.
Η δομή των νοικοκυριών εξελίσσεται, η μεταβλητότητα των εισοδημάτων παραμένει υψηλή και οι καταναλωτές κατανέμουν τις αγορές τους σε περισσότερες μάρκες, κατηγορίες και κανάλια. Το αποτέλεσμα είναι μια νέα εξίσωση αξίας που μεταμορφώνει το πού και το πώς οι μάρκες μπορούν να επιτύχουν ανάπτυξη.
Τρεις δυνάμεις μετασχηματίζουν την κατανάλωση στη Λατινική Αμερική
Η οικονομική πίεση, οι δημογραφικές αλλαγές και ο κοινωνικός μετασχηματισμός επηρεάζουν ταυτόχρονα τις αποφάσεις των καταναλωτών.
Ο πληθωρισμός συνεχίζει να επηρεάζει την αγοραστική δύναμη σε μεγάλο μέρος της περιοχής, ενώ 1 στους 2 Λατινοαμερικανούς εξαρτάται από άτυπα εισοδήματα, γεγονός που αυξάνει τη μεταβλητότητα των οικογενειακών προϋπολογισμών.
Η επίδραση αυτή αντανακλάται άμεσα στη συμπεριφορά των αγοραστών: η συχνότητα των αγορών φτάνει σε ένα από τα χαμηλότερα επίπεδά της τα τελευταία τρία χρόνια, ενώ το μέσο ύψος της αγοράς φτάνει σε ένα σημείο καμπής. Κάθε αγορά συνεπάγεται πλέον μια πιο σημαντική απόφαση όσον αφορά την τιμή, την ποσότητα, τη μορφή και το κανάλι πώλησης.
Και η πορεία δεν είναι ομοιόμορφη. Εννέα χώρες παρουσιάζουν αύξηση σε μονάδες, αλλά μόνο τρεις σε όγκο. Η Κολομβία ξεχωρίζει με αύξηση +3,6% σε μονάδες και σταθερή αύξηση και σε όγκο.
Η δημογραφία ανοίγει μια νέα πηγή ανάπτυξης
Η οικονομική πίεση εξηγεί μόνο ένα μέρος αυτής της μεταμόρφωσης.
Οι προβλέψεις της Worldpanel by Numerator δείχνουν ότι η δομή και η ηλικία των νοικοκυριών θα εξηγήσουν το 65% της μεταβολής του όγκου των προϊόντων ταχείας κατανάλωσης (FMCG) έως το 2030. Τα μονομελή νοικοκυριά, οι νέες οικογενειακές δομές και η γήρανση του πληθυσμού αλλάζουν το τι αγοράζεται και πόσα χρειάζεται κάθε νοικοκυριό.
Η κλίμακα συνεχίζει επίσης να αυξάνεται: η Λατινική Αμερική αριθμεί περίπου 220 εκατομμύρια νοικοκυριά και σημείωσε αύξηση 3,2 εκατομμυρίων σε ένα έτος.
Περισσότερα νοικοκυριά και ευρύτερα καταστήματα σημαίνουν περισσότερες ευκαιρίες. Ωστόσο, υποχρεώνουν επίσης τις μάρκες να αναρωτηθούν αν οι μορφές, οι περιστάσεις και οι προτάσεις τους εξακολουθούν να ανταποκρίνονται στο νοικοκυριό που πραγματικά υπάρχει σήμερα.
Τα «Need Spaces» δείχνουν προς τα πού κατευθύνεται η ανάπτυξη
Οι καταναλωτές δεν λαμβάνουν όλες τις αποφάσεις τους με την ίδια λογική.
Το πλαίσιο «Need Spaces» της Worldpanel επιτρέπει να κοιτάξουμε πέρα από τις παραδοσιακές κατηγορίες, ώστε να κατανοήσουμε πώς τα νοικοκυριά κατανέμουν τον προϋπολογισμό τους μεταξύ διαφορετικών αναγκών.
Τα βασικά προϊόντα εξακολουθούν να συγκεντρώνουν το 42% των δαπανών, αλλά αυξάνονται μόνο κατά 3%. Αντίθετα, η κατηγορία «Προσωπική φροντίδα και ευεξία» αντιπροσωπεύει το 20% και αυξάνεται κατά 10%, ενώ η κατηγορία «Απολαύσεις» συγκεντρώνει το 34% και σημειώνει αύξηση 6%.
Αυτό αποκαλύπτει μια θεμελιώδη διαφορά: η κατανομή των δαπανών και η κατανομή της ανάπτυξης δεν συμπίπτουν απαραίτητα.
Το ίδιο νοικοκυριό μπορεί να επιδιώξει εξοικονόμηση σε ένα προϊόν πρώτης ανάγκης και να προτιμήσει προϊόντα υψηλότερης ποιότητας σε ένα άλλο που θεωρεί πιο σημαντικό. Πράγματι, η κατηγορία «Premium» παρουσιάζει αύξηση 12% και τα ιδιωτικά σήματα 10%, έναντι 5% για το σύνολο των προϊόντων ταχείας κατανάλωσης (FMCG), χάρη σε διαφορετικούς τομείς ανάγκης.
Τα λειτουργικά ποτά και τα υποκατάστατα γαλακτοκομικών προϊόντων αποτελούν σήμερα το μεγαλύτερο ποσοστό των εμπορικών σημάτων που κερδίζουν μερίδιο αγοράς, ξεπερνώντας το 50% και στις δύο περιπτώσεις.
Αυτό όμως δεν σημαίνει ότι οι ευκαιρίες περιορίζονται στους πιο δυναμικούς χώρους.
Ο τομέας «Φροντίδα του Σπιτιού», που ανήκει στην ομάδα των «Βασικών Αγαθών», καταγράφει τη μεγαλύτερη διάμεση τιμή αύξησης της διείσδυσης μεταξύ των «Χώρων Ανάγκης» που αναλύθηκαν: +1,9 ποσοστιαίες μονάδες.
Η αύξηση της εμβέλειας παραμένει η μεγάλη πρόκληση
Παράλληλα, ο αγοραστής είναι πιο ανοιχτός στο να δοκιμάσει.
Στην περίπτωση της Χιλής που εξετάστηκε, τα νοικοκυριά αγόρασαν κατά μέσο όρο 113 μάρκες προϊόντων ευρείας κατανάλωσης (FMCG) σε ένα έτος, ενώ ο μέσος ρυθμός επαναγοράς συνέχισε να μειώνεται. Μόνο 51 κατάφεραν να μετατρέψουν τη δοκιμή σε επαναγορά.
Η είσοδος στο ρεπερτόριο είναι εφικτή. Το να καταφέρεις να παραμείνεις σε αυτό είναι μια άλλη ιστορία.
Η διείσδυση εξακολουθεί να αποτελεί τον κύριο παράγοντα που διαφοροποιεί την ανάπτυξη: περίπου το 68% των εμπορικών σημάτων που παρουσιάζουν ανάπτυξη αυξάνουν τη διείσδυσή τους, αλλά μόνο το 10% του συνόλου των εμπορικών σημάτων που αναλύθηκαν κατάφερε να αυξήσει τη διείσδυσή του κατά τουλάχιστον μία ποσοστιαία μονάδα.
Η συχνότητα αποτελεί ακόμη μεγαλύτερη πρόκληση. Μόνο το 44% των εμπορικών σημάτων που παρουσιάζουν ανάπτυξη καταφέρνουν να την αυξήσουν, ενώ μόλις το 1% των εμπορικών σημάτων καταφέρνει να προσθέσει μία επιπλέον ευκαιρία αγοράς ετησίως.
Sprite: μετατρέποντας τις πληροφορίες σε ανάπτυξη
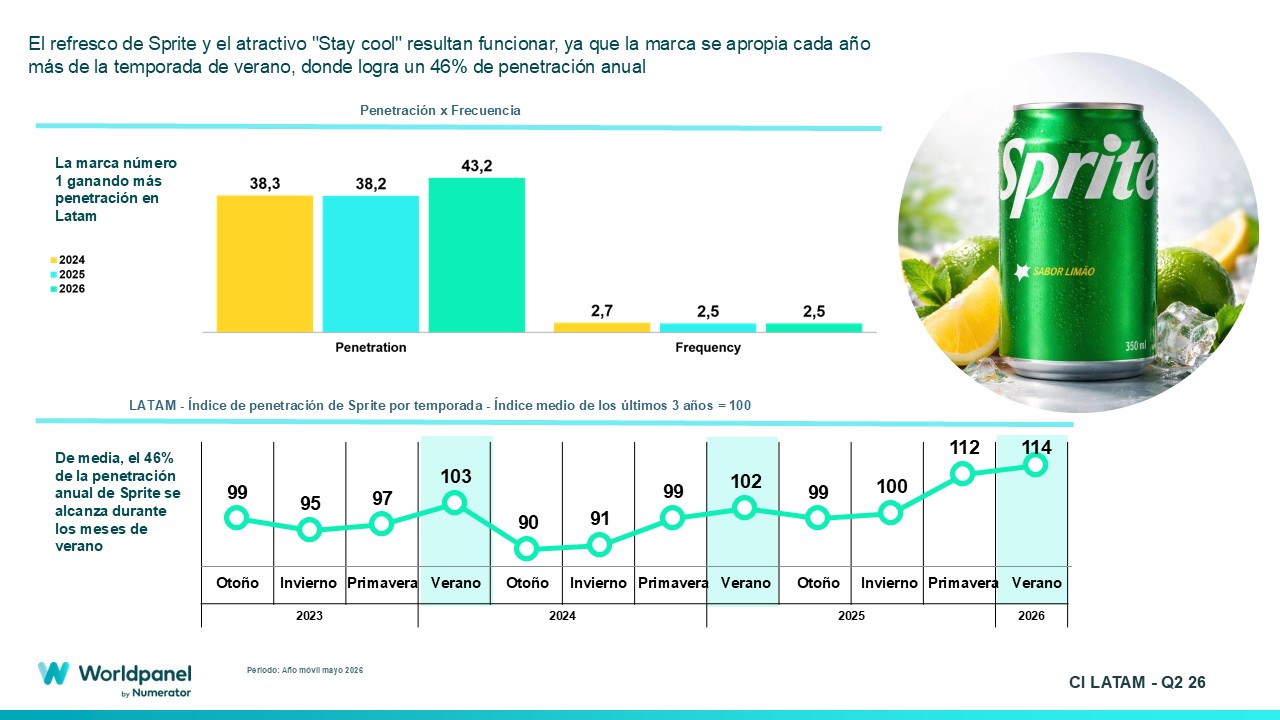
Η Sprite έχει κατακτήσει σταδιακά το καλοκαίρι, περίοδο κατά την οποία επιτυγχάνει κατά μέσο όρο το 46% της ετήσιας διείσδυσής της. Επιπλέον, οι μικρές συσκευασίες και οι εκδόσεις χωρίς ζάχαρη επιτρέπουν στη μάρκα να ενσωματώνει τάσεις που ξεπερνούν την παραδοσιακή απόλαυση.
Το να εκμεταλλευτεί κανείς μια ευκαιρία, να προσαρμόσει την πρόταση αξίας και να είναι παρών εκεί όπου βρίσκεται ο αγοραστής μπορεί να οδηγήσει σε ανάπτυξη, ακόμη και όταν δεν υπάρχει η ανάγκη για χώρο («Need Space»).
Verified Equity: να συνδέσουμε αυτό που σκέφτεται ο καταναλωτής με αυτό που πραγματικά αγοράζει
Σε μια αγορά με χαμηλότερο ποσοστό επαναγοράς, η κατανόηση της συμπεριφοράς είναι ζωτικής σημασίας. Ωστόσο, πρέπει επίσης να κατανοήσουμε τι είναι αυτό που κάνει μια μάρκα να έρχεται στο μυαλό του καταναλωτή πριν από την απόφαση αγοράς.
Γι’ αυτό και παρουσιάζουμε το Verified Equity, τη νέα λύση για την αξία της μάρκας από την Worldpanel by Numerator.
Το Verified Equity ενσωματώνει την αντίληψη για το εμπορικό σήμα και την επαληθευμένη αγοραστική συμπεριφορά εντός ενός ενιαίου πλαισίου, συνδυάζοντας το Emotional Equity και το Behavioral Equity και αναλύοντας τα πάντα, από την αναγνωρισιμότητα και την εξέταση της αγοράς έως τη διείσδυση στην αγορά και τη δέσμευση για αγορά.
Στόχος είναι να κατανοήσουμε ποιες πτυχές της αξίας της μάρκας (brand equity) συνδέονται πραγματικά με την απόδοση της μάρκας και να εντοπίσουμε ευκαιρίες πριν οι αποκλίσεις μεταξύ αντίληψης και συμπεριφοράς επηρεάσουν τα αποτελέσματά της.
Για να αναπτυχθεί μια επιχείρηση, πρέπει να κατανοήσει ποια νοικοκυριά πρέπει να προσελκύσει, ποιες ευκαιρίες πρέπει να αξιοποιήσει, πώς να προσαρμόσει την εξίσωση αξίας και πόσο ισχυρό είναι το εμπορικό σήμα πριν πραγματοποιηθεί η αγορά.
Θέλεις να καταλάβεις πού βρίσκονται οι ευκαιρίες για την κατηγορία ή το εμπορικό σήμα σου; Μίλησε με την ομάδα μας στο Worldpanel by Numerator.