




Πραγματικά νοικοκυριά. Πραγματική συμπεριφορά. Πραγματική ανάπτυξη.
Η παγκόσμια αρχή στον τομέα της πραγματικής συμπεριφοράς των αγοραστών και των καταναλωτών.
Για τέταρτη συνεχή χρονιά, ο αποπληθωρισμός των τιμών συνεχίζει να πλήττει τον τομέα των ταχέως κινούμενων καταναλωτικών αγαθών (FMCG) της Κίνας, με αποτέλεσμα τη συνολική επιβράδυνση της αύξησης της αξίας, σύμφωνα με την 29η Έκθεση για τους Αγοραστές της Κίνας 2025, Τόμος 1, που δημοσιεύθηκε σήμερα από την Worldpanel και την Bain & Company.
Παρά τις δύσκολες μακροοικονομικές συνθήκες το 2024, ο κλάδος σημείωσε ετήσια αύξηση της αξίας κατά 0,8%, η οποία υποστηρίχθηκε από την ισχυρή αύξηση του όγκου κατά 4,4%, αλλά περιορίστηκε από τη μείωση των μέσων τιμών πώλησης (ASP) κατά 3,4%.
Αναλύοντας τα αντίστοιχα τρίμηνα του 2024, ο τομέας των προϊόντων ταχείας κατανάλωσης (FMCG) της Κίνας σημείωσε αύξηση 1,5% το 1ο τρίμηνο, 1,8% το 2ο τρίμηνο, -0,6% το 3ο τρίμηνο και μια μικρή ανάκαμψη στο 0,4% το 4ο τρίμηνο. Το πρώτο τρίμηνο του 2025 συνέχισε τη δυναμική ανάπτυξης, καθώς η αξία αυξήθηκε κατά 2,7% σε σύγκριση με το αντίστοιχο τρίμηνο του προηγούμενου έτους, χάρη στη βελτίωση ορισμένων μακροοικονομικών δεικτών και στην ανακοίνωση κυβερνητικών μέτρων για τη στήριξη της εγχώριας κατανάλωσης. Επιπλέον, το τρίμηνο αυτό ενισχύθηκε από τις έντονες δαπάνες κατά τη διάρκεια της περιόδου του Κινέζικου Νέου Έτους.
«Η αποπληθωριστική τάση των τιμών ήταν αξιοσημείωτη το 2024· σημειώθηκε πτώση 3,4% — η μεγαλύτερη πτώση της μέσης τιμής πώλησης (ASP) τα τελευταία τέσσερα χρόνια», δήλωσε ο Ντέρεκ Ντενγκ, επικεφαλής του τμήματος Καταναλωτικών Προϊόντων της Bain & Company για την ευρύτερη περιοχή της Κίνας. «Μια άλλη ενδιαφέρουσα τάση που παρατηρήσαμε πέρυσι ήταν το πώς η γήρανση του πληθυσμού και η εκροή κατοίκων από τις πόλεις υψηλότερης κατηγορίας οδήγησαν σε σημαντική αύξηση της αξίας στις πόλεις κατηγορίας 3 και 4, οι οποίες υπερέβησαν σημαντικά τις επιδόσεις των πόλεων υψηλότερης κατηγορίας. Αυτό έρχεται σε αντίθεση με τις τάσεις της περιόδου 2020-2023, κατά την οποία οι πόλεις κατηγορίας 2 ηγούνταν της ανάπτυξης των προϊόντων ταχείας κατανάλωσης (FMCG).»
Η κατ’ οίκον φροντίδα συνεχίζει να οδηγεί την ανάπτυξη
Το 2024, ο τομέας των προϊόντων οικιακής φροντίδας συνέχισε να ηγείται της ανάπτυξης των προϊόντων ταχείας κατανάλωσης (FMCG), σημειώνοντας ετήσια αύξηση 2,4% μετά από μια ισχυρή επίδοση το 2023, η οποία οφειλόταν στις ανάγκες για υγεία και υγιεινή. Ακολούθησαν τα συσκευασμένα τρόφιμα και ποτά, με ετήσια αύξηση 2,0% και 1,5% αντίστοιχα.
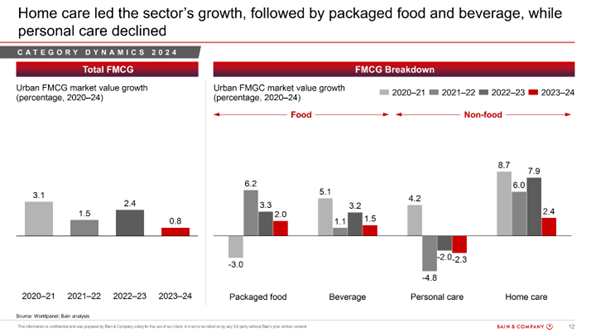
Ο τομέας της προσωπικής φροντίδας συνέχισε την πτωτική του πορεία, σημειώνοντας πτώση 2,3%. Η ιατρική αισθητική έχει εξελιχθεί τα τελευταία χρόνια σε μια ολοένα και πιο ανταγωνιστική εναλλακτική λύση, επηρεάζοντας την κατανάλωση προϊόντων περιποίησης του δέρματος και μακιγιάζ, ενώ η μείωση του ποσοστού γεννήσεων οδήγησε σε πτώση των πωλήσεων πάνες. Η οδοντόκρεμα ήταν η μόνη κατηγορία που αντιστάθηκε στην τάση αυτή, καθώς οι καταναλωτές αναζήτησαν προϊόντα υψηλής ποιότητας που ανταποκρίνονταν στις ανάγκες τους.
Κατά το πρώτο τρίμηνο του 2025, οι κατηγορίες των προϊόντων οικιακής φροντίδας, της προσωπικής φροντίδας και των συσκευασμένων τροφίμων σημείωσαν αύξηση σε αξία, ενώ η ανάπτυξη στον τομέα των ποτών παρέμεινε στάσιμη. Είναι ενδιαφέρον ότι η κατηγορία της προσωπικής φροντίδας ανέτρεψε την πτωτική της τάση, σημειώνοντας σημαντική ετήσια αύξηση της αξίας κατά 4,0% λόγω της σημαντικής αύξησης του όγκου πωλήσεων. Η κατηγορία των προϊόντων οικιακής φροντίδας διατήρησε την πρώτη θέση στην αύξηση της αξίας (+6,1%), τα συσκευασμένα τρόφιμα σημείωσαν επίσης ισχυρή αύξηση της αξίας (+3,2%), ενώ τα ποτά σημείωσαν μικρή αύξηση κατά 0,5%.
Το ηλεκτρονικό εμπόριο και ο συνδυασμός καναλιών «super/mini» συνέχισαν να κυριαρχούν
Το 2024, η συνολική σύνθεση των καναλιών πώλησης (online και offline) για την αγορά προϊόντων ταχείας κατανάλωσης (FMCG) της Κίνας παρέμεινε σταθερή. Ωστόσο, σημειώθηκαν πολλές αλλαγές τόσο στα offline όσο και στα online κανάλια. Όσον αφορά τα offline κανάλια, τα καταστήματα παντοπωλείου και τα σούπερ/μίνι (στα οποία περιλαμβάνονται τα ταχέως αναπτυσσόμενα καταστήματα εκπτώσεων) κατέγραψαν καλύτερες επιδόσεις από την αγορά, κυρίως στις πόλεις 3ης και 4ης κατηγορίας, όπου η αστικοποίηση οδήγησε σε αύξηση της ζήτησης. Στις πόλεις υψηλότερης κατηγορίας, τα κλαμπ-αποθήκες συνέχισαν την ανοδική τους πορεία.
Στο διαδίκτυο, η Douyin συνέχισε να σημειώνει ταχεία ανάπτυξη και αύξηση του μεριδίου αγοράς, ενώ οι υπόλοιποι παίκτες παρέμειναν σχετικά στάσιμοι. Το 2024 παρατηρήθηκε σαφής πόλωση μεταξύ δύο βασικών κατηγοριών: των μη τροφίμων και των τροφίμων. Η διείσδυση του διαδικτύου συνέχισε να αυξάνεται στις κατηγορίες εκτός τροφίμων, ενώ τα τρόφιμα, τα οποία είναι πιο επιρρεπή σε ζητήματα ασφάλειας, αγοράζονταν κυρίως εκτός διαδικτύου. Τα διαδικτυακά κανάλια διέθεταν επίσης περισσότερες μικρές μάρκες και φθηνότερες τιμές, ειδικά στις κατηγορίες προϊόντων προσωπικής φροντίδας και οικιακής χρήσης, γεγονός που μπορεί να εξηγεί τις μεγαλύτερες μειώσεις της μέσης τιμής πώλησης (ASP) σε αυτές τις κατηγορίες σε σύγκριση με τις κατηγορίες τροφίμων και ποτών.
Η ανάπτυξη του μοντέλου «Online-to-offline» (O2O) επιβραδύνθηκε σημαντικά το 2023 και συνέχισε μια σαφή πτωτική τάση το 2024, σημειώνοντας πτώση 10,0% σε όλες τις κατηγορίες προϊόντων ταχείας κατανάλωσης (FMCG). Σε όλες τις πλατφόρμες, οι ομαδικές αγορές μέσω κοινοτήτων και οι οριζόντιες αγορές παρουσίασαν δραστική πτώση, ενώ οι κάθετες πλατφόρμες ηλεκτρονικού εμπορίου σημείωσαν ταχύτερη ανάπτυξη. Οι ομαδικές αγορές μέσω κοινοτήτων ωθήθηκαν από τα πλεονεκτήματα των τιμών, αλλά αντιμετωπίζουν πλέον έντονο ανταγωνισμό από τα καταστήματα εκπτώσεων και άλλες μορφές λιανικής. Το κάθετο ηλεκτρονικό εμπόριο τροφίμων ξεχώρισε, σημειώνοντας αύξηση 26,0% το 2024.
«Μετά την πανδημία του Covid, οι καταναλωτές έχουν αγκαλιάσει τα ηλεκτρονικά σούπερ μάρκετ που προσφέρουν αξιόπιστες και έγκαιρες παραδόσεις. Οι κορυφαίες πλατφόρμες επεκτάθηκαν, βελτιστοποιώντας παράλληλα την κερδοφορία τους μέσω πρωτοβουλιών όπως η διαφοροποίηση των κατηγοριών προϊόντων και η προσφορά προϊόντων ιδιωτικής ετικέτας», δήλωσε η Ρέιτσελ Λι, Γενική Διευθύντρια της Worldpanel στην Κίνα.
«Κατά μέσο όρο, οι Κινέζοι καταναλωτές πραγματοποιούν αγορές από περισσότερους από επτά διαφορετικούς τύπους καναλιών σε ένα έτος. Ουσιαστικά, όλοι οι Κινέζοι καταναλωτές μπορούν να θεωρηθούν καταναλωτές πολλαπλών καναλιών. Τόσο τα διαδικτυακά όσο και τα φυσικά κανάλια εξελίσσονται συνεχώς σε νέες μορφές, προκειμένου να ικανοποιήσουν τις βασικές ανάγκες των καταναλωτών. Η αξία και η ευκολία αποτελούν τους βασικούς παράγοντες που καθορίζουν την επιλογή κάθε καναλιού.»
Τόσο οι ανερχόμενες όσο και οι εγχώριες μάρκες ξεπέρασαν τις επιδόσεις της αγοράς το 2024
Ο ανταγωνισμός μεταξύ των εμπορικών σημάτων παρέμεινε έντονος το 2024, με τα πέντε κορυφαία εμπορικά σήματα να χάνουν μερίδιο αγοράς σε περισσότερες από τις μισές κατηγορίες προϊόντων ταχείας κατανάλωσης (FMCG).
Σε αναδυόμενες κατηγορίες όπως οι χυμοί, ο στιγμιαίος καφές, τα χαρτομάντιλα, τα συμπληρώματα διατροφής και το έτοιμο προς κατανάλωση τσάι, η ανάπτυξη οφείλεται κυρίως σε ανερχόμενες μάρκες που εστιάζουν σε χαρακτηριστικά υγιεινής διατροφής και καινοτομίες, οι οποίες απέσπασαν μερίδια αγοράς από τις παραδοσιακές μάρκες.
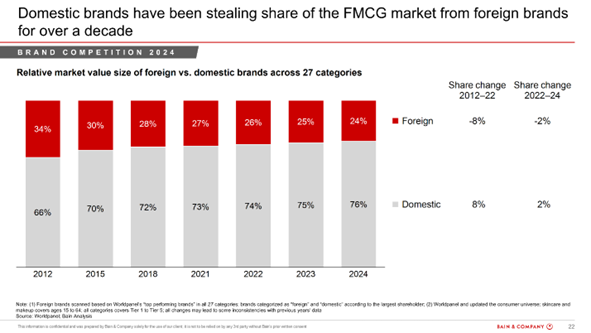
Συνολικά, οι εγχώριες μάρκες κέρδισαν μερίδιο αγοράς από τις ξένες μάρκες σε σχεδόν τις μισές από τις 27 κατηγορίες που παρακολουθήθηκαν. Από το 2012 (όταν η έκθεση άρχισε να παρακολουθεί αυτή την τάση), οι εγχώριες μάρκες έχουν επιδείξει μια ισχυρή και σταθερή ικανότητα να κερδίζουν μερίδιο αγοράς από τις ξένες μάρκες σε συνολική βάση — καταλαμβάνοντας το 76% της αγοράς το 2024.
Οι καταναλωτές στρέφονται προς προϊόντα χαμηλότερης κατηγορίας, ενώ οι κατηγορίες premium γνωρίζουν άνθηση σε τομείς που καινοτομούν και ανταποκρίνονται σε συγκεκριμένες ανάγκες
Ο σημαντικότερος παράγοντας που επηρέασε τις συνολικές δαπάνες των νοικοκυριών το 2024 και κατά το πρώτο τρίμηνο του 2025 ήταν η επιλογή προϊόντων, καθώς οι καταναλωτές κατάφεραν να αυξήσουν τον όγκο των αγορών τους αναζητώντας πιο προσιτές εναλλακτικές λύσεις αντί των προϊόντων που αγόραζαν στο παρελθόν. Η στροφή προς φθηνότερα προϊόντα παρατηρήθηκε σε όλες τις τέσσερις κύριες κατηγορίες.
Σε τέσσερις υποκατηγορίες — χυμοί, στιγμιαίος καφές, οδοντόκρεμες και σερβιέτες — το τμήμα premium παρουσίασε ρυθμό ανάπτυξης υψηλότερο από τον συνολικό της αγοράς, χάρη στις καινοτομίες και τις βελτιώσεις των προϊόντων. Ο τομέας των χυμών σημείωσε αύξηση τόσο στον όγκο πωλήσεων όσο και στη μέση τιμή πώλησης (ASP), λόγω της αυξημένης ζήτησης για υγιεινά και θρεπτικά ποτά. Η κατηγορία του στιγμιαίου καφέ παρουσίασε επίσης σημαντική αύξηση στη μέση τιμή πώλησης (ASP), ανταποκρινόμενη στην αυξανόμενη ζήτηση των καταναλωτών για πιο εκλεπτυσμένο, υψηλής ποιότητας στιγμιαίο καφέ. Η οδοντόκρεμα παρουσίασε επίσης σχετικά υψηλό ρυθμό αύξησης της μέσης τιμής πώλησης από το 2023 έως το 2024, λόγω της ανάπτυξης του τμήματος των προϊόντων λεύκανσης, το οποίο χαρακτηρίζεται από υψηλότερη μέση τιμή πώλησης. Οι σερβιέτες σημείωσαν επίσης ανάπτυξη στο τμήμα premium, καθώς οι μάρκες επενδύουν σε αναβαθμίσεις των προϊόντων, ενώ οι νέες γυναίκες αποκτούν όλο και περισσότερες γνώσεις σχετικά με την υγεία κατά την εμμηνόρροια.
Στην κατηγορία των προϊόντων υψηλής ποιότητας παρατηρήθηκε πτώση της αξίας σε προϊόντα όπως χαρτομάντιλα, εμφιαλωμένο νερό, προϊόντα προσωπικής υγιεινής, καλλυντικά, σαμπουάν, προϊόντα περιποίησης του δέρματος, γιαούρτι και μαλακτικά μαλλιών, καθώς οι καταναλωτές στράφηκαν κυρίως προς μάρκες «white label» και ιδιωτικές μάρκες ως αξιόπιστες εναλλακτικές λύσεις.
«Το τιμολογιακό περιβάλλον του 2025 εξακολουθεί να είναι δύσκολο. Οι μάρκες θα βρεθούν αντιμέτωπες με μια στρατηγική επιλογή: να εξειδικευτούν στο τμήμα των προϊόντων υψηλής ποιότητας, ακόμη και αν αυτό παρουσιάζει πτώση σε σχέση με τη συνολική αγορά, ή να αποφασίσουν πώς θα ανταγωνιστούν στα τμήματα μαζικής κατανάλωσης/κοινής κατανάλωσης, ή να ανταγωνιστούν και στα δύο», δήλωσε ο Bruno Lannes, ανώτερος εταίρος στους τομείς Καταναλωτικών Προϊόντων και Λιανικής της Bain & Company.
Για να επιτύχουν στο σημερινό περιβάλλον όπου οι καταναλωτές επιλέγουν φθηνότερα προϊόντα, η έκθεση προτείνει τη χρήση του πλαισίου «Elements of Value®» της Bain, το οποίο μετρά τις αντιλήψεις των καταναλωτών σχετικά με 31 χαρακτηριστικά σε τέσσερις κατηγορίες: λειτουργικά, συναισθηματικά, που αλλάζουν τη ζωή και με παγκόσμιο αντίκτυπο. Οι μάρκες θα πρέπει να αξιολογήσουν ποια αξία προσφέρουν στους καταναλωτές και σε ποιες τιμολογιακές κατηγορίες πρέπει να ανταγωνίζονται.

