


Πραγματικά νοικοκυριά. Πραγματική συμπεριφορά. Πραγματική ανάπτυξη.
Η παγκόσμια αρχή στον τομέα της πραγματικής συμπεριφοράς των αγοραστών και των καταναλωτών.
Τα κανάλια εκτός διαδικτύου ξεπέρασαν την απόδοση της αγοράς για πρώτη φορά από την έναρξη του ηλεκτρονικού εμπορίου
Η ανάλυση της έκθεσης για τη δεκαετία δείχνει ότι οι συμπεριφορές των «πιστών σε συγκεκριμένα προϊόντα» και των «ποικιλόμορφων» καταναλωτών εξακολουθούν να υφίστανται, αλλά οι «ποικιλόμορφοι» αγοράζουν πλέον περισσότερες μάρκες
Η ανάπτυξη του τομέα των προϊόντων ταχείας κατανάλωσης (FMCG) στην Κίνα παρουσίασε επιβράδυνση κατά τα τρία πρώτα τρίμηνα του 2024, σύμφωνα με την 13η Έκθεση για τους Αγοραστές της Κίνας 2024, Τόμος 2, που δημοσιεύθηκε σήμερα από την Kantar Worldpanel και την Bain & Company.
Για το τρίτο τρίμηνο του 2024, από την αρχή του έτους (YTD), η μέση αύξηση της αξίας των προϊόντων ταχείας κατανάλωσης (FMCG) κατά 0,8% ήταν αποτέλεσμα της αύξησης του όγκου κατά 4,6%, σε συνδυασμό με τη μείωση των μέσων τιμών πώλησης (ASP) κατά 3,6%. Εξετάζοντας τα αντίστοιχα τρίμηνα, τα προϊόντα ταχείας κατανάλωσης (FMCG) στην Κίνα σημείωσαν αύξηση 2,0% το πρώτο τρίμηνο, 1,6% το δεύτερο τρίμηνο και -1,1% το τρίτο τρίμηνο, με πτώση 3,5% μόνο τον Σεπτέμβριο.
«Η επιβράδυνση της ανάπτυξης στον τομέα των προϊόντων ταχείας κατανάλωσης (FMCG) της Κίνας οφείλεται στην αποπληθωριστική τάση της μέσης τιμής πώλησης (ASP), την οποία είχαμε εντοπίσει ήδη από το 2021. Παρατηρούμε τη μεγαλύτερη πτώση της μέσης τιμής πώλησης από το 2021, ενώ ο Δείκτης Τιμών Καταναλωτή αυξήθηκε κατά 0,3% κατά την ίδια περίοδο (δηλ. από την αρχή του έτους έως το 3ο τρίμηνο του 2024). Ο εντεινόμενος ανταγωνισμός στην αγορά και η αυξανόμενη ζήτηση για καλή σχέση ποιότητας-τιμής αποτελούν τους κύριους παράγοντες πίσω από αυτή την τάση», δήλωσε η Rachel Lee, Γενική Διευθύντρια της Kantar Worldpanel στην Κίνα.
«Η απόδοση του κλάδου των προϊόντων ταχείας κατανάλωσης (FMCG) υστέρησε σε σχέση με τις συνολικές λιανικές πωλήσεις, εν μέρει λόγω των πολιτικών της χώρας που ευνοούν την κατανάλωση και στοχεύουν στα διαρκή αγαθά. Παρατηρήθηκε επίσης μια συνεχής ανακατανομή των καταναλωτικών δαπανών προς τομείς υπηρεσιών, όπως η εστίαση και τα ταξίδια, με τις λιανικές πωλήσεις σε αυτούς τους τομείς να σημειώνουν αύξηση 6,7% κατά τα τρία πρώτα τρίμηνα του 2024.»
Φροντίδα στο σπίτι – ο μόνος τομέας που κατέγραψε θετική ανάπτυξη και στα τρία τρίμηνα
Μέσα στους τέσσερις κύριους τομείς των προϊόντων ταχείας κατανάλωσης (FMCG), τα προϊόντα οικιακής φροντίδας ηγήθηκαν της ανάπτυξης με αύξηση 3,5% το τρίτο τρίμηνο του 2024 (από την αρχή του έτους) σε σύγκριση με την αντίστοιχη περίοδο του προηγούμενου έτους, ακολουθούμενα από κοντά από τα ποτά με 3,3%. Τα συσκευασμένα τρόφιμα σημείωσαν μέτρια αύξηση 1,4%, ενώ ο τομέας της προσωπικής φροντίδας παρουσίασε μεγαλύτερη πτώση σε σύγκριση με το τρίτο τρίμηνο του 2023 (από την αρχή του έτους), φτάνοντας σε επίπεδο παρόμοιο με αυτό του 2022, με μείωση 4,4%.
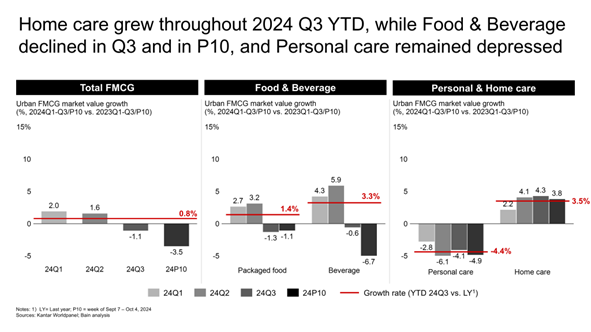
Είναι ενδιαφέρον ότι ο τομέας της φροντίδας στο σπίτι ήταν ο μόνος που διατήρησε σταθερή ανάπτυξη για τρία τρίμηνα, καθώς παρουσίασε τη χαμηλότερη πτώση της μέσης τιμής πώλησης και την ισχυρότερη αύξηση του όγκου πωλήσεων σε σύγκριση με άλλους τομείς. Η συνολική αύξηση του όγκου πωλήσεων υποστηρίχθηκε τόσο από την αυξημένη διείσδυση όσο και από τη συχνότητα χρήσης, χάρη στις αυξημένες ανάγκες για υγεία και υγιεινή, καθώς και στην αυξανόμενη ζήτηση για βελτίωση της ποιότητας ζωής στο σπίτι.
Ο τομέας των προϊόντων προσωπικής φροντίδας αντιμετώπισε επιταχυνόμενο αποπληθωρισμό των μέσων τιμών πώλησης (-9,6%), σε σύγκριση με το -3,3% κατά την ίδια περίοδο του 3ου τριμήνου του 2023 (από την αρχή του έτους). Ο αποπληθωρισμός αυτός συνεχίστηκε καθ’ όλη τη διάρκεια του έτους και οφειλόταν στην ευαισθησία των καταναλωτών ως προς το κόστος, στην ανταγωνιστική πίεση από τα καταστήματα αφορολογήτων ειδών και τις επιθετικές προσφορές των διαδικτυακών πλατφορμών, καθώς και στις εγχώριες ανερχόμενες μάρκες που προσφέρουν εναλλακτικές επιλογές με καλή σχέση ποιότητας-τιμής.
Τα κανάλια εκτός διαδικτύου υπερέβησαν τις επιδόσεις της αγοράς· η διείσδυση του διαδικτύου παρουσίασε περιορισμένη αύξηση
Λόγω, εν μέρει, της επέκτασης των αλυσίδων εκπτωτικών καταστημάτων και των κλαμπ-αποθηκών, τα παραδοσιακά κανάλια πώλησης σημείωσαν ρυθμό ανάπτυξης 1,8% από την αρχή του έτους και παρουσίασαν μικρότερη πτώση των τιμών (-3%), σε σύγκριση με το -6% της μέσης τιμής πώλησης (ASP) των διαδικτυακών καναλιών. Το τοπίο των καναλιών πώλησης χαρακτηρίζεται από την αύξηση του μεριδίου αγοράς μικρότερων μορφών καταστημάτων, όπως τα σούπερ/μίνι μάρκετ και τα παντοπωλεία, με τα εκπτωτικά καταστήματα να ξεπερνούν σε ρυθμό ανάπτυξης τα μη εκπτωτικά. Οι υπεραγορές συνέχισαν να σημειώνουν πτώση με ρυθμό της τάξης του μεσαίου μονοψήφιου ποσοστού, ενώ τα κλαμπ-αποθήκες κατέγραψαν αξιοσημείωτη αύξηση 17%, υποστηριζόμενες από την ισχυρή ζήτηση στις πόλεις των επιπέδων 3 και 4, αν και αυτό αντιπροσώπευε επιβράδυνση σε σχέση με το 58% της ίδιας περιόδου του 2023. Η ανάπτυξη αυτή ωφελείται από την αναπτυσσόμενη μεσαία τάξη της Κίνας, η οποία αναζητά προϊόντα υψηλής ποιότητας και καινοτόμα προϊόντα σε καλή σχέση ποιότητας-τιμής.
Σε σύγκριση με το τρίτο τρίμηνο του 2023 (YTD), η συνολική διείσδυση του ηλεκτρονικού εμπορίου παρέμεινε σταθερή, ενώ οι κατηγορίες με παραδοσιακά υψηλή διείσδυση (όπως προϊόντα περιποίησης δέρματος, καλλυντικά, βρεφικά γάλατα) παρουσίασαν αύξηση της διείσδυσης κατά 0-2%. Κατά το τρίτο τρίμηνο του 2024 (YTD), το ηλεκτρονικό εμπόριο σημείωσε ελαφρά μείωση κατά 0,6% και έχασε μερίδιο αγοράς για πρώτη φορά από την έναρξή του. Η ισχυρή αύξηση του όγκου πωλήσεων κατά 6% αντισταθμίστηκε από μια αντίστοιχη μείωση της μέσης τιμής πώλησης (ASP), η οποία οφείλεται στις έντονες προωθητικές ενέργειες που πραγματοποιήθηκαν σε σχεδόν όλες τις πλατφόρμες. Η πλατφόρμα ηλεκτρονικού εμπορίου Douyin συνέχισε να αναπτύσσεται με διψήφιο ρυθμό 35%, αν και η ανάπτυξη αυτή ήταν βραδύτερη από το 65% που παρατηρήθηκε το 2023. Η Douyin έχει πλέον ξεπεράσει την JD ως το δεύτερο μεγαλύτερο κανάλι ηλεκτρονικού εμπορίου με βάση το GMV. Οι πλατφόρμες εκπτώσεων, όπως η Pinduoduo, παρουσίασαν χαμηλότερη ανάπτυξη σε σύγκριση με το 2023, ενώ η Kuaishou σημείωσε πτώση κατά 12%.
Οι προτιμήσεις των Κινέζων καταναλωτών έχουν αλλάξει την τελευταία δεκαετία
Σε μια εποχή όπου οι μάρκες και οι πλατφόρμες εντείνουν τις προωθητικές τους δράσεις, η έρευνα διαπίστωσε ότι οι κατηγορίες συμπεριφέρονται διαφορετικά κατά μήκος του φάσματος «ποικιλία-πιστότητα», ενώ η επικαιροποιημένη ανάλυση βασίζεται σε προηγούμενες μελέτες που διεξήχθησαν το 2013, το 2016 και το 2019. Στις κατηγορίες «ποικιλίας», η αυξημένη συχνότητα αγορών οδηγεί συχνά τους καταναλωτές να αγοράζουν μια ευρύτερη ποικιλία μαρκών, ενώ στις κατηγορίες «πιστότητας», η υψηλότερη συχνότητα αγορών δεν αυξάνει τον αριθμό των μαρκών που αγοράζονται.
Τα φετινά ευρήματα αποκαλύπτουν τόσο σταθερές τάσεις όσο και αξιοσημείωτες μεταβολές:
; Οι καταναλωτές στις περισσότερες κατηγορίες προϊόντων έχουν αρχίσει να δίνουν μεγαλύτερη έμφαση στο εύρος της γκάμας, πιθανώς λόγω του εντεινόμενου ανταγωνισμού και της αυξανόμενης διαθεσιμότητας των εμπορικών σημάτων.
; Η διείσδυση του διαδικτύου έχει ελάχιστη επίδραση στη συμπεριφορά των καταναλωτών, ανεξάρτητα από τον τύπο της κατηγορίας ή το επίπεδο χρήσης του διαδικτύου.
; Οι αγορές παραμένουν ιδιαίτερα ανταγωνιστικές, με το 18% κατά μέσο όρο των 10 κορυφαίων εμπορικών σημάτων να έχει αντικατασταθεί από το 2019 και μετά στις 27 κατηγορίες που μελετήθηκαν.
; Η διείσδυση της μάρκας εξακολουθεί να αποτελεί τον βασικό παράγοντα που καθορίζει την απόδοση των κορυφαίων μαρκών, ξεπερνώντας τη συχνότητα αγοράς και τα ποσοστά επαναγοράς.
; Η μέση αφοσίωση των καταναλωτών στις μάρκες, όπως μετράται με βάση τη συχνότητα αγορών, έχει μειωθεί σταθερά την τελευταία δεκαετία.
; Η συμβολή των πελατών που πραγματοποιούν αγορές με χαμηλή συχνότητα στα έσοδα έχει αποκτήσει μεγαλύτερη σημασία στις περισσότερες κατηγορίες.
«Καθώς εξελίσσεται η συμπεριφορά των Κινέζων καταναλωτών, ένα κρίσιμο γεγονός παραμένει αμετάβλητο: η ηγετική θέση στην αγορά καθορίζεται από την ικανότητα μιας μάρκας να ενισχύει και να διατηρεί τη διείσδυση στα νοικοκυριά. Σε όλες τις κατηγορίες που μελετήθηκαν, οι μάρκες που κατέκτησαν ηγετική θέση στην αγορά παρουσιάζουν σημαντικά υψηλότερη διείσδυση σε σχέση με τους ανταγωνιστές τους», δήλωσε ο Ντέρεκ Ντενγκ, επικεφαλής του τμήματος Καταναλωτικών Προϊόντων της Bain & Company για την ευρύτερη περιοχή της Κίνας. «Η μεγάλη πρόκληση είναι ότι η βάση των καταναλωτών μοιάζει με ένα κουβά με τρύπες – και οι τρύπες γίνονται όλο και μεγαλύτερες κάθε χρόνο. Οι Κινέζοι καταναλωτές εξακολουθούν να αγαπούν τις μάρκες, αλλά πολλοί θα συνεχίσουν να αλλάζουν μάρκες».
Για να επιτύχουν το 2025, οι εταιρείες του κλάδου των προϊόντων ταχείας κατανάλωσης (FMCG) της Κίνας πρέπει να λάβουν υπόψη πέντε βασικές στρατηγικές:
1. Να επανεξετάζουμε και να συνεχίζουμε να καινοτομούμε στο χαρτοφυλάκιό μας.
2. Μεγιστοποίηση της φυσικής διαθεσιμότητας, τόσο στο διαδίκτυο όσο και εκτός διαδικτύου – αξιοποίηση του πλήρους δυναμικού των ομνικάναλ προσεγγίσεων.
3. Αξιοποιήστε τις ευκαιρίες εκτός σπιτιού.
4. Να υλοποιήσει στοχευμένες εκστρατείες μάρκετινγκ με σκοπό την προσέλκυση καταναλωτών.
5. Να συνεχίσουμε να διαχειριζόμαστε τα κόστη, δεδομένου του διαρκούς αποπληθωριστικού περιβάλλοντος, συμπεριλαμβανομένης της διερεύνησης ευκαιριών συνεργασίας και μοντέλων λειτουργίας με περιορισμένα περιουσιακά στοιχεία.
«Η κινεζική κυβέρνηση έχει λάβει περαιτέρω μέτρα τόνωσης της οικονομίας και έχει εκδώσει κατευθυντήριες οδηγίες για τη στήριξη της κατανάλωσης των νοικοκυριών από τα τέλη Σεπτεμβρίου. Αν και θα χρειαστεί υπομονή και χρόνος για να αποδώσουν πλήρως τα μέτρα αυτά, είναι πιθανό να ενισχύσουν σταδιακά την εμπιστοσύνη των καταναλωτών, κάτι που στη συνέχεια θα μεταφραστεί σε αύξηση της κατανάλωσης», δήλωσε ο Bruno Lannes, σύμβουλος-εταίρος στους τομείς Καταναλωτικών Προϊόντων και Λιανικής της Bain & Company για την ευρύτερη περιοχή της Κίνας.
Σημείωση
Πεδίο κάλυψης της έκθεσης; Πόλεις κατηγορίας 1-5 στην Κίνα.
Πόλεις 1ης κατηγορίας: Πεκίνο, Σαγκάη, Γκουάνγκτζου· Πόλεις 2ης κατηγορίας: πρωτεύουσες επαρχιών, εξαιρουμένων του Πεκίνου, της Σαγκάης και του Γκουάνγκτζου, και συμπεριλαμβανομένων των Τιαντζίν, Τσονγκκίνγκ, Σενζέν, Νταλιάν και Τσινγκτάο·
Πόλεις της κατηγορίας 3: πόλεις σε επίπεδο νομού, εξαιρουμένων των πόλεων Νταλιάν και Τσινγκτάο·
Πόλεις της κατηγορίας 4: πόλεις σε επίπεδο κομητείας·
Πόλεις της 5ης κατηγορίας: έδρα της νομαρχιακής διοίκησης

