




Πραγματικά νοικοκυριά. Πραγματική συμπεριφορά. Πραγματική ανάπτυξη.
Η παγκόσμια αρχή στον τομέα της πραγματικής συμπεριφοράς των αγοραστών και των καταναλωτών.
Η αγορά προϊόντων ταχείας κατανάλωσης (FMCG) της Κίνας επιδεικνύει σταθερή ανθεκτικότητα κατά τα τρία πρώτα τρίμηνα του 2025, καθώς επιταχύνεται η διείσδυση των ιδιωτικών εμπορικών σημάτων(Κάντε κλικ για να δείτε το πρωτότυπο)
Η τελευταία έκθεση που δημοσίευσε η Worldpanel (μια υπηρεσία της CTR στην Κίνα) δείχνει ότι η αγορά των ταχέως κινούμενων καταναλωτικών αγαθών (FMCG) στις αστικές περιοχές της Κίνας σημείωσε ετήσια αύξηση των πωλήσεων κατά 2% κατά τα τρία πρώτα τρίμηνα του 2025, διατηρώντας μια σταθερή τάση.
Στις πέντε κύριες κατηγορίες, τα ποτά συνέχισαν να ηγούνται της αύξησης των πωλήσεων, ενώ τα γαλακτοκομικά προϊόντα εξακολουθούσαν να αντιμετωπίζουν σημαντικές προκλήσεις λόγω της μείωσης τόσο της συχνότητας αγοράς όσο και της μέσης δαπάνης ανά επίσκεψη. Οι περιοχές του Βορρά και της Ανατολής σημείωσαν αξιοσημείωτη ανάπτυξη, με τις πωλήσεις να αυξάνονται κατά 3,1% και 2,5% αντίστοιχα σε ετήσια βάση κατά τα τρία πρώτα τρίμηνα. Σε επίπεδο πόλεων, οι μικρότερες πόλεις παρέμειναν οι βασικοί μοχλοί ανάπτυξης, με τις πωλήσεις στις αγορές των μικρών πόλεων και των επαρχιών να αυξάνονται κατά 4,1% και 3,6% αντίστοιχα κατά τα τρία πρώτα τρίμηνα.
Η ζήτηση των καταναλωτών αποτελεί τον κύριο μοχλό της οικονομικής ανάπτυξης. Σύμφωνα με την Εθνική Στατιστική Υπηρεσία, κατά τα τρία πρώτα τρίμηνα, οι τελικές καταναλωτικές δαπάνες συνέβαλαν κατά 53,5% στην οικονομική ανάπτυξη, ωθώντας την αύξηση του ΑΕΠ κατά 2,8 ποσοστιαίες μονάδες.
Με αφορμή την έκρηξη των ταξιδιών κατά τη διάρκεια των καλοκαιρινών διακοπών, η αγορά της κατανάλωσης εκτός σπιτιού παρουσίασε ισχυρή δυναμική. Τα στοιχεία της Worldpanel για την κατανάλωση εκτός σπιτιού δείχνουν αύξηση 6,9% σε ετήσια βάση στις πόλεις κατηγοριών 1-5 κατά τα τρία πρώτα τρίμηνα του 2025.
Κανάλια εκτός διαδικτύου
Κατά τα τρία πρώτα τρίμηνα του 2025, οι συνολικές πωλήσεις του σύγχρονου εμπορίου (που ορίζεται ως υπεραγορές, σούπερ μάρκετ και καταστήματα γειτονιάς) παρέμειναν σε μεγάλο βαθμό αμετάβλητες σε σύγκριση με την αντίστοιχη περίοδο του προηγούμενου έτους. Οι πωλήσεις των καταστημάτων γειτονιάς μειώθηκαν κατά 2,6% σε ετήσια βάση, με τη διείσδυση να υποχωρεί κατά 1,6 ποσοστιαίες μονάδες, ενώ ο ρυθμός μείωσης περιορίστηκε σε σύγκριση με το πρώτο εξάμηνο του έτους. Τα μικρά σούπερ μάρκετ διατήρησαν τη δυναμική ανάπτυξής τους, με τις πωλήσεις να αυξάνονται κατά 6,0%, ενώ τα τοπικά παντοπωλεία, που βρίσκονται πιο κοντά στους καταναλωτές, παρουσίασαν καλή απόδοση, σημειώνοντας αύξηση τόσο στη συχνότητα αγορών όσο και στις δαπάνες ανά επίσκεψη, με τις πωλήσεις στην περιοχή της Δύσης να καταγράφουν διψήφια αύξηση.
1. Απόδοση των μεγάλων αλυσίδων λιανικής πώλησης
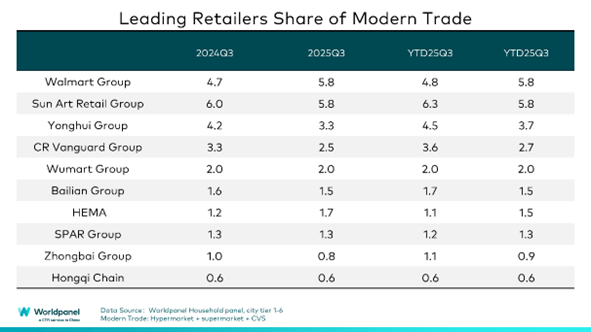
Μεταξύ των δέκα κορυφαίων λιανοπωλητών, το μερίδιο αγοράς του Ομίλου Walmart αυξήθηκε κατά 1 ποσοστιαία μονάδα κατά τα τρία πρώτα τρίμηνα, με τον Sam's Club να συνεχίζει να αποτελεί τον κινητήριο μοχλό. Κατά τη διάρκεια των τελευταίων εννέα μηνών, η Walmart δοκίμασε ενεργά μορφές καταστημάτων με έμφαση στην τοπική κοινότητα στο Σενζέν, εντάσσοντάς τα σε πιο στενούς κύκλους της τοπικής κοινότητας, προκειμένου να καλύψει τις βασικές ανάγκες συχνών αγορών των καταναλωτών και να διεισδύσει σε διαφορετικά σενάρια καθημερινής ζωής. Το συνολικό μερίδιο της Hema αυξήθηκε κατά 0,4 ποσοστιαίες μονάδες, με το μοντέλο ChaoHesuan NB (超盒算NB) να συμβάλλει σημαντικά στην ανάπτυξη χάρη στην εξαιρετική σχέση ποιότητας-τιμής και τις βολικές υπηρεσίες που προσφέρει. Παρά τον έντονο ανταγωνισμό στην αγορά, η διείσδυση των μοντέλων Freshippo αυξήθηκε επίσης κατά 2,4 ποσοστιαίες μονάδες σε σύγκριση με την αντίστοιχη περίοδο του προηγούμενου έτους, ενισχύοντας περαιτέρω τη συνέργεια της διπλής στρατηγικής της Hema που συνίσταται σε «μεγάλα καταστήματα φρέσκων προϊόντων + καταστήματα εκπτώσεων». Τα πιο πρόσφατα στοιχεία της Worldpanel δείχνουν επίσης ότι ο Όμιλος SPAR σημείωσε σημαντική ανάπτυξη στην Ανατολική περιοχή κατά τα τρία πρώτα τρίμηνα, με το μοντέλο των καταστημάτων εκπτώσεων να αποτελεί σημαντικό μοχλό ανάπτυξης.
Παρότι ο κλάδος των καταστημάτων ψιλικών γενικά αντιμετώπισε πιέσεις στην ανάπτυξή του, η κορυφαία κινεζική αλυσίδα καταστημάτων ψιλικών Meiyijia ξεπέρασε τα 40.000 καταστήματα τον Ιούλιο, σηματοδοτώντας ένα ακόμη ορόσημο στην εθνική της επέκταση. Μέσω της στρατηγικής της για επιταχυνόμενη άνοιξη καταστημάτων, η διείσδυση της αλυσίδας αυξήθηκε σημαντικά στις ανατολικές και δυτικές περιοχές.
2. Συνεχής εξέλιξη του μοντέλου λειτουργίας των καταστημάτων με εκπτώσεις
Τα στοιχεία της Worldpanel δείχνουν ότι η διείσδυση των καταστημάτων σνακ με εκπτώσεις ξεπέρασε το 31% κατά τα τρία πρώτα τρίμηνα του 2025. Σε περιφερειακό επίπεδο, καθώς οι καταναλωτές της Δυτικής περιφέρειας είναι πιο ευαίσθητοι στις τιμές, το μοντέλο των καταστημάτων με εκπτώσεις είναι πιο ελκυστικό, με τη διείσδυσή του να αυξάνεται κατά 6,6 ποσοστιαίες μονάδες σε σύγκριση με την αντίστοιχη περίοδο του προηγούμενου έτους.
Στον τομέα των πολυκαταστημάτων με εκπτώσεις, ο οποίος καλύπτει ένα ευρύτερο φάσμα κατηγοριών, οι μεγάλοι παίκτες επέκτειναν ενεργά τις δραστηριότητές τους, οδηγώντας τη διείσδυση του μοντέλου αυτού σε αύξηση κατά 2,3 ποσοστιαίες μονάδες σε ετήσια βάση. Η αλυσίδα «Kuailehou (快乐猴)» της Metituan προσέλκυσε πελάτες αξιοποιώντας το αποτελεσματικό δίκτυο άμεσων παραδόσεων και το σχετικά υψηλό ποσοστό κατηγοριών φρέσκων προϊόντων. Ο γίγαντας του ηλεκτρονικού εμπορίου JD Group προώθησε τη μεγάλη αλυσίδα σούπερ μάρκετ με εκπτώσεις «JD discount supermarket», αξιοποιώντας τα πλεονεκτήματά του στον τομέα της εφοδιαστικής, την προμήθεια απευθείας από τις πηγές και την ανάπτυξη ιδιωτικών εμπορικών σημάτων, με στόχο να εδραιώσει περαιτέρω την παρουσία του στη Βόρεια περιοχή. Ως αντιπροσωπευτικός τοπικός λιανοπωλητής, ο Όμιλος Wumart επιτάχυνε τη μετάβασή του στο μοντέλο «hard discount» μέσω του μοντέλου «Wumart Chaozhi (物美超值)» και σημείωσε ταχεία επέκταση, βασιζόμενος στο υπάρχον δίκτυο καταστημάτων και στις βάσεις της τοπικής εφοδιαστικής αλυσίδας.
Διαδικτυακά κανάλια
Κατά τα τρία πρώτα τρίμηνα του 2025, τα διαδικτυακά κανάλια παρουσίασαν σταθερή συνολική απόδοση, με την αξία των πωλήσεων να αυξάνεται κατά 7% σε ετήσια βάση. Οι μεγάλες πλατφόρμες ηλεκτρονικού εμπορίου, όπως το Douyin, το Pinduoduo και το JD.com, σημείωσαν όλες θετική ανάπτυξη τόσο στην αξία των πωλήσεων όσο και στη διείσδυση.
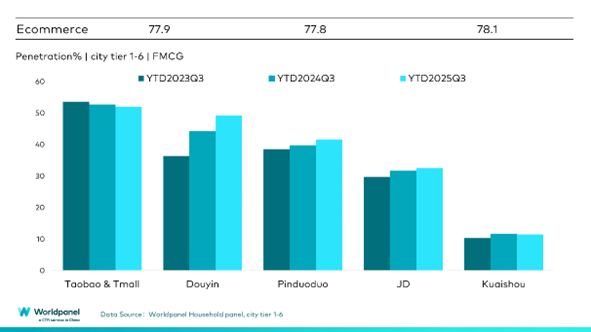
Το Douyin διατήρησε την ισχυρή δυναμική ανάπτυξής του, με το ποσοστό διείσδυσης να αυξάνεται κατά 5,1 ποσοστιαίες μονάδες σε σύγκριση με την αντίστοιχη περίοδο του προηγούμενου έτους, συνεχίζοντας την εξαιρετική του απόδοση. Αξίζει να σημειωθεί ότι το συνολικό ποσοστό διείσδυσης του Douyin πλησιάζει πλέον το 50%, με την αύξηση των πωλήσεων να είναι ιδιαίτερα σημαντική στις αγορές σε επίπεδο πόλεων. Το Douyin συνέχισε να βελτιστοποιεί το οικοσύστημα ηλεκτρονικού εμπορίου του και να βελτιώνει την εμπειρία των καταναλωτών, τόσο μέσω της διαχείρισης της πλατφόρμας όσο και μέσω της πολιτικής υποστήριξης των εμπόρων. Το JingXi (京东京喜) του Ομίλου JD συνέχισε να αξιοποιεί τα πλεονεκτήματα της εφοδιαστικής του αλυσίδας, προσφέροντας στους καταναλωτές προϊόντα με εξαιρετική σχέση ποιότητας-τιμής. Κατά τα τρία πρώτα τρίμηνα, το JingDongJingXi πέτυχε διείσδυση 4,9%.
Η Xiaohongshu ξεχώρισε από τις παραδοσιακές πλατφόρμες ηλεκτρονικού εμπορίου χάρη στη μοναδική της πλατφόρμα κοινότητας περιεχομένου και, με αφετηρία τα ενδιαφέροντα των χρηστών, ενεργοποίησε νέες καταναλωτικές δυνατότητες. Τα πιο πρόσφατα στοιχεία της Worldpanel δείχνουν ότι το ποσοστό διείσδυσης της Xiaohongshu έφτασε το 1,7%, σημειώνοντας αύξηση 0,8 ποσοστιαίων μονάδων σε σχέση με την αντίστοιχη περίοδο του προηγούμενου έτους. Νωρίτερα, η Xiaohongshu υπέγραψε συμφωνία στρατηγικής συνεργασίας με το Taobao Tmall για τη δημιουργία του «HongmaoJiHua (红猫计划)», διευκολύνοντας μια πιο αποτελεσματική ροή για τους εμπόρους των εμπορικών σημάτων, από την έμπνευση στο μπροστινό στάδιο έως τη μετατροπή στο πίσω στάδιο.
Η διείσδυση του O2O ξεπέρασε το 40% κατά τα τρία πρώτα τρίμηνα. Τα διάφορα μοντέλα παρουσίασαν διαφορετικές τάσεις ανάπτυξης. Μεταξύ αυτών, με την αύξηση της διείσδυσης, η αξία των πωλήσεων του μοντέλου αποθήκης σημείωσε σταθερή ανάπτυξη. Τα μοντέλα KA Self Run και τα μίνι προγράμματα WeChat βασίστηκαν κυρίως στην αύξηση της μέσης δαπάνης ανά αγορά για να προωθήσουν την ανάπτυξή τους. Το O2O ωριμάζει, βελτιώνοντας συνεχώς την εμπειρία των καταναλωτών χάρη σε συστήματα εφοδιαστικής με υψηλή ανταπόκριση. Για παράδειγμα, σύμφωνα με στοιχεία του συστήματος ανάλυσης χρηστών κινητών συσκευών CTR Xinghan, οι μηνιαίοι ενεργοί χρήστες του Taobao αυξήθηκαν σε 810 εκατομμύρια μέχρι τον Αύγουστο, σημειώνοντας αύξηση 6,4% από την έναρξη του «Taobao Flashsale». Η ανάπτυξη της δραστηριότητας διανομής του Ομίλου JD ενίσχυσε περαιτέρω τη συνέργεια μεταξύ του ηλεκτρονικού εμπορίου και των υπηρεσιών O2O.
Η αποτελεσματική ικανότητα εκτέλεσης παραγγελιών είναι καθοριστική για την υποστήριξη των υπηρεσιών O2O, αλλά και για την εμπειρία αγορών των καταναλωτών σε ολόκληρη την ηλεκτρονική πλατφόρμα. Οι πλατφόρμες ηλεκτρονικού εμπορίου βελτιστοποιούν επίσης συνεχώς το σύστημα εφοδιαστικής τους, προκειμένου να ανταποκριθούν στις ποικίλες καταναλωτικές απαιτήσεις. Στοιχεία της Worldpanel δείχνουν ότι το 38% των αγορών στο Douyin συγκεντρώνεται μεταξύ 9 μ.μ. και 1 π.μ. Αυτή η μοναδική νυχτερινή καταναλωτική συνήθεια θέτει υψηλότερες απαιτήσεις για τη δημιουργία πιο έγκαιρων δυνατοτήτων εκτέλεσης παραγγελιών και έχει καταστεί σημαντικό ζήτημα για τη βιώσιμη ανάπτυξη των πλατφορμών ηλεκτρονικού εμπορίου σε ένα περιβάλλον έντονου ανταγωνισμού.
Η διείσδυση των προϊόντων ιδιωτικής ετικέτας επιταχύνεται
Τα στοιχεία της Worldpanel δείχνουν ότι κατά τα τρία πρώτα τρίμηνα του 2025, πάνω από το 48% των αστικών νοικοκυριών της Κίνας αγόρασε προϊόντα ιδιωτικής ετικέτας, σημειώνοντας αύξηση 10 ποσοστιαίων μονάδων σε σύγκριση με την αντίστοιχη περίοδο του προηγούμενου έτους, γεγονός που αντανακλά τη σταδιακή αύξηση της αποδοχής των ιδιωτικών ετικετών από τους καταναλωτές. Σε περιφερειακό επίπεδο, αξιοποιώντας τα ώριμα συστήματα εφοδιαστικής αλυσίδας και τα δίκτυα logistics, η ανάπτυξη των ιδιωτικών ετικετών ήταν ιδιαίτερα έντονη στην Ανατολική περιοχή και στις πόλεις ανώτερης κατηγορίας. Παράλληλα, η αύξηση της διείσδυσης στις πόλεις νομαρχιακού επιπέδου ξεπέρασε τις 12 ποσοστιαίες μονάδες, υποδηλώνοντας ισχυρό δυναμικό και στις αγορές χαμηλότερου επιπέδου.
Η ενίσχυση του ελέγχου των αλυσίδων εφοδιασμού προϊόντων από τους λιανοπωλητές, η μείωση της κατανάλωσης στους ενδιάμεσους κρίκους και η βελτιστοποίηση των διαρθρωτικών κόστους επιτρέπουν το τιμολογιακό πλεονέκτημα των ιδιωτικών σημάτων. Κατά τα τρία πρώτα τρίμηνα του 2025, τα ιδιωτικά σήματα παρουσίασαν δυναμική τάση ανάπτυξης στα καταστήματα μελών, μετασχηματίζοντας ενεργά τα παραδοσιακά σούπερ μάρκετ και τις διαδικτυακές πλατφόρμες. Το Sam’s Club συνέχισε να ενισχύει τη δύναμη της ιδιωτικής μάρκας «Member’s Mark» μέσω των προτύπων επιλογής προϊόντων και του μηχανισμού συνδρομής. Η Hema δημιούργησε διαφοροποιημένα προϊόντα σε κατηγορίες όπως αρτοσκευάσματα, σνακ και ποτά μέσω διαφορετικών σειρών προϊόντων. Η Pangdonglai αξιοποίησε την ισχυρή τοπική αλυσίδα εφοδιασμού της και το θετικό φαινόμενο της «από στόμα σε στόμα» διαφήμισης. Επιπλέον, τα παραδοσιακά σούπερ μάρκετ, με εκπροσώπους την CR Vanguard και τον Όμιλο Wumart, προώθησαν επίσης ενεργά την ανάπτυξη ιδιωτικών ετικετών, βελτιστοποιώντας τις αλυσίδες εφοδιασμού και τις δομές των κατηγοριών προϊόντων τους. Διαδικτυακές πλατφόρμες όπως η Pupu και η Xiaoxiangchaoshi (小象超市) δημιούργησαν διακριτές σειρές ιδιωτικών εμπορικών σημάτων σε κατηγορίες προϊόντων υψηλής συχνότητας κατανάλωσης, βασιζόμενες στο μοντέλο αποθήκης τους και στα αποδοτικά δίκτυα παράδοσης O2O, προκειμένου να ενισχύσουν περαιτέρω την αφοσίωση των καταναλωτών στις πλατφόρμες τους.
Παρότι τα προϊόντα ιδιωτικής ετικέτας έχουν καταστεί βασικός άξονας για τους μεγάλους λιανοπωλητές, η μακροπρόθεσμη βιώσιμη ανάπτυξη εξακολουθεί να εξαρτάται σε μεγάλο βαθμό από τη συνεχή βελτίωση των πλεονεκτημάτων των προϊόντων, όπως ο σταθερός έλεγχος ποιότητας, η διαφοροποιημένη αξία που τα διακρίνει από τις μεγάλες εθνικές μάρκες, καθώς και η πρόκληση της ικανότητας κάλυψης των διανομητικών καναλιών. Το πώς να επιτευχθεί ισορροπία μεταξύ «χαμηλής τιμής και κερδοφορίας», να διατηρηθεί η παρουσία στην αντίληψη των καταναλωτών και να επιτευχθεί συνεργατική συμβίωση με τους κατασκευαστές, τις αλυσίδες εφοδιασμού, τα συστήματα logistics και άλλους παράγοντες έχει καταστεί βασικό ζήτημα του κλάδου.
Αν θέλετε να μάθετε περισσότερα, επικοινωνήστε με τους ειδικούς μας ή επισκεφθείτε το εργαλείο οπτικοποίησης δεδομένων για να εξερευνήσετε τα τρέχοντα και ιστορικά δεδομένα της αγοράς τροφίμων για την περιοχή σας.

