




Πραγματικά νοικοκυριά. Πραγματική συμπεριφορά. Πραγματική ανάπτυξη.
Η παγκόσμια αρχή στον τομέα της πραγματικής συμπεριφοράς των αγοραστών και των καταναλωτών.
Η αγορά προϊόντων ταχείας κατανάλωσης (FMCG) της Κίνας διατήρησε σταθερή ανάπτυξη το πρώτο εξάμηνο του 2025, ενώ οι διαφοροποιημένες μορφές πώλησης, τόσο στα φυσικά καταστήματα όσο και στο διαδίκτυο, αναδιαμόρφωσαν το τοπίο της κατανάλωσης (Κάντε κλικ για να δείτε το πρωτότυπο)
Η τελευταία έκθεση που δημοσίευσε η Worldpanel (μια υπηρεσία της CTR στην Κίνα) δείχνει ότι η αγορά των ταχέως κινούμενων καταναλωτικών αγαθών (FMCG) στις αστικές περιοχές της Κίνας σημείωσε ετήσια αύξηση πωλήσεων 2,5% το πρώτο εξάμηνο του 2025, συνεχίζοντας την ήπια ανάπτυξή της. Σε όλους τους τομείς των FMCG (γαλακτοκομικά, ποτά, τρόφιμα, προϊόντα οικιακής χρήσης και προϊόντα προσωπικής φροντίδας) σημειώθηκε αύξηση, με εξαίρεση τα γαλακτοκομικά. Τα ποτά παρέμειναν ο βασικός μοχλός ανάπτυξης, με τις πωλήσεις να αυξάνονται κατά 5,6% σε ετήσια βάση, χάρη στις ισχυρές επιδόσεις των χυμών και των λειτουργικών ποτών.
Οι περιφέρειες του Βορρά και της Ανατολής σημείωσαν σημαντική ανάπτυξη, με τις πωλήσεις να αυξάνονται κατά 4,7% και 2,6% αντίστοιχα. Σε επίπεδο πόλεων, οι πόλεις χαμηλότερης κατηγορίας, ιδίως οι αγορές σε επίπεδο κωμοπόλεων και νομών, παρέμειναν βασικοί μοχλοί ανάπτυξης, καταγράφοντας αύξηση των πωλήσεων κατά 5,1% και 4,4% αντίστοιχα κατά το πρώτο εξάμηνο.
Σύμφωνα με την Εθνική Στατιστική Υπηρεσία, οι λιανικές πωλήσεις καταναλωτικών αγαθών στις αστικές περιοχές αυξήθηκαν κατά 5,0% το πρώτο εξάμηνο του 2025, ενώ οι τελικές καταναλωτικές δαπάνες συνέβαλαν κατά περισσότερο από 50% στην οικονομική ανάπτυξη. Η αύξηση της εγχώριας ζήτησης και η τόνωση της κατανάλωσης αποτελούν βασικούς παράγοντες για την προώθηση της οικονομικής ανάπτυξης.
Παρότι το μερίδιο της κατανάλωσης υπηρεσιών στην Κίνα συνεχίζει να αυξάνεται, εξακολουθεί να υπάρχει περιθώριο ανάπτυξης σε σύγκριση με χώρες που βρίσκονται σε παρόμοιο αναπτυξιακό επίπεδο. Τα στοιχεία της Worldpanel για την κατανάλωση εκτός σπιτιού κατέγραψαν ετήσια αύξηση 8,7% στις πόλεις των κατηγοριών 1-5 κατά το πρώτο εξάμηνο του 2025. Η αναζήτηση συναισθηματικής αξίας, κοινωνικών αναγκών και ψυχαγωγικών εμπειριών από τους καταναλωτές επιταχύνει την υιοθέτηση νέων περιστάσεων και τεχνολογιών, ενώ με τη σειρά τους η συνεχής εξέλιξη αυτών των περιστάσεων και τεχνολογιών ενθαρρύνει πιο εξατομικευμένες καταναλωτικές προτιμήσεις. Αυτός ο θετικός κύκλος καινοτομίας στη ζήτηση και την προσφορά τροφοδοτεί την άνθηση της αγοράς κατανάλωσης εκτός σπιτιού.
Κανάλια εκτός διαδικτύου
Κατά το πρώτο εξάμηνο του 2025, οι πωλήσεις των καταστημάτων ψιλικών μειώθηκαν κατά 3,6% σε ετήσια βάση, ενώ το ποσοστό διείσδυσης μειώθηκε κατά 2,2 ποσοστιαίες μονάδες, κυρίως στις περιοχές του Βορρά και του Νότου. Αντίθετα, τα μικρά σούπερ μάρκετ σημείωσαν αύξηση 7,3%, σταθεροποιώντας συνολικά τον σύγχρονο εμπορικό τομέα (ο οποίος ορίζεται ως υπεραγορές, σούπερ μάρκετ και καταστήματα ψιλικών). Τα τοπικά παντοπωλεία παρουσίασαν επίσης καλή απόδοση, με αύξηση των πωλήσεων κατά 4,7%.
1. Διαφορετικές επιδόσεις μεταξύ των μεγάλων αλυσίδων λιανικής πώλησης, ο Όμιλος Walmart πρωτοστατεί το 2ο τρίμηνο, οι διαδικτυακές πλατφόρμες επεκτείνουν τις δραστηριότητές τους εκτός διαδικτύου
Οι μεγάλοι λιανοπωλητές του σύγχρονου εμπορίου παρουσίασαν διαφορετικά επίπεδα απόδοσης. Τα στοιχεία της Worldpanel δείχνουν ότι το μερίδιο αγοράς των δέκα κορυφαίων λιανοπωλητών στα σύγχρονα κανάλια πώλησης μειώθηκε κατά 1,1 ποσοστιαίες μονάδες.
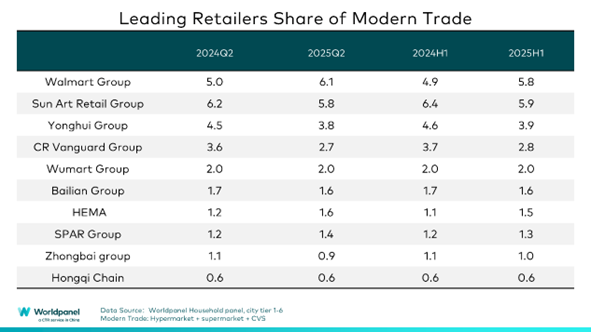
Με κινητήριο δύναμη τις ισχυρές επιδόσεις του Sam’s Club, ο Όμιλος Walmart κατέκτησε το μεγαλύτερο μερίδιο αγοράς το 2ο τρίμηνο, σημειώνοντας αύξηση 0,9 ποσοστιαίων μονάδων κατά το πρώτο εξάμηνο. Η βελτιστοποίηση των καταστημάτων παρέμεινε βασική στρατηγική: το μερίδιο αγοράς του Ομίλου Yonghui μειώθηκε κατά 0,7 ποσοστιαίες μονάδες λόγω αναδιάρθρωσης, ενώ ο Όμιλος Rainbow — ακολουθώντας το μοντέλο της Pangdonglai — πέτυχε αύξηση πωλήσεων 4,2% και ενίσχυσε τη διείσδυση κατά 0,1 ποσοστιαίες μονάδες μέσω αναβαθμίσεων στα καταστήματα και στην εφοδιαστική αλυσίδα. Ο Όμιλος Bubugao παρουσίασε επίσης ισχυρή απόδοση, εστιάζοντας σε βασικές περιοχές και στη βελτιστοποίηση των καταστημάτων, επιτυγχάνοντας ετήσια αύξηση 9,9% στις δαπάνες ανά επίσκεψη.
Οι παραδοσιακοί φορείς του ηλεκτρονικού εμπορίου επεκτείνονται σε μορφές εκτός διαδικτύου, προκειμένου να ξεπεράσουν τους περιορισμούς της αμιγώς διαδικτυακής εμπειρίας αγορών. Το JD Mall του Ομίλου JD προσφέρει ολοκληρωμένες λύσεις για τον τρόπο ζωής, ενώ η JD Fresh επιτάχυνε την ανάπτυξη του μοντέλου καταστημάτων της (κεντρικά καταστήματα + δορυφορικά καταστήματα γειτονιάς) στη Βόρεια περιοχή, με αποτέλεσμα η διείσδυσή της να αυξηθεί κατά 0,4 ποσοστιαίες μονάδες.
2. Επέκταση των καταστημάτων με μέλη, με τις προκλήσεις που συνεπάγεται η προσαρμογή στις τοπικές συνθήκες
Τα καταστήματα με σύστημα συνδρομής δεσμεύουν αποτελεσματικά τους καταναλωτές και αυξάνουν την αξία για τον πελάτη, προσφέροντας διαφοροποιημένα προϊόντα, υπηρεσίες υψηλής ποιότητας και εξατομικευμένες εμπειρίες. Η συνολική διείσδυση αυξήθηκε κατά 3,6 ποσοστιαίες μονάδες σε ετήσια βάση κατά το πρώτο εξάμηνο του 2025, αν και η απόδοση διέφερε ανάλογα με τον εκάστοτε λιανοπωλητή.
Η διείσδυση της Sam’s Club αυξήθηκε κατά 5,2 ποσοστιαίες μονάδες τόσο στην Ανατολική όσο και στη Νότια περιοχή, χάρη σε επιθετικές στρατηγικές επέκτασης και στοχευμένης προσέγγισης ανά περιοχή. Για να εξισορροπήσει τις περιφερειακές ανισορροπίες, το Sam’s Club θα ανοίξει το μεγαλύτερο κατάστημά του στο Πεκίνο (με αποθήκη ψυκτικής αλυσίδας 4.000 τ.μ.) έως τα τέλη του 2025, στοχεύοντας στους πελάτες του Βόρειου Πεκίνου με ένα μοντέλο «ψώνια + μίνι-διακοπές». Ωστόσο, οι πρόσφατες αντιπαραθέσεις σχετικά με τα προϊόντα αντανακλούν τις συνεχιζόμενες προκλήσεις στην ευθυγράμμιση μεταξύ της τοπικά προσαρμοσμένης ανάπτυξης προϊόντων και των ταχέως μεταβαλλόμενων αναγκών των καταναλωτών.
Η Hema έχει κλείσει σε μεγάλο βαθμό τα καταστήματά της με το πρόγραμμα X Membership, προκειμένου να επικεντρωθεί στα μοντέλα Hema NB και Freshippo. Η Metro ενέτεινε την τοπική προσαρμογή για να αντιμετωπίσει την ομογενοποίηση. Η Costco, η οποία συγκεντρώνεται στο Δέλτα του ποταμού Γιανγκτσέ, αντιμετωπίζει προβλήματα λόγω του περιορισμένου μεγέθους των καταστημάτων της και στερείται τοπικών υπηρεσιών όπως το O2O. Το πώς να ενισχύσει αποτελεσματικά την αφοσίωση των μελών και να προσαρμοστεί στην κινεζική κουλτούρα κατανάλωσης αποτελεί βασική πρόκληση για την Costco.
3. Οι αλυσίδες καταστημάτων με εκπτώσεις διερευνούν νέα επιχειρηματικά μοντέλα, ενώ οι παραδοσιακοί λιανοπωλητές επιταχύνουν τη μεταμόρφωσή τους
Κατά το πρώτο εξάμηνο του 2025, οι κορυφαίες αλυσίδες καταστημάτων με εκπτώσεις συνέχισαν να κερδίζουν μερίδιο αγοράς μέσω της αναβάθμισης του επιχειρηματικού τους μοντέλου και της βελτιστοποίησης της εφοδιαστικής αλυσίδας, ενώ και οι παραδοσιακοί λιανοπωλητές επιτάχυναν την επέκτασή τους στον τομέα των καταστημάτων με πολύ χαμηλές τιμές.
Η διείσδυση των καταστημάτων σνακ με εκπτώσεις ξεπέρασε το 25% το πρώτο εξάμηνο, με την περιοχή του Νότου να αποτελεί την κύρια αγορά τους. Παρά τη χαμηλότερη μέση δαπάνη ανά επίσκεψη στην περιοχή της Δύσης, η διείσδυση έφτασε σχεδόν το 30%, με σημαντική αύξηση του αριθμού των καταναλωτών. Καθώς η επέκταση επεκτείνεται σε αγορές χαμηλότερου επιπέδου, τα καταστήματα αυτά παρουσιάζουν τον ταχύτερο ρυθμό ανάπτυξης στις αγορές σε επίπεδο πόλεων.
Σε αντίθεση με τα καταστήματα σνακ με εκπτώσεις, τα οποία επικεντρώνονται στα σνακ και απευθύνονται σε αγορές χαμηλότερου επιπέδου, τα ολοκληρωμένα καταστήματα με εκπτώσεις τείνουν να καλύπτουν ένα πλήρες φάσμα κατηγοριών, προκειμένου να ικανοποιήσουν τη ζήτηση των καταναλωτών για προϊόντα υψηλής ποιότητας και καλής σχέσης ποιότητας-τιμής. Το «Super Warehouse» της HotMaxx στο Πεκίνο καλύπτει πολλές κατηγορίες, από είδη καθημερινής ανάγκης έως είδη πολυτελείας, και προσφέρει μια ξεχωριστή εμπειρία.
Η Aldi σημείωσε σταθερή πρόοδο χάρη στις στρατηγικές προσαρμογής στις τοπικές συνθήκες: το κατάστημά της στο Κουνσάν (πόλη σε επίπεδο κομητείας) κατέγραψε νέο ρεκόρ πωλήσεων στην Κίνα. Αξιοποιώντας την εμπειρία της στη Σαγκάη, τις περιφερειακές αλυσίδες εφοδιασμού και τη στρατηγική της για «υψηλής ποιότητας είδη διατροφής και προϊόντα lifestyle», η διείσδυση της Aldi στην Ανατολική περιοχή αυξήθηκε κατά 1,2 ποσοστιαίες μονάδες το πρώτο εξάμηνο.
Οι παραδοσιακοί λιανοπωλητές, όπως η αλυσίδα «Xiaobaihui» του Ομίλου Zhongbai, μεταπήδησαν στον τομέα των καταστημάτων «hard discount», απλοποιώντας τον αριθμό των κωδικών προϊόντων (SKU) και εστιάζοντας σε κατηγορίες βασικών προϊόντων υψηλής συχνότητας αγοράς. Το μοντέλο «hard discount» της Jiajiayue σημείωσε επίσης ραγδαία ανάπτυξη, ενώ ο περιφερειακός λιανοπωλητής Heli Supermarket ενίσχυσε τα κοινοτικά καταστήματα εκπτώσεων του με υπηρεσίες O2O.
Διαδικτυακά κανάλια
Κατά το πρώτο εξάμηνο του 2025, οι πωλήσεις του ηλεκτρονικού εμπορίου αυξήθηκαν κατά 6,9% σε ετήσια βάση, ενώ ο βαθμός διείσδυσης αυξήθηκε κατά 0,3 ποσοστιαίες μονάδες. Οι περισσότερες μεγάλες πλατφόρμες σημείωσαν αύξηση, με εξαίρεση την Taotian Group και την Kuaishou. Το ποσοστό διείσδυσης της Douyin αυξήθηκε κατακόρυφα κατά 5,6 ποσοστιαίες μονάδες, ενώ η Jingxi της JD.com κέρδισε 2,9 ποσοστιαίες μονάδες, κατακτώντας αγορές χαμηλότερου επιπέδου μέσω μιας στρατηγικής οικονομικά αποδοτικής τοποθέτησης και της πλήρους διασύνδεσης των ψηφιακών λύσεων αγορών.
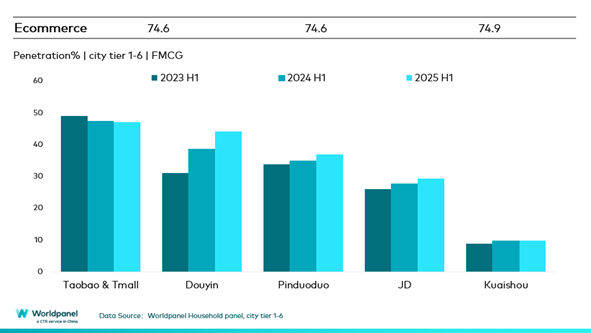
Κατά τη διάρκεια του εμπορικού φεστιβάλ «618» (4 εβδομάδες έως τις 13/6/2025), η διείσδυση του διαδικτυακού εμπορίου αυξήθηκε κατά 2,9 ποσοστιαίες μονάδες. Μεταξύ αυτών, ο Όμιλος TaoTian σημείωσε ετήσια αύξηση του όγκου πωλήσεων κατά 1%, απλοποιώντας τις προωθητικές ενέργειες (π.χ. κουπόνια 88VIP) και αναδιαρθρώνοντας τις στρατηγικές προσέλκυσης επισκεψιμότητας. Η Douyin ξεχώρισε με αύξηση της διείσδυσης κατά 4,1 ποσοστιαίες μονάδες, μέσω της ενσωμάτωσης προϊόντων σε περιεχόμενο σχετικό με τον τρόπο ζωής και σε δραστηριότητες εκτός διαδικτύου. Ο Όμιλος JD αξιοποίησε τα ισχυρά πλεονεκτήματά του στον τομέα της εφοδιαστικής και της εφοδιαστικής αλυσίδας για να προσφέρει «ποιότητα + προσιτές τιμές», με την υποστήριξη του ταχέως αναπτυσσόμενου δικτύου παράδοσης φαγητού και των μορφών λιανικής εκτός διαδικτύου.
Η διείσδυση του O2O ξεπέρασε το 35% το πρώτο εξάμηνο, με τις πωλήσεις του μοντέλου αποθήκης να σημειώνουν αύξηση άνω του 25% σε ετήσια βάση. Η Xiaoxiang Chaoshi αύξησε τις πωλήσεις της κατά 38,3% το πρώτο εξάμηνο του 2025. Με επίκεντρο την έννοια των άμεσων υπηρεσιών υψηλής αποδοτικότητας και πλήρους φάσματος κατηγοριών, οι μεγάλες πλατφόρμες επιταχύνουν την ενοποίηση των πόρων. Το Taobao αναβάθμισε την υπηρεσία «Hourly Delivery» σε «Taobao Flashsale», ξεπερνώντας τα 80 εκατομμύρια ημερήσιες παραγγελίες εντός δύο μηνών από την έναρξη λειτουργίας της, στις2 Μαΐου. Ο τομέας O2O έχει μετατραπεί σε πεδίο μάχης για τους παίκτες του ηλεκτρονικού εμπορίου.
Συμπέρασμα:
Κατά το πρώτο εξάμηνο του 2025, η αγορά προϊόντων ταχείας κατανάλωσης (FMCG) της Κίνας παρουσίασε μέτρια ανάκαμψη. Οι καταναλωτές που δίνουν έμφαση στην τιμή και στην εμπειρία απαιτούν υψηλότερη ποιότητα και λειτουργικότητα στα προϊόντα. Αυτή η τάση ωθεί τα κανάλια πώλησης, τόσο τα φυσικά όσο και τα διαδικτυακά, να αναδιαμορφώσουν το καταναλωτικό τοπίο μέσω του ανταγωνισμού αλλά και της αλληλοσυμπλήρωσης.
Στα κανάλια εκτός διαδικτύου, οι αλυσίδες Sam’s Club, Aldi και JD Fresh ανταποκρίθηκαν με ακρίβεια στις ανάγκες των καταναλωτών μέσω μοντέλων μελών, μοντέλων υψηλής έκπτωσης και κοινοτικών μοντέλων. Τα παραδοσιακά σούπερ μάρκετ επικεντρώθηκαν στη βελτιστοποίηση της γκάμας προϊόντων στο πλαίσιο των αναβαθμίσεών τους, ενώ παράλληλα ενσωμάτωσαν υπηρεσίες O2O για να αντιμετωπίσουν τις προκλήσεις που σχετίζονται με την επισκεψιμότητα των πελατών.
Κατά τη διάρκεια του εμπορικού φεστιβάλ «618», οι γενικές ανάγκες των καταναλωτών για αποθέματα επικεντρώθηκαν στα είδη καθημερινής ανάγκης, ενώ οι καταναλωτές διαφοροποίησαν τις αγορές τους μέσω πολλαπλών καναλιών. Οι υπηρεσίες O2O επαναπροσδιόρισαν την έννοια της «εγγύτητας», καθώς η ενοποίηση των πόρων των πλατφορμών επέτρεψε την επέκταση της αγοραστικής εμπειρίας των καταναλωτών σε όλες τις κατηγορίες προϊόντων.
Στο πλαίσιο της ολοκλήρωσης και της ανάπτυξης των πολυκαναλικών λύσεων, η αγορά των προϊόντων ταχείας κατανάλωσης (FMCG) δεν αφορά πλέον την απλή αντικατάσταση μεταξύ διαδικτυακών και φυσικών καναλιών. Αντίθετα, απαιτεί την εστίαση στις βασικές απαιτήσεις των καταναλωτών μέσω τριών διαστάσεων: της αξίας του προϊόντος (ποιότητα, λειτουργικότητα), της αξίας της εμπειρίας (εμπειρίες, εξατομίκευση) και της αξίας της μάρκας (ουσιαστική διαφοροποίηση, συναισθηματική απήχηση), προκειμένου να επιτευχθεί ανταγωνιστικό πλεονέκτημα ενόψει του έντονου ανταγωνισμού στην αγορά.
Αν θέλετε να μάθετε περισσότερα, επικοινωνήστε με τους ειδικούς μας ή επισκεφθείτε το εργαλείο οπτικοποίησης δεδομένων για να εξερευνήσετε τα τρέχοντα και ιστορικά δεδομένα της αγοράς τροφίμων για την περιοχή σας.

