




Πραγματικά νοικοκυριά. Πραγματική συμπεριφορά. Πραγματική ανάπτυξη.
Η παγκόσμια αρχή στον τομέα της πραγματικής συμπεριφοράς των αγοραστών και των καταναλωτών.
Η αβεβαιότητα που επικρατεί στην περιοχή δεν οδηγεί σε μια ενιαία και ομοιόμορφη αντίδραση των καταναλωτών στα ΗΑΕ. Αντίθετα, μια νέα πανεθνική έρευνα της Worldpanel από την Numerator δείχνει ότι τα νοικοκυριά χωρίζονται σε τρεις σαφώς καθορισμένες νοοτροπίες, καθεμία από τις οποίες επηρεάζει με διαφορετικό τρόπο τις δαπάνες, τις προτεραιότητες και την εμπιστοσύνη των καταναλωτών.
Με βάση μια έρευνα στην οποία συμμετείχαν 1.294 κύριοι υπεύθυνοι αγορών των νοικοκυριών, η μελέτη αποκαλύπτει ότι ο τρόπος με τον οποίο οι οικογένειες αντιλαμβάνονται τις πιέσεις λόγω κόστους, την ασφάλεια και το μέλλον είναι πλέον εξίσου σημαντικός με την πραγματική οικονομική τους κατάσταση. Συνολικά, αυτά τα τρία στοιχεία εξηγούν γιατί η αξία, η αφοσίωση και η ανάπτυξη εκδηλώνονται με τόσο διαφορετικό τρόπο στις διάφορες κατηγορίες προϊόντων.
«Αυτά τα νοικοκυριά δεν κινούνται προς την ίδια κατεύθυνση», λέει ο Karan Gupta, Διευθυντής Λύσεων, Advanced Analytics, Worldpanel της Numerator για την Αφρική και τη Μέση Ανατολή. «Οι μάρκες δεν μπορούν πλέον να βασίζονται σε έναν και μόνο ορισμό της αξίας. Η συνάφεια εξαρτάται από την κατανόηση του τρόπου με τον οποίο οι διαφορετικές οικογένειες αντιδρούν συναισθηματικά και οικονομικά στο ίδιο περιβάλλον.»
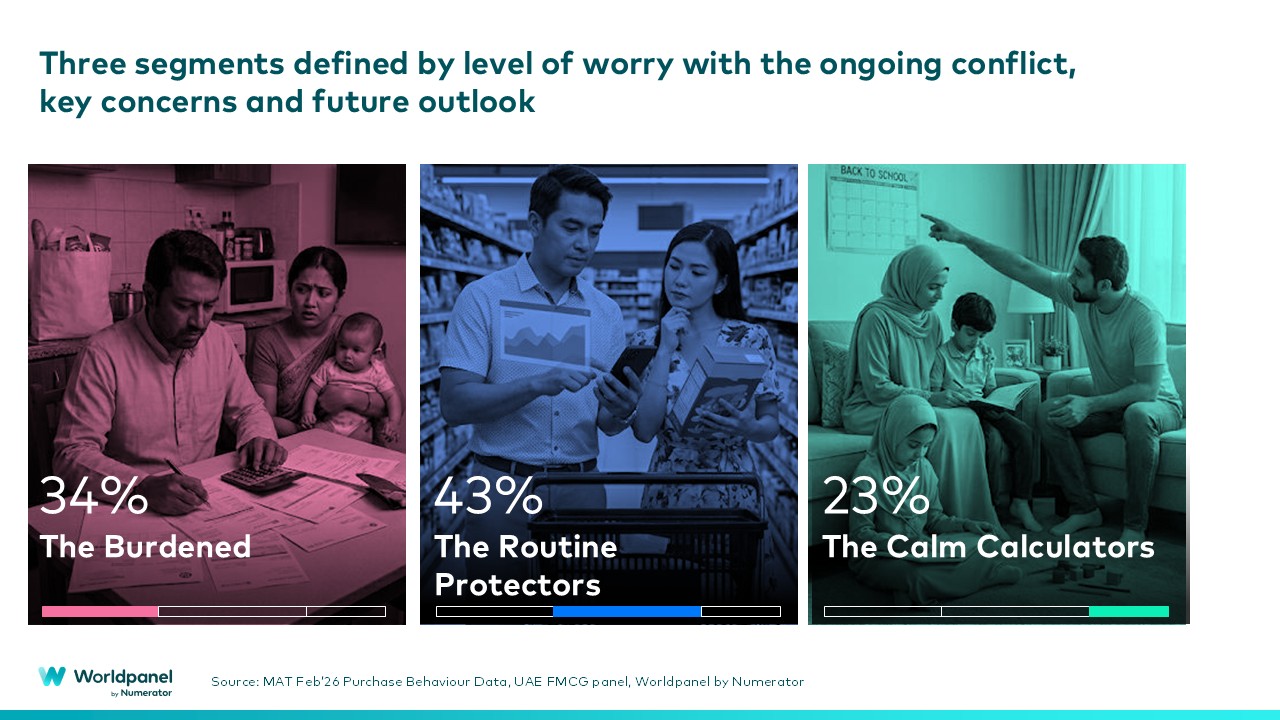
Οι επιβαρυμένοι (34%) – επιφυλακτικοί, περιορισμένοι και αποστασιοποιημένοι
Η μεγαλύτερη πηγή πίεσης προέρχεται από την ομάδα «The Burdened», η οποία αντιπροσωπεύει λίγο περισσότερο από το ένα τρίτο των νοικοκυριών των ΗΑΕ. Αυτή η ομάδα είναι η πιο απαισιόδοξη τόσο όσον αφορά τις γενικές συνθήκες όσο και τις δικές της οικονομικές προοπτικές.
Το αυξανόμενο κόστος διαβίωσης, η εισοδηματική ασφάλεια και η ανησυχία για την ασφάλεια της οικογένειας κυριαρχούν στις σκέψεις τους, με αποτέλεσμα να γίνονται αισθητές περικοπές τόσο στις καθημερινές όσο και στις μακροπρόθεσμες δαπάνες. Σχεδόν οκτώ στους δέκα δηλώνουν ότι δεν είναι διατεθειμένοι να επενδύσουν σε περιουσιακά στοιχεία στα ΗΑΕ τους επόμενους 6–12 μήνες, γεγονός που υποδηλώνει χαμηλή εμπιστοσύνη πέρα από τις άμεσες ανάγκες.
Όταν οι καταναλωτές βρίσκονται υπό πίεση, η αφοσίωση σε μια μάρκα είναι εύθραυστη. Όταν οι αγαπημένες μάρκες τροφίμων δεν είναι διαθέσιμες ή γίνονται υπερβολικά ακριβές, ένα σημαντικό ποσοστό των καταναλωτών είναι πρόθυμο να στραφεί σε φθηνότερα προϊόντα, γεγονός που ενισχύει τον αυξανόμενο ρόλο της τιμής ως αποφασιστικού παράγοντα.
Οι «Υπερασπιστές της Ρουτίνας» (43%) – υπερασπίζονται τη σταθερότητα και την ευημερία της οικογένειας
Στο άλλο άκρο του φάσματος βρίσκεται η μεγαλύτερη ομάδα: οι «Προστατευτές της Ρουτίνας», που αντιπροσωπεύουν το 43% των νοικοκυριών. Αν και αντιμετωπίζουν λιγότερους οικονομικούς περιορισμούς, αυτή η ομάδα καθοδηγείται σε μεγάλο βαθμό από συναισθηματικούς παράγοντες.
Οι ανησυχίες τους επικεντρώνονται στην προστασία της ευημερίας της οικογένειας, των καθημερινών συνηθειών των παιδιών και της ψυχικής τους ισορροπίας, και όχι αποκλειστικά στα οικονομικά. Δεν απομακρύνονται εντελώς από την κατανάλωση, αλλά γίνονται πιο επιλεκτικοί, δίνοντας προτεραιότητα στη συνέχεια και στον έλεγχο έναντι του πειραματισμού ή της επέκτασης.
Αυτή η νοοτροπία εκφράζεται σε συμπεριφορές που ευνοούν γνωστές μάρκες, προβλέψιμες μορφές και αγορές που υποστηρίζουν τις καθημερινές ρουτίνες, ιδίως την κατανάλωση στο σπίτι.
Οι «Ψύχραιμοι Υπολογιστές» (23%) – ανθεκτικοί αλλά εξαιρετικά μελετητικοί
Η μικρότερη ομάδα, οι «Calm Calculators», ξεχωρίζει για τη συναισθηματική ανθεκτικότητα και τη σχετική αισιοδοξία της. Με αυτοπεποίθηση σε οικονομικό επίπεδο, παραμένουν ενεργοί στην αγορά, αλλά αντιμετωπίζουν τις δαπάνες με πολύ μεγαλύτερη προσοχή.
Αυτή η ομάδα παρακολουθεί στενά τις τιμές και τους οικονομικούς δείκτες, σταθμίζει προσεκτικά τις αγορές της και βελτιστοποιεί ενεργά το πού και πώς ξοδεύει τα χρήματά της. Αντί να περιορίζει κατηγορηματικά την κατανάλωση, την εξειδικεύει, δίνοντας προτεραιότητα στην αποδοτικότητα, στην έξυπνη σχέση ποιότητας-τιμής και στη μακροπρόθεσμη απόδοση.
Μια αγορά που διαμορφώνεται από τις αποκλίσεις και όχι από τους μέσους όρους
Συνολικά, αυτά τα τρία τμήματα υπογραμμίζουν μια κρίσιμη αλλαγή στην αγορά των ΗΑΕ: οι καταναλωτές δεν περιορίζονται απλώς στο να «επιλέγουν φθηνότερα προϊόντα» ή να «παραμένουν σταθεροί». Παρουσιάζουν αποκλίσεις – σε συναισθηματικό, συμπεριφορικό και οικονομικό επίπεδο – με τρόπους που θέτουν υπό αμφισβήτηση τις στρατηγικές «ενιαίας προσέγγισης».
Στο δεύτερο άρθρο αυτής της σειράς, εξετάζουμε πώς αυτές οι νοοτροπίες μεταφράζονται ήδη σε αλλαγές στις καθημερινές συνήθειες, στη συμπεριφορά κατά τη διάρκεια του Ραμαζανιού, στην ευπάθεια των κατηγοριών προϊόντων και στον κίνδυνο για τις μάρκες στον τομέα των προϊόντων ευρείας κατανάλωσης (FMCG).
Αν επιθυμείτε να έχετε πρόωρη πρόσβαση στα αποτελέσματα αυτής της έρευνας και να μάθετε τι σημαίνουν για τη μάρκα και την κατηγορία σας, επικοινωνήστε με τους τοπικούς μας ειδικούς.
Karan Gupta
Διευθυντής ΛύσεωνΠροηγμένης Ανάλυσης
Worldpanel της Numerator για την Αφρική και τη Μέση Ανατολή

