



Πραγματικά νοικοκυριά. Πραγματική συμπεριφορά. Πραγματική ανάπτυξη.
Η παγκόσμια αρχή στον τομέα της πραγματικής συμπεριφοράς των αγοραστών και των καταναλωτών.
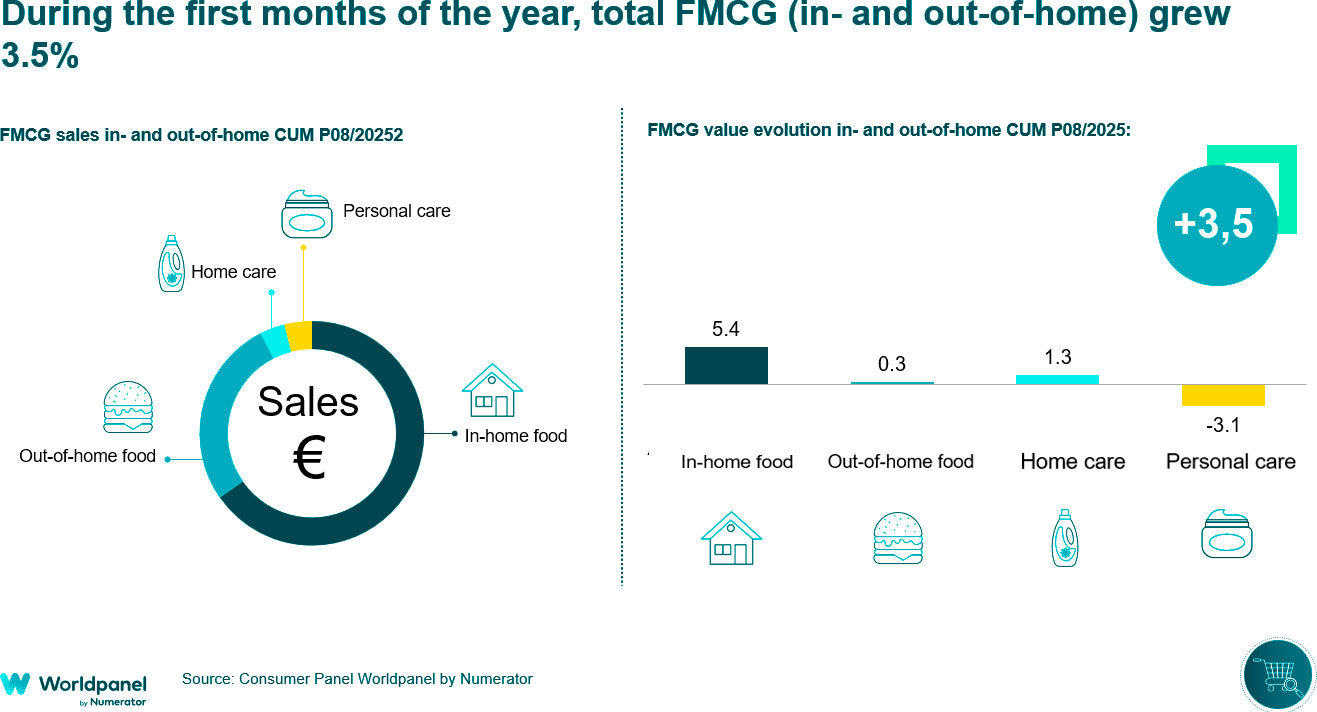
«Η κατανάλωση μαζικών προϊόντων αυξήθηκε κατά 3,5% έως τον Αύγουστο, χάρη στις ιδιωτικές ετικέτες και τις αλυσίδες περιορισμένης ποικιλίας»
Το 2025 επιβεβαιώνει ότι η αγορά μαζικής κατανάλωσης έχει εισέλθει σε φάση σταθερότητας. Ωστόσο, οι καταναλωτές συνεχίζουν να ασκούν αυστηρό έλεγχο στις δαπάνες τους, πράγμα που σημαίνει ότι παραμένουν επιφυλακτικοί κατά την πλήρωση των καλαθιών αγορών τους, ενώ οι ιδιωτικές μάρκες συνεχίζουν να κερδίζουν έδαφος. Στο πλαίσιο αυτό, οι συνολικές δαπάνες για κατανάλωση εντός και εκτός σπιτιού αυξήθηκαν κατά 3,5% έως τον Αύγουστο, με την κατανάλωση εντός σπιτιού να παρουσιάζει καλύτερη απόδοση, σημειώνοντας άνοδο 4,4%.
Κατά τη διάρκεια της περιόδου που αναλύθηκε, οι καταναλωτές διαχειρίζονται τα καλάθια αγορών τους με μεγαλύτερη προσοχή, πραγματοποιώντας περισσότερες επισκέψεις στα καταστήματα, αλλά με μικρότερες αγορές. Ταυτόχρονα, χρησιμοποιούν διαφορετικές αλυσίδες για να καλύψουν τις ανάγκες τους: στο 13,6% των περιπτώσεων, επισκέπτονται περισσότερους από έναν λιανοπωλητές την ίδια ημέρα (εξαιρουμένου του παραδοσιακού εμπορίου), μια συμπεριφορά που ενθαρρύνεται από την αυξανόμενη συγκέντρωση του κλάδου.
Οι μάρκες ιδιωτικής ετικέτας έχουν σημειώσει αύξηση κατά 1,7 ποσοστιαίες μονάδες μέχρι στιγμής φέτος, διατηρώντας ρυθμό παρόμοιο με αυτόν του προηγούμενου έτους. Αν και έχουν παρουσιάσει κάποια επιβράδυνση τις τελευταίες περιόδους, το μερίδιό τους στην αγορά φτάνει ήδη το 45,9% μέχρι τον Αύγουστο, κυρίως χάρη στις αλυσίδες περιορισμένης γκάμας προϊόντων.
Οι αλυσίδες περιορισμένης γκάμας προϊόντων και οι περιφερειακές αλυσίδες οδηγούν την ανάπτυξη
Όπως και το 2024, οι αλυσίδες περιορισμένης γκάμας και οι περιφερειακές αλυσίδες είναι αυτές που παρουσιάζουν τη μεγαλύτερη ανάπτυξη το 2025. Οι πρώτες πλησιάζουν πλέον το μερίδιο του 40% (+1,5 ποσοστιαίες μονάδες σε σύγκριση με την αντίστοιχη περίοδο του προηγούμενου έτους), ενώ οι δεύτερες ανέρχονται στο 18,4% (+0,5 ποσοστιαίες μονάδες).
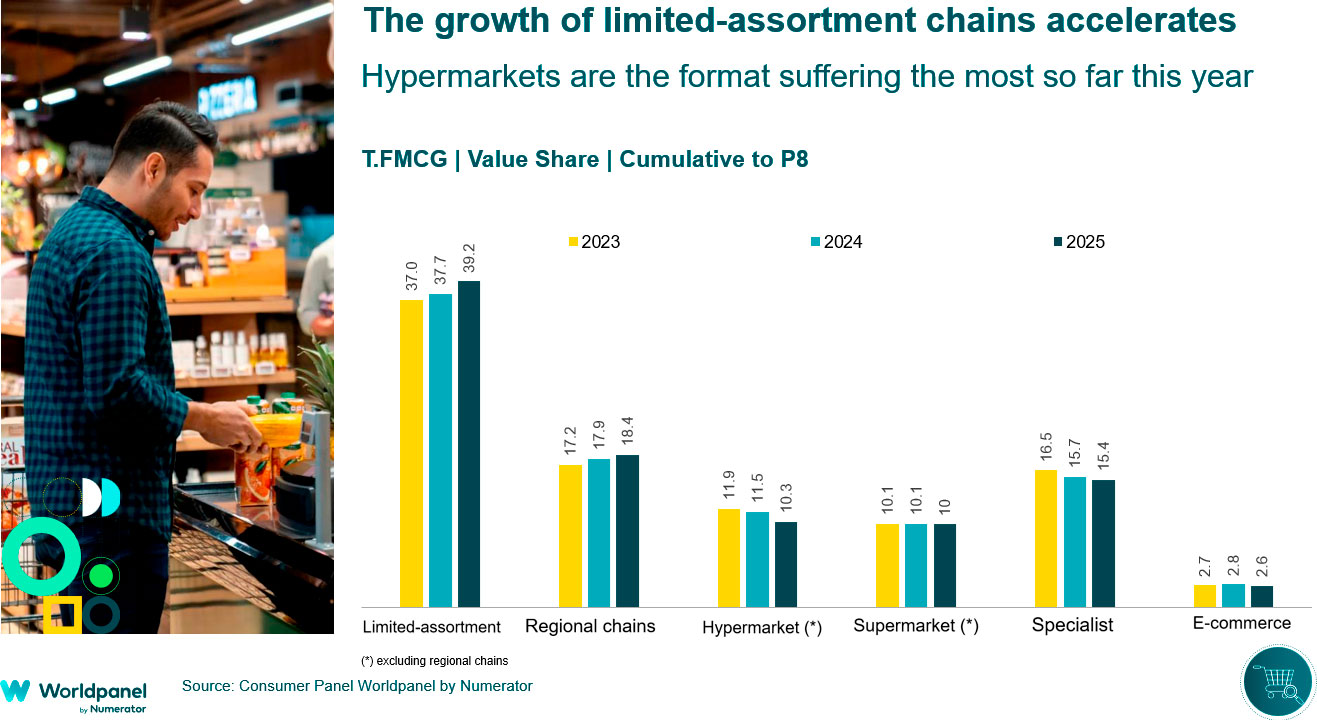
Αντίθετα, ο τύπος των υπεραγορών ήταν αυτός που επηρεάστηκε περισσότερο, κλείνοντας τους πρώτους οκτώ μήνες του έτους με μερίδιο λίγο πάνω από το 10% (-1,2 ποσοστιαίες μονάδες), ενώ το παραδοσιακό εμπόριο παραμένει γύρω στο 15%, κάτι που σημαίνει συνεχιζόμενη πτώση, αν και με βραδύτερο ρυθμό σε σχέση με τα προηγούμενα έτη (-0,3 ποσοστιαίες μονάδες).
Σε γενικές γραμμές, οι αλυσίδες με περιορισμένη γκάμα προϊόντων είναι αυτές που έχουν κερδίσει το μεγαλύτερο μερίδιο αγοράς μέχρι στιγμής φέτος, ειδικά σε περιοχές όπου έχουν ισχυρή παρουσία, ενώ άλλες αλυσίδες κατάφεραν να αναπτυχθούν χάρη στην προσέλκυση περισσότερων αγοραστών ή στην ενίσχυση της αφοσίωσης των πελατών. Ωστόσο, τα καταστήματα τύπου υπεραγοράς συνεχίζουν να αντιμετωπίζουν δυσκολίες και δεν έχουν καταφέρει να αντισταθμίσουν τις απώλειές τους με άλλα καταστήματα τοπικής εμβέλειας.
Στο πλαίσιο αυτό, ο οργανωμένος λιανικός τομέας αντιμετωπίζει μια ολοένα και πιο σταθερή αγορά, με μειωμένη ανάπτυξη από τον παραδοσιακό εμπόριο, ενώ οι καταναλωτές διαφοροποιούν όλο και περισσότερο τις αγοραστικές τους επιλογές. Μία από τις κύριες πηγές ανάπτυξης είναι τα νοικοκυριά ηλικιωμένων χωρίς παιδιά, τα οποία αντιπροσωπεύουν περισσότερο από το ήμισυ της αγοράς και εξακολουθούν να βρίσκονται εκτός της εμβέλειας του σύγχρονου λιανικού εμπορίου. Μια άλλη ευκαιρία είναι η προώθηση εναλλακτικών λύσεων στην κατανάλωση εκτός σπιτιού, επεκτείνοντας έτσι το εύρος της αγοράς πέρα από τα παραδοσιακά μοντέλα.

