



Πραγματικά νοικοκυριά. Πραγματική συμπεριφορά. Πραγματική ανάπτυξη.
Η παγκόσμια αρχή στον τομέα της πραγματικής συμπεριφοράς των αγοραστών και των καταναλωτών.
Η Mercadona, ο αδιαμφισβήτητος ηγέτης, έκλεισε το 2023 με μερίδιο 26,2% στις δαπάνες, ακολουθούμενη από τις Carrefour, Lidl, τον Όμιλο Eroski και τη Dia.
Οι 5 κορυφαίες ισπανικές αλυσίδες σούπερ μάρκετ το 2023 – Mercadona, Carrefour, Lidl, Όμιλος Eroski και DIA – αντιπροσωπεύουν πλέον συνολικά περισσότερο από το ήμισυ (51%) των συνολικών δαπανών για προϊόντα ταχείας κατανάλωσης (FMCG) σε όλους τους λιανοπωλητές. Σε ένα έτος, η αγορά τροφίμων στην Ισπανία αυξήθηκε κατά 7,6% σε αξία, ενώ η αύξηση σε όγκο έχει αρχίσει να δείχνει σημάδια σταθεροποίησης, σύμφωνα με στοιχεία της Worldpanel.
Ο σύγχρονος λιανικός εμπορικός τομέας στην Ισπανία παρουσιάζει καλύτερες επιδόσεις σε σχέση με τα παραδοσιακά κανάλια διανομής, ενώ σχεδόν όλες οι μεγάλες αλυσίδες σούπερ μάρκετ κερδίζουν μερίδιο αγοράς. Το 2023, μια χρονιά που χαρακτηρίστηκε από την αύξηση των τιμών, οι καταναλωτές προσπάθησαν να ελέγξουν καλύτερα τις δαπάνες τους και στράφηκαν από τα παραδοσιακά καταστήματα προς τα σούπερ μάρκετ. Παράλληλα, παράγοντες όπως οι προσφορές και τα ιδιωτικά εμπορικά σήματα των λιανοπωλητών αποκτούν όλο και μεγαλύτερη σημασία στην επιλογή του σημείου πώλησης.
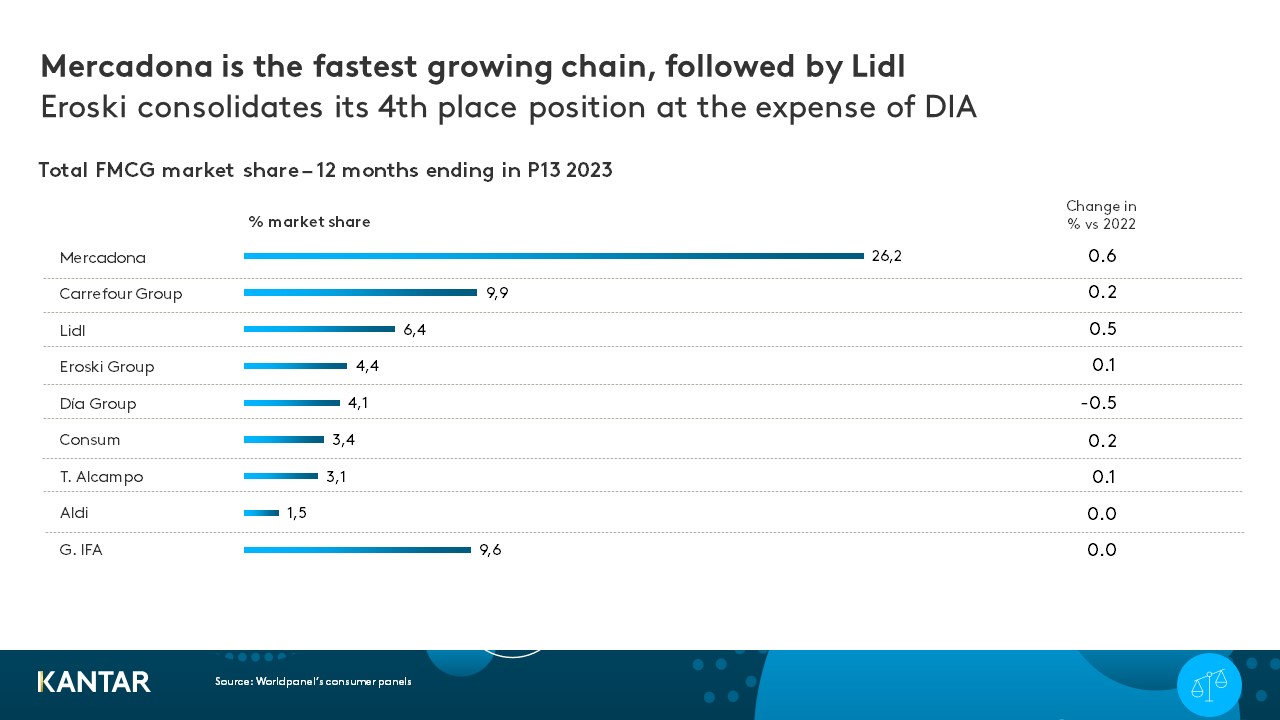
Η Mercadona παραμένει ο αδιαμφισβήτητος ηγέτης, κλείνοντας τη χρονιά ως η αλυσίδα με τη μεγαλύτερη αύξηση στο μερίδιο δαπανών (+0,6%), φτάνοντας το 26,2%. Καταγράφηκε αύξηση από τον Απρίλιο και μετά, η οποία συνέπεσε με την ανακοίνωση μιας εκστρατείας μείωσης τιμών σε 500 προϊόντα. Πρόκειται για μια θετική τάση που η αλυσίδα έχει καταφέρει να διατηρήσει μέχρι σήμερα.
Η Carrefour διατηρεί τη δεύτερη θέση της με μια πιο συγκρατημένη αύξηση του μεριδίου αγοράς κατά 0,2%. Οι προσπάθειές της να διατηρήσει τις τιμές σε χαμηλά επίπεδα, μέσω προσφορών και ενός ελκυστικού προγράμματος πιστότητας, εκτιμώνται από τους καταναλωτές. Ωστόσο, με μερίδιο αγοράς 9,9%, η πρόκληση για την Carrefour είναι πλέον να συνεχίσει να επεκτείνει τα καταστήματά της τοπικής εμβέλειας.
Εν τω μεταξύ, οι γερμανικές αλυσίδες καταστημάτων χαμηλών τιμών εξακολουθούν να εστιάζουν στην ισπανική αγορά. Τόσο η Aldi όσο και η Lidl συγκαταλέγονται μεταξύ των λιανοπωλητών με τον μεγαλύτερο αριθμό ανοίγματος νέων καταστημάτων, καθώς και μεταξύ εκείνων που επενδύουν περισσότερο στα μέσα μαζικής ενημέρωσης. Η Lidl, με μερίδιο αξίας 6,4%, βρίσκεται στην τρίτη θέση και σημείωσε τη δεύτερη υψηλότερη ανάπτυξη το 2023. Ωστόσο, αυτή η ανάπτυξη δεν περιορίζεται μόνο στην ίδρυση νέων καταστημάτων, κάτι που πρέπει να ληφθεί υπόψη, καθώς η αλυσίδα έχει ήδη ανακοινώσει τη συνεχιζόμενη επέκταση της παρουσίας της το 2024, με στόχο να φτάσει τα 700 καταστήματα.
Όσον αφορά την Eroski, ο όμιλος εδραιώνει τη θέση του ως η τέταρτη αλυσίδα στην κατάταξη, χάρη στην επέκταση της ζώνης επιρροής του και στην ικανότητά του να αντέχει στην πίεση που ασκούν οι τρεις κορυφαίοι φορείς και οι περιφερειακές αλυσίδες με τις ισχυρές επιδόσεις. Οι περιφερειακοί λιανοπωλητές κατέκτησαν μερίδιο αγοράς 17% (+0,3%) το 2023, παρουσιάζοντας τον εαυτό τους ως εναλλακτική λύση έναντι των λιανοπωλητών περιορισμένης γκάμας προϊόντων, με μια προσφορά που τους διαφοροποιεί.
Η DIA είναι η μόνη από τις 5 κορυφαίες αλυσίδες που κατέγραψε μείωση του μεριδίου αγοράς (-0,5%) το 2023· μια πτώση που συνδέεται στενά με την πώληση των σούπερ μάρκετ στην Alcampo.
Τι μας επιφυλάσσει το 2024;
Δεν αναμένονται σημαντικές μεταβολές στον όγκο των προϊόντων ταχείας κατανάλωσης (FMCG) το 2024, ενώ ο πληθωρισμός θα τεθεί υπό έλεγχο. Αναμένεται επιστροφή στη σταθερότητα, καθώς η Ισπανία βγαίνει σταδιακά από έναν μακροοικονομικό κύκλο κρίσης.
Ξεκινά τώρα ένας νέος κύκλος, που χαρακτηρίζεται από τη συνεχιζόμενη συγκέντρωση των προϊόντων ταχείας κατανάλωσης (FMCG) στον οργανωμένο λιανικό εμπόριο. Οι αλυσίδες που θα καταφέρουν να αξιοποιήσουν την εξέλιξη από το παραδοσιακό λιανικό εμπόριο θα είναι αυτές που θα σημειώσουν τη μεγαλύτερη ανάπτυξη – και τα φρέσκα τρόφιμα, των οποίων το 32,5% κατέχουν εξειδικευμένοι φορείς, θα διαδραματίσουν καθοριστικό ρόλο.
Στο τρέχον πλαίσιο επιβράδυνσης του πληθωρισμού, οι αλυσίδες λιανικής της Ισπανίας επιδιώκουν να τοποθετηθούν ως προσιτές επιλογές, προκειμένου να αντεπεξέλθουν στον νέο κύκλο. Ενισχύουν την επικοινωνία τους και εστιάζουν περισσότερο στην τιμή, γεγονός που ασκεί μεγαλύτερη πίεση στα περιθώρια κέρδους. Τα ιδιωτικά εμπορικά σήματα αποτέλεσαν έναν από τους κύριους μοχλούς που χρησιμοποίησαν οι λιανοπωλητές για να επηρεάσουν την τιμολόγηση. Ωστόσο, κατά το δεύτερο εξάμηνο του 2023, η ανάπτυξή τους παρουσίασε επιβράδυνση.
Στο πιθανό σενάριο ότι η σταθερότητα θα ενισχυθεί, τα ισπανικά νοικοκυριά θα αναπροσαρμόσουν τη συμπεριφορά τους ως προς τις αγορές και θα επιδιώξουν και πάλι να πραγματοποιούν το σύνολο των αγορών τροφίμων τους σε μία μόνο αλυσίδα. Οι αλυσίδες θα ανταγωνίζονται μεταξύ τους για να προσελκύσουν τους καταναλωτές με προωθητικές ενέργειες και προσφορές, προκειμένου να τους ενθαρρύνουν να γεμίσουν τα καλάθια τους.
Στην πραγματικότητα, όλο και περισσότεροι καταναλωτές αγοράζουν προϊόντα συγκεκριμένων κατηγοριών σε αλυσίδα διαφορετική από εκείνη στην οποία ψωνίζουν συνήθως, προκειμένου να επωφεληθούν από τις προωθητικές εκστρατείες. Άλλοι είναι πρόθυμοι να στραφούν σε άλλη μάρκα αν βρουν μια καλή προσφορά (+4,3% σε σύγκριση με το 2022).
Το διαδικτυακό κανάλι έχει επιστρέψει στους ρυθμούς ανάπτυξης που ίσχυαν πριν από την πανδημία, μετά από μια κορύφωση κατά τη διάρκεια της πανδημίας του COVID. Το 2023, ο τομέας του ηλεκτρονικού εμπορίου σημείωσε αύξηση του μεριδίου του στις δαπάνες στο 43% των κατηγοριών προϊόντων ταχείας κατανάλωσης (FMCG). Αυτή η τάση είναι εδώ για να μείνει – ωστόσο, προς το παρόν, οι διαδικτυακές αγορές είναι πιο πιθανό να συμπληρώνουν και να συνυπάρχουν με τις αγορές σε φυσικά καταστήματα παρά να τις αντικαταστήσουν.
Αν θέλετε να μάθετε περισσότερα, επικοινωνήστε με τους ειδικούς μας ή χρησιμοποιήστε το εργαλείο οπτικοποίησης δεδομένων μας για να εξερευνήσετε τα τρέχοντα και ιστορικά δεδομένα της αγοράς τροφίμων για την περιοχή σας.
Θέλετε κι άλλα παρόμοια;

