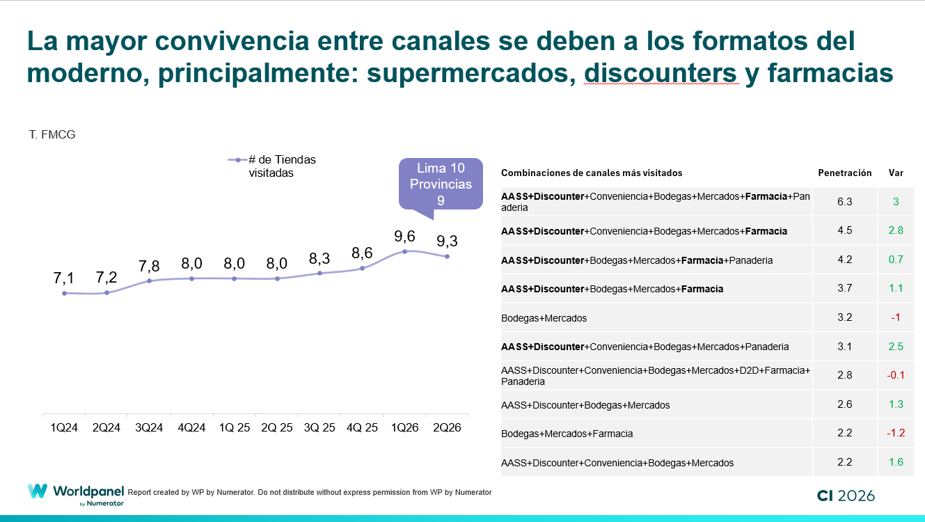
Το εύρος των αγορών των Περουβιανών διευρύνεται. Κατά το δεύτερο τρίμηνο του 2026, κάθε νοικοκυριό επισκέφθηκε κατά μέσο όρο 9,3 καταστήματα ή κανάλια πώλησης, έναντι λίγο περισσότερων από επτά πριν από δύο χρόνια.
Τα στοιχεία της έκθεσης «Consumer Insights Q2 2026» της Worldpanel by Numerator δείχνουν ότι αυτή η αλλαγή οφείλεται στην αυξανόμενη συνύπαρξη των διαφόρων καναλιών. Ο καταναλωτής δεν αντικαθιστά απλώς ένα κατάστημα με ένα άλλο: ενσωματώνει σούπερ μάρκετ, καταστήματα εκπτωτικών τιμών, καταστήματα καθημερινής ανάγκης και άλλα είδη καταστημάτων σε μια ρουτίνα, στην οποία τα μικρά παντοπωλεία και οι λαϊκές αγορές εξακολουθούν να διαδραματίζουν σημαντικό ρόλο.
Η ποικιλομορφία είναι ιδιαίτερα εμφανής στη Λίμα, όπου τα νοικοκυριά παρακολουθούν περίπου δέκα τηλεοπτικά κανάλια, έναντι εννέα στις επαρχίες.
Τα σούπερ μάρκετ και τα καταστήματα εκπτωτικών τιμών φτάνουν σε περισσότερα περουβιανά νοικοκυριά
Μία από τις σημαντικότερες αλλαγές στα κανάλια αγορών στο Περού είναι η αύξηση της διείσδυσης των σύγχρονων μορφών καταστημάτων.
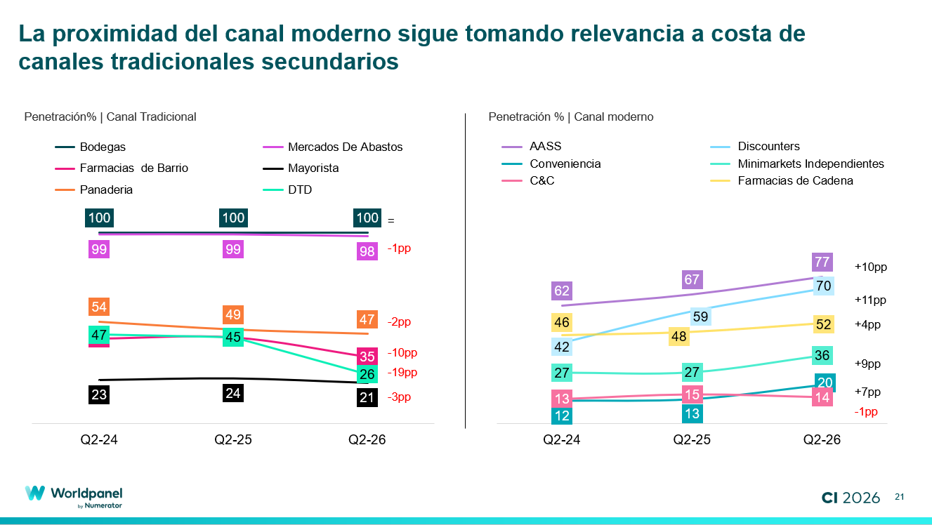
Μεταξύ του δεύτερου τριμήνου του 2024 και της ίδιας περιόδου του 2026, το ποσοστό διείσδυσης των σούπερ μάρκετ αυξήθηκε από 61,5% σε 76,6% των νοικοκυριών, ενώ τα καταστήματα discount σημείωσαν άνοδο από 42,1% σε 70,2%.
Τα καταστήματα καθημερινής ανάγκης επέκτειναν επίσης την εμβέλειά τους, αυξάνοντας το μερίδιό τους από 12% σε 20,3%, ενώ τα ανεξάρτητα μίνι μάρκετ σημείωσαν αύξηση από 26,6% σε 35,6%. Οι αλυσίδες φαρμακείων, από την πλευρά τους, έφτασαν σε ποσοστό διείσδυσης 52,3%.
Αυτή η εξέλιξη, ωστόσο, δεν σημαίνει την εξαφάνιση των παραδοσιακών καναλιών. Ο Περουβιανός καταναλωτής διευρύνει τις επιλογές του και συνδυάζει διάφορα καταστήματα ανάλογα με παράγοντες όπως η εγγύτητα, η ποικιλία των προϊόντων, η τιμή και ο σκοπός της αγοράς.
Mass, Dollarcity και 3A: Πώς ψωνίζει ο καταναλωτής στα καταστήματα discount;
Η ανάπτυξη των καταστημάτων discount στο Περού δεν οφείλεται ούτε σε μία και μόνη δυναμική. Τα Mass, Dollarcity και 3A παρουσιάζουν σημαντικές διαφορές όσον αφορά την εμβέλεια, τη συχνότητα και το μέσο ύψος αγοράς.
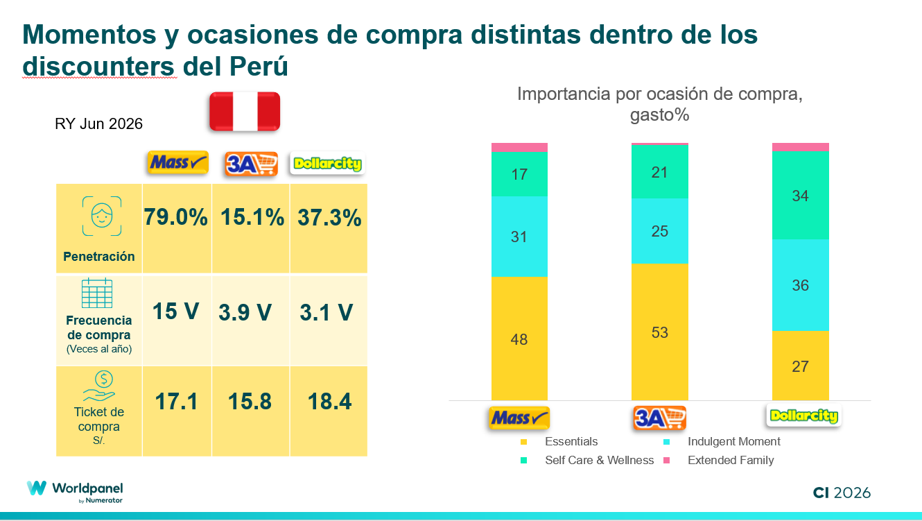
Η Mass φτάνει στο 79% των νοικοκυριών, με συχνότητα 15 επισκέψεων ετησίως και μέσο ποσό αγοράς S/ 17,1. Η Dollarcity φτάνει σε ποσοστό διείσδυσης 37,3%, με 3,1 επισκέψεις ετησίως και μέσο ποσό αγοράς S/ 18,4. Η 3A, από την πλευρά της, καταγράφει ποσοστό διείσδυσης 15,1%, συχνότητα 3,9 επισκέψεων και μέσο ποσό αγοράς S/ 15,8.
Οι διαφορές είναι εμφανείς και στον τύπο των αγορών που πραγματοποιούνται σε κάθε αλυσίδα. Τα προϊόντα πρώτης ανάγκης αντιπροσωπεύουν το 48,1% των δαπανών στο Mass και το 53,2% στο 3A. Στο Dollarcity, αντίθετα, κυριαρχούν οι στιγμές απόλαυσης και τα προϊόντα που σχετίζονται με την προσωπική φροντίδα και την ευεξία.
Τα στοιχεία δείχνουν ότι το γεγονός ότι χρησιμοποιούν την ίδια μορφή δεν σημαίνει απαραίτητα ότι ανταγωνίζονται για την ίδια αγορά. Κάθε πρόταση μπορεί να καταλαμβάνει διαφορετική θέση στην καθημερινή ρουτίνα του
καταναλωτής.
Tambo, OXXO και Vega: διαφορετικές αποστολές εντός των καταστημάτων ψιλικών
Μια παρόμοια δυναμική παρατηρείται και στα καταστήματα καθημερινής ανάγκης στο Περού.
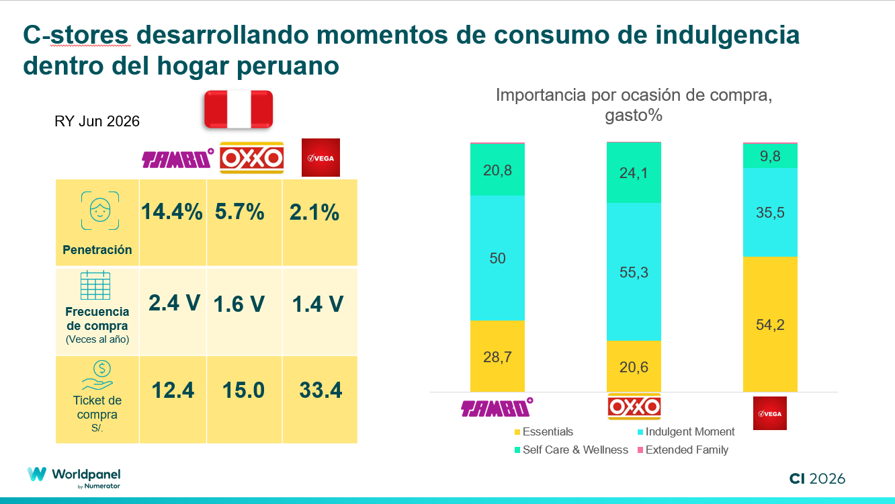
Η Tambo καταγράφει ποσοστό διείσδυσης 14,4%, με 2,4 επισκέψεις ετησίως και μέσο ποσό αγοράς S/ 12,4. Η OXXO φτάνει το 5,7% των νοικοκυριών, με 1,6 επισκέψεις και μέσο ποσό αγοράς S/ 15. Η Vega καταγράφει διείσδυση 2,1%, συχνότητα 1,4 επισκέψεων και σημαντικά υψηλότερο μέσο ποσό αγοράς, ύψους S/ 33,4.
Οι περιστάσεις αγοράς συμβάλλουν στην εξήγηση αυτών των διαφορών. Οι στιγμές απόλαυσης συγκεντρώνουν το 50% των δαπανών στο Tambo και το 55,3% στο OXXO. Στο Vega, αντίθετα, τα προϊόντα πρώτης ανάγκης αντιπροσωπεύουν το 54,2% των δαπανών.
Έτσι, ακόμη και όσον αφορά την ευκολία, ο καταναλωτής αποδίδει διαφορετικές λειτουργίες σε κάθε αλυσίδα.
Τι σημαίνει ο κατακερματισμός των καναλιών για τις μάρκες;
Για τους κατασκευαστές και τους λιανοπωλητές, το γεγονός ότι ένας καταναλωτής επισκέπτεται περισσότερα από εννέα καταστήματα σημαίνει ότι η παρουσία σε περισσότερα κανάλια δεν αρκεί: είναι απαραίτητο να κατανοήσουν τον ρόλο που διαδραματίζει το καθένα από αυτά στη διαδικασία αγοράς.
Η ίδια μάρκα μπορεί να διατίθεται σε σούπερ μάρκετ, καταστήματα εκπτωτικών τιμών, μικρά παντοπωλεία και καταστήματα καθημερινής ανάγκης, αλλά οι ανάγκες του καταναλωτή δεν είναι απαραίτητα οι ίδιες σε κάθε επίσκεψη.
Το προϊοντικό χαρτοφυλάκιο, η τιμολογιακή πολιτική, τα μεγέθη και οι συσκευασίες, καθώς και ο συνδυασμός εμπορικών σημάτων και ιδιωτικών σημάτων, μπορούν να εξυπηρετούν διαφορετικούς στόχους ανάλογα με το κανάλι διανομής.
Για τους λιανοπωλητές, η ευκαιρία έγκειται επίσης στο να καθορίσουν με μεγαλύτερη σαφήνεια ποια ανάγκη καλύπτει κάθε κατάστημα. Σε ένα περιβάλλον όπου ο αγοραστής διαθέτει ολοένα και περισσότερες εναλλακτικές επιλογές, η διαφοροποίηση μπορεί να καταστεί θεμελιώδες στοιχείο για την απόκτηση μεγαλύτερου μεριδίου στην αγοραστική του διαδρομή.
Ένα ακόμη πολυκαναλικό κατάστημα
Η ανάπτυξη των σούπερ μάρκετ, των καταστημάτων discount και των καταστημάτων καθημερινής ανάγκης μεταμορφώνει τις αγοραστικές συνήθειες στο Περού, χωρίς όμως να υποβαθμίζει τη σημασία των παραδοσιακών μορφών καταστημάτων.
Το αποτέλεσμα είναι ένας καταναλωτής που χρησιμοποιεί όλο και περισσότερο πολλαπλά κανάλια, ο οποίος κατανέμει τις αγορές του σε διάφορα καταστήματα και χρησιμοποιεί το καθένα από αυτά για να καλύψει συγκεκριμένες ανάγκες.
Για τις μάρκες και τους λιανοπωλητές, η κατανόηση του πού ψωνίζει ο Περουβιανός καταναλωτής, αλλά κυρίως του γιατί επιλέγει κάθε κανάλι, θα είναι καθοριστική για τη διαμόρφωση στρατηγικών σχετικά με το εμπορικό χαρτοφυλάκιο, τις τιμές και τα μορφώματα, οι οποίες θα συνάδουν με αυτό το νέο τοπίο αγορών.