




Πραγματικά νοικοκυριά. Πραγματική συμπεριφορά. Πραγματική ανάπτυξη.
Η παγκόσμια αρχή στον τομέα της πραγματικής συμπεριφοράς των αγοραστών και των καταναλωτών.
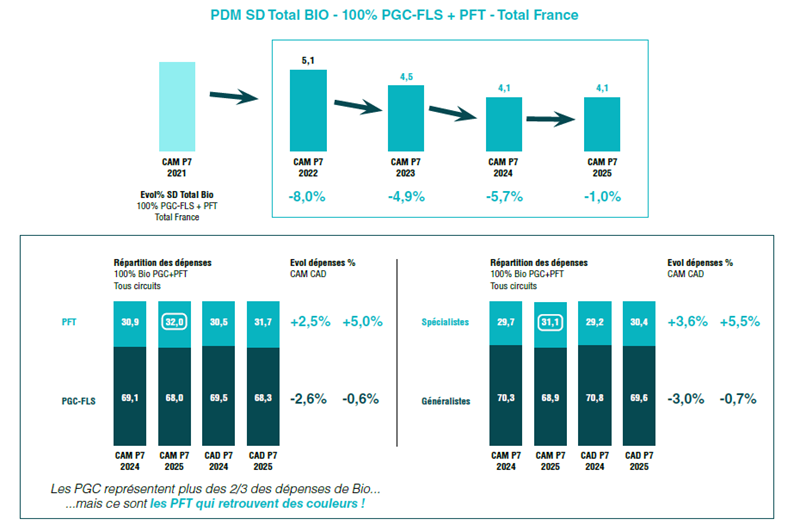
Μετά από 4 μακρά χρόνια ύφεσης, η αγορά ανακάμπτει: σύμφωνα με την Worldpanel by Numerator (πρώην Kantar), το μερίδιο αγοράς των βιολογικών προϊόντων στον τομέα των καταναλωτικών αγαθών (PGC) και των προϊόντων διατροφής (PFT)* σταθεροποιείται πλέον στο 4,1 % κατά την περίοδο CAM P7 2025.
Ωστόσο, είναι κυρίως η δυναμική των εξειδικευμένων δικτύων διανομής, τα οποία παρουσιάζουν ισχυρή αύξηση κατά +5,5 % από την αρχή του έτους, που δίνει νέα ώθηση στον κλάδο. Τα φρούτα και τα λαχανικά αναδεικνύονται ως οι πραγματικοί κινητήριοι μοχλοί αυτής της ανάκαμψης, ενώ οι αλυσίδες γενικού εμπορίου, αν και εξακολουθούν να παρουσιάζουν ελαφρά πτώση (-0,7 %), καταφέρνουν να ανακόψουν την πτωτική τους πορεία.
Αυτή η πρωτότυπη εικόνα αποκαλύπτει μια αγορά βιολογικών προϊόντων σε φάση ενοποίησης, η οποία στηρίζεται σε νέες ισορροπίες μεταξύ καναλιών διανομής και κατηγοριών προϊόντων.
Εδραίωση του μεριδίου αγοράς των βιολογικών προϊόντων χάρη στην ανάπτυξη των εξειδικευμένων δικτύων διανομής.
Τα 3 βασικά στοιχεία:
• 4,1 %: το μερίδιο αγοράς της σε αξία έχει πλέον σταθεροποιηθεί στο 4,1 % κατά το CAM P7 2025*, στο πλαίσιο της αγοράς PGC-FLS + Παραδοσιακά Φρέσκα Προϊόντα.
• 1/3: το ένα τρίτο των δαπανών των νοικοκυριών για βιολογικά προϊόντα αφιερώνεται στα παραδοσιακά φρέσκα προϊόντα, ενώ τα δύο τρίτα στα προϊόντα ευρείας κατανάλωσης (PGC-FLS), αλλά η ανάκαμψη οφείλεται κυρίως στα φρούτα και τα λαχανικά.
• +5,5 %: η αύξηση των βιολογικών προϊόντων στα εξειδικευμένα δίκτυα διανομής από την αρχή του έτους (CAD P7 2025**), τα οποία αποτελούν την κινητήρια δύναμη αυτής της ανάκαμψης, ενώ τα γενικά καταστήματα κατάφεραν να ανακόψουν την πτώση τους, αλλά παραμένουν ελαφρώς αρνητικά στο -0,7%.
Οι λόγοι της ανάκαμψης σε 6 σημεία:
1. Αναδιάρθρωση και αναδιοργάνωση των εξειδικευμένων αλυσίδων βιολογικών προϊόντων: εξυγίανση του δικτύου καταστημάτων, βελτίωση της προσφοράς και των τιμών, που δίνουν νέα δυναμική στις πιο ανταγωνιστικές εξειδικευμένες αλυσίδες.
2. Τέλος της δραστικής πολιτικής εξορθολογισμού στα μεγάλα καταστήματα τροφίμων.
3. Επιστροφή της αξιοποίησης των αγορών των καταναλωτών λόγω της γενικά χαμηλότερης πληθωριστικής πίεσης, η οποία ωφελεί ιδιαίτερα τα βιολογικά προϊόντα. Η τιμή παραμένει βεβαίως σημαντικό κριτήριο επιλογής, αλλά η αναζήτηση ποιότητας επανέρχεται δυναμικά, και τα τρόφιμα ανακτούν τη θέση τους στις επιλογές των Γάλλων.
4. Αύξηση της ελκυστικότητας των τιμών των βιολογικών προϊόντων, στο βαθμό που τα βιολογικά προϊόντα υπέστησαν μικρότερη πληθωριστική πίεση σε σχέση με τα συμβατικά προϊόντα τους τελευταίους μήνες, κατά τη διάρκεια των πληθωριστικών κορυφών.
5. Οι εκστρατείες «bio réflexes» που διοργανώνει η Agence Bio αρχίζουν να αποδίδουν καρπούς, ενώ η δημοσιότητα γύρω από το «backlash» ωφελεί την υγιεινή διατροφή.
6. Έντονη ανησυχία για την υγεία και ανησυχίες των καταναλωτών σχετικά με το γλυφοσάτη και τα φυτοφάρμακα γενικότερα, που επιταχύνθηκαν από τη δημοσιότητα γύρω από τον νόμο Duplomb.
«Οι “επιθέσεις” που δέχτηκε το οικοσύστημα των βιολογικών προϊόντων ενδέχεται να έχουν ενισχύσει τη δέσμευση των παραδοσιακών καταναλωτών, τόσο λόγω του περιβαλλοντικού ακτιβισμού τους όσο και λόγω της επιθυμίας τους να προστατεύσουν τη δική τους υγεία και αυτή της οικογένειάς τους», δηλώνει η Gaëlle le Floch, Διευθύντρια της Insight Worldpanel by Numerator.
Ποια είναι η μακροπρόθεσμη προοπτική;
Το οικονομικό κλίμα θα γίνει ακόμη πιο δύσκολο τις επόμενες εβδομάδες, και η αγοραστική δύναμη των νοικοκυριών κινδυνεύει να περιοριστεί από νέους φόρους που ενδέχεται να επιβραδύνουν εκ νέου την αξιοποίηση των δαπανών τους για τρόφιμα και, κατά συνέπεια, να μειώσουν την έλξη προς τα βιολογικά προϊόντα. Ωστόσο, τα βιολογικά προϊόντα διαθέτουν πλεονεκτήματα για να διατηρήσουν αυτή την ανοδική τάση:
• Να επικεντρωθούμε στα τοπικά προϊόντα, τα οποία απολαμβάνουν καλύτερη εικόνα και μεγαλύτερη αποδοχή από τους καταναλωτές να πληρώνουν υψηλότερες τιμές.
• Να συνεχιστούν οι προσπάθειες επικοινωνίας και ενημέρωσης, προκειμένου να ανακτηθεί η εμπιστοσύνη των καταναλωτών, η οποία έχει κλονιστεί τα τελευταία χρόνια.
• Να προβληθούν τα οφέλη για την υγεία του καταναλωτή, πριν από τα οφέλη για τον πλανήτη.
• Να διατηρηθούν σε λογικά επίπεδα οι διαφορές τιμών σε σχέση με τα συμβατικά προϊόντα στα μεγάλα καταστήματα τροφίμων.
Μεθοδολογία: δείγματα αγορών προϊόντων PGC-FLS και παραδοσιακών φρέσκων προϊόντων, σε όλα τα κανάλια διανομής – Γενικά κανάλια (HM/SM, EDMP, Proxi, Online) και εξειδικευμένα κανάλια (καταστήματα φρούτων και λαχανικών, καταστήματα τροφίμων, αλυσίδες βιολογικών προϊόντων, αγορές…)
*CAM P7 2025: κινητό ετήσιο άθροισμα που υπολογίζεται έως το P7 2025
**CAD: τρέχον ισοζύγιο Ιανουαρίου-Ιουλίου 2025**

