



Πραγματικά νοικοκυριά. Πραγματική συμπεριφορά. Πραγματική ανάπτυξη.
Η παγκόσμια αρχή στον τομέα της πραγματικής συμπεριφοράς των αγοραστών και των καταναλωτών.
Σε μια σταθερή αγορά, η οργανωμένη διανομή παρουσιάζει αύξηση σε όγκο (0,6%) λόγω της μετατόπισης από την παραδοσιακή διανομή (-3,6%).
Σε ένα πλαίσιο σταθερότητας της αγοράς, ο τομέας της οργανωμένης διανομής κατέγραψε αύξηση 0,6% σε όγκο το 2024, η οποία οφείλεται κυρίως στις αλυσίδες περιορισμένου εύρους προϊόντων και στα περιφερειακά σούπερ μάρκετ. Αξίζει να σημειωθεί η μετατόπιση του όγκου πωλήσεων από το παραδοσιακό εμπόριο, το οποίο παρουσίασε πτώση 3,6%.
Οι προτιμήσεις των ισπανικών νοικοκυριών συνεχίζουν να εξελίσσονται, αποδίδοντας ολοένα και μεγαλύτερη σημασία στη δυνατότητα να πραγματοποιούνται όλες οι αγορές σε ένα και το αυτό κατάστημα, στις προσφορές και τις προωθητικές ενέργειες, καθώς και στην ποιότητα των ιδιωτικών σημάτων. Ωστόσο, η εγγύτητα και η σχέση ποιότητας-τιμής εξακολουθούν να αποτελούν τους καθοριστικούς παράγοντες κατά την επιλογή του σημείου πώλησης.
Μικρά καταστήματα και περιφερειακά σούπερ μάρκετ: διαφορετικά μοντέλα, κοινή επιτυχία
Οι αλυσίδες μικρής εμβέλειας, οι οποίες κατέκτησαν μερίδιο 37,7% σε αξία μετά από αύξηση κατά 0,6 ποσοστιαίες μονάδες, εδραιώνουν τη στρατηγική τους που βασίζεται στα ιδιωτικά σήματα. Από την πλευρά τους, τα περιφερειακά σούπερ μάρκετ, με μερίδιο 18% και αύξηση κατά 0,7 μονάδες, στηρίζονται στην προσφορά φρέσκων προϊόντων και στην εξατομικευμένη εξυπηρέτηση.
Η επιτυχία των περιφερειακών σούπερ μάρκετ εξηγείται, επίσης, από την επέκτασή τους σε νέες γεωγραφικές περιοχές. Τα τελευταία πέντε χρόνια, το 68% των νέων πελατών τους προέρχεται από περιοχές εκτός της κοινότητας καταγωγής τους, χάρη στην προσαρμογή της γκάμας των προϊόντων τους στις τοπικές ιδιαιτερότητες.
Κύριοι φορείς και οι προκλήσεις που αντιμετωπίζουν
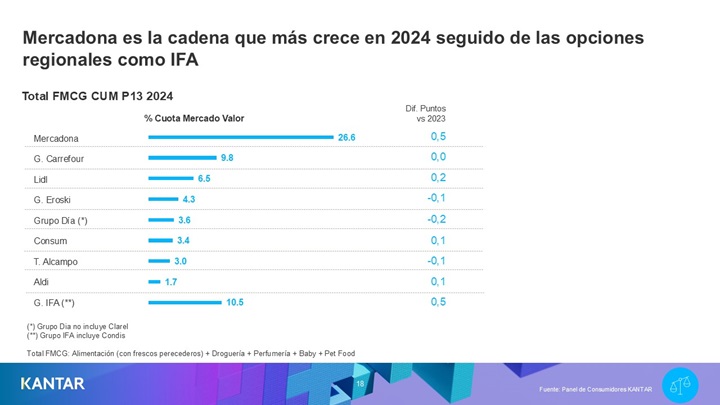
Η Mercadona, ως ηγέτης στον τομέα των μικρών αλυσίδων, αύξησε το μερίδιό της κατά 0,5 ποσοστιαίες μονάδες, με ιδιαίτερη δυναμική κατά το πρώτο εξάμηνο του έτους και σε περιοχές με περιθώρια ανάπτυξης. Η πρόκλησή της για το 2025 θα είναι να διατηρήσει αυτή την τάση σε ένα περιβάλλον όπου οι πελάτες της στρέφονται όλο και περισσότερο προς τις προσφορές άλλων αλυσίδων.
Η Lidl, από την πλευρά της, σημείωσε αύξηση 0,2 μονάδων και εδραιώνεται ως η αλυσίδα με τη μεγαλύτερη ανάπτυξη από το 2019 (+1,9 μονάδες). Ωστόσο, η άνθηση των τοπικών αλυσίδων αποτελεί απειλή, καθώς είναι ο μόνος όμιλος έναντι του οποίου χάνει μερίδιο αγοράς.
Η Dia βελτίωσε τα αποτελέσματά της μετά την ανακαίνιση των καταστημάτων της και ξεχωρίζει για την αποδοχή της από τα νοικοκυριά ηλικιωμένων, κάτι που θα μπορούσε να αποτελέσει ανταγωνιστικό πλεονέκτημα. Η Aldi, που έχει εδραιωθεί ως η πέμπτη αλυσίδα με τους περισσότερους αγοραστές αφού διπλασίασε την πελατειακή της βάση την τελευταία δεκαετία, πρέπει ακόμη να βελτιώσει τα επίπεδα μετατροπής της ανά κατηγορία.
Από την άλλη πλευρά, η Carrefour υπέστη πτώση στον τομέα των υπεραγορών, χάνοντας μερίδιο αγοράς μεταξύ των οικογενειών με παιδιά. Ωστόσο, τα καταστήματα τοπικής εμβέλειας της εξισορρόπησαν την κατάσταση, κλείνοντας το έτος με σταθερό μερίδιο αγοράς 9,8%.
Προοπτικές για το μέλλον
Με ορίζοντα το 2025, οι προκλήσεις είναι σαφείς: οι αλυσίδες καταστημάτων με περιορισμένη γκάμα προϊόντων θα πρέπει να ενισχύσουν την ελκυστικότητά τους για το ηλικιωμένο κοινό, ενώ τα περιφερειακά σούπερ μάρκετ θα πρέπει να προωθήσουν πιο ολοκληρωμένα καλάθια αγορών, εντοπίζοντας τις συγκεκριμένες ανάγκες των πελατών τους σε κάθε αγορά.

