



Πραγματικά νοικοκυριά. Πραγματική συμπεριφορά. Πραγματική ανάπτυξη.
Η παγκόσμια αρχή στον τομέα της πραγματικής συμπεριφοράς των αγοραστών και των καταναλωτών.
Σύμφωνα με τα πιο πρόσφατα στοιχεία μας, οι πωλήσεις τροφίμων για κατανάλωση στο σπίτι στα καταστήματα λιανικής πώλησης αυξήθηκαν κατά 3,8% κατά τη διάρκεια των τεσσάρων εβδομάδων έως τις 25 Ιανουαρίου 2026, σε σύγκριση με την αντίστοιχη περίοδο του προηγούμενου έτους. Παράλληλα, ο πληθωρισμός των τιμών των τροφίμων σε συγκρίσιμη βάση υποχώρησε στο 4,0%, το χαμηλότερο επίπεδο από τον Απρίλιο του περασμένου έτους, προσφέροντας κάποια ανακούφιση στους καταναλωτές.
Καθώς πολλοί καταναλωτές επιδιώκουν να περιορίσουν τις δαπάνες τους μετά τις ρεκόρ δαπάνες για είδη διατροφής τον Δεκέμβριο, το μερίδιο των δαπανών για προϊόντα ιδιωτικής ετικέτας αυξάνεται συνήθως τον Ιανουάριο. Φέτος δεν αποτέλεσε εξαίρεση, καθώς τα προϊόντα ιδιωτικής ετικέτας αντιπροσώπευαν το 52,2% των δαπανών για είδη διατροφής – το υψηλότερο επίπεδο που έχει καταγραφεί ποτέ.
Οι δαπάνες για προωθητικές ενέργειες επίσης επιτάχυναν. Αν και δεν έφτασαν στα υψηλά επίπεδα των Χριστουγέννων, αυξήθηκαν κατά 10,9% σε ετήσια βάση, σημειώνοντας τον ταχύτερο ρυθμό αύξησης από τον Οκτώβριο του 2024. Αντίθετα, οι πωλήσεις σε κανονικές τιμές σημείωσαν μικρή άνοδο μόλις 1,7% σε σύγκριση με τις ίδιες τέσσερις εβδομάδες του περασμένου έτους.
Για τους περισσότερους καταναλωτές, ο Ιανουάριος είναι ο μήνας που αναπροσαρμόζουν τον οικογενειακό προϋπολογισμό τους, και φέτος δεν αποτέλεσε εξαίρεση. Ενώ οι πωλήσεις τροφίμων συνεχίζουν να αυξάνονται και ο πληθωρισμός υποχώρησε στο χαμηλότερο επίπεδό του εδώ και μήνες, η σχέση ποιότητας-τιμής παρέμεινε προτεραιότητα για πολλούς – με τα προϊόντα ιδιωτικής ετικέτας να σημειώνουν ρεκόρ, αντιπροσωπεύοντας περισσότερο από το ήμισυ των συνολικών δαπανών για τρόφιμα.
Οι στόχοι για τη νέα χρονιά ενθαρρύνουν τις επιλογές που βασίζονται στη διατροφή
Οι υγιεινές συνήθειες αποτέλεσαν βασικό πυλώνα της συμπεριφοράς των καταναλωτών τον Ιανουάριο. Σχεδόν το ένα τέταρτο των καταναλωτών (23%) αναζητά ενεργά επιλογές με υψηλή περιεκτικότητα σε πρωτεΐνες – ενώ ένα ακόμη μεγαλύτερο ποσοστό (26%) αναζητά προϊόντα με υψηλή περιεκτικότητα σε φυτικές ίνες*. Αυτή η συμπεριφορά με γνώμονα τη διατροφή αντανακλάται στα καταναλωτικά πρότυπα, με τις πωλήσεις του τυριού cottage να σημειώνουν αύξηση 50% σε ετήσια βάση, το οποίο αγόρασαν 2,8 εκατομμύρια νοικοκυριά – περίπου 600.000 περισσότερα από πέρυσι.
Αυτές οι επιλογές ενισχύουν τη ζήτηση για καθημερινά, φυσικά θρεπτικά βασικά προϊόντα που περιλαμβάνονται ήδη στα περισσότερα καλάθια αγορών. Τα φρέσκα φρούτα και τα αποξηραμένα όσπρια κατέλαβαν την πρώτη θέση, με αύξηση του όγκου πωλήσεων κατά 6% σε ετήσια βάση, παράλληλα με σταθερή ανάπτυξη στα φρέσκα ψάρια (+5%), τα πουλερικά (+3%) και το παγωμένο γιαούρτι (+4%).
Οι καταναλωτές αναζητούν ενεργά τρόφιμα που συμβάλλουν στην επίτευξη των στόχων τους για την υγεία, με έντονη ζήτηση για βασικά τρόφιμα πλούσια σε θρεπτικά συστατικά, όπως πρωτεΐνες και φυτικές ίνες. Ενώ το ενδιαφέρον για εποχιακές τάσεις που εστιάζουν στη διατροφή, όπως το «Veganuary», παρουσιάζει πτωτική τάση, οι καταναλωτές υιοθετούν μια πιο πρακτική, ισορροπημένη και εφικτή προσέγγιση στην υγιεινή διατροφή, η οποία βασίζεται σε τρόφιμα που είναι ήδη γνωστά στα περισσότερα νοικοκυριά.
Πληρώνοντας το τίμημα για τα λειτουργικά ποτά
Η αναζήτηση της ευεξίας από τους καταναλωτές επηρεάζει επίσης τον τομέα των ποτών. Τα λειτουργικά ποτά – προϊόντα που προωθούνται με βάση συγκεκριμένα οφέλη για την υγεία, όπως η ενέργεια, η υγεία του εντέρου ή η βελτίωση της διάθεσης – αγοράστηκαν από το 11% των νοικοκυριών, ενώ οι δαπάνες αυξήθηκαν κατά 13% σε σύγκριση με την ίδια περίοδο πέρυσι.
Σε έναν μήνα κατά τον οποίο οι καταναλωτές συνήθως προσπαθούν να περιορίσουν τις δαπάνες τους, πολλοί εξακολουθούν να είναι πρόθυμοι να πληρώσουν υψηλότερη τιμή για προϊόντα ευεξίας, με τα λειτουργικά ποτά να κοστίζουν σχεδόν τέσσερις φορές περισσότερο από τα συνηθισμένα αναψυκτικά, δηλαδή 4,69 λίρες ανά λίτρο.
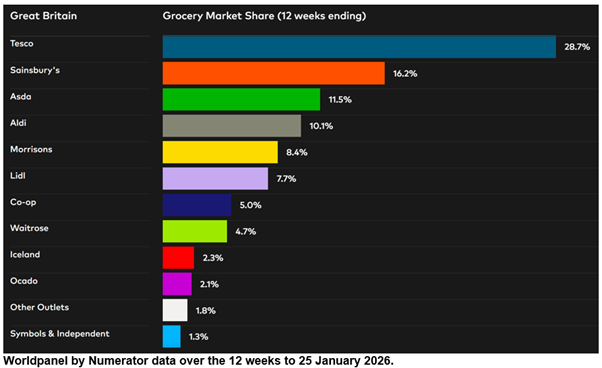
Η Lidl ήταν η ταχύτερα αναπτυσσόμενη αλυσίδα καταστημάτων λιανικής πώλησης, με τις πωλήσεις της να αυξάνονται κατά 10,1% κατά τη διάρκεια των 12 εβδομάδων έως τις 25 Ιανουαρίου 2026, σε σύγκριση με την αντίστοιχη περίοδο του προηγούμενου έτους. Το μερίδιο αγοράς της αλυσίδας εκπτωτικών καταστημάτων ανέρχεται σε 7,7%, σημειώνοντας αύξηση 0,4 ποσοστιαίων μονάδων σε σχέση με πέρυσι, συνεχίζοντας έτσι μια αδιάκοπη πορεία αύξησης του μεριδίου αγοράς που ξεκίνησε τον Οκτώβριο του 2021.
Οι πωλήσεις της Ocado αυξήθηκαν κατά 14,1%, χάρη στην αύξηση τόσο του αριθμού των πελατών όσο και της συχνότητας των αγορών. Το μερίδιο αγοράς της εταιρείας, που ειδικεύεται στις διαδικτυακές πωλήσεις, αυξήθηκε στο 2,1%, από 1,9% το 2025.
Η Sainsbury’s σημείωσε αύξηση 5,3% στις δαπάνες στα ταμεία, γεγονός που οδήγησε σε αύξηση κατά 0,2 ποσοστιαίες μονάδες, φτάνοντας το 16,2%. Η Tesco ακολούθησε την ίδια πορεία, καταλαμβάνοντας πλέον το 28,7% της αγοράς, με τις πωλήσεις να αυξάνονται κατά 4,4%.
Η ανάπτυξη της Waitrose επιταχύνθηκε στο 5,5%, υποστηριζόμενη από την ταχύτερη αύξηση της μέσης δαπάνης ανά επίσκεψη μεταξύ των αλυσίδων σούπερ μάρκετ. Το μερίδιο αγοράς της αλυσίδας σούπερ μάρκετ που ανήκει στην John Lewis παρέμεινε σταθερό στο 4,7%. Το μερίδιο της Aldi παρέμεινε επίσης αμετάβλητο στο 10,1%, με τις πωλήσεις να αυξάνονται ελαφρώς περισσότερο από την αγορά, σημειώνοντας άνοδο 3,8%.
Οι πωλήσεις της Morrisons αυξήθηκαν κατά 2,5%, με την αλυσίδα να κατέχει πλέον το 8,4% της αγοράς, ενώ η Iceland σημείωσε αύξηση πωλήσεων κατά 3,2%, με μερίδιο αγοράς 2,3%. Η Asda κατέχει το 11,5% των πωλήσεων τροφίμων, ενώ η Co-op, που ειδικεύεται στα προϊόντα καθημερινής ανάγκης, κατέχει μερίδιο 5,0%.
Εκτός από τα παντοπωλεία, οι πωλήσεις ειδών παντοπωλείου στην M&S** αυξήθηκαν κατά 6,9% κατά τη διάρκεια των 12 εβδομάδων σε σύγκριση με την αντίστοιχη περίοδο του προηγούμενου έτους.
*Έρευνα της Worldpanel σχετικά με τις ανησυχίες για τα θρεπτικά συστατικά. Οι ερωτηθέντες αναζητούν «συχνά» τέτοια προϊόντα. Δείγμα Μαρτίου 2025 = 13.602
**Σημείωση: Δεδομένου ότι το μείγμα πωλήσεών της περιλαμβάνει υψηλότερο ποσοστό ενδυμάτων και γενικών εμπορευμάτων, η M&S δεν εμπίπτει στον ορισμό των «καταστημάτων τροφίμων» σύμφωνα με τη μεθοδολογία «Till Roll», στην οποία βασίζεται η έκδοση της Worldpanel σχετικά με τα μερίδια αγοράς τροφίμων. Για τον λόγο αυτό, δεν παρέχεται συγκρίσιμο ποσοστό μεριδίου αγοράς για την M&S. Ο ρυθμός ανάπτυξης της M&S που αναφέρεται στην παρούσα ενημέρωση αφορά αποκλειστικά τις πωλήσεις προϊόντων ταχείας κατανάλωσης (FMCG), ενώ τα στοιχεία για τα καταστήματα τροφίμων στον πίνακα «Μερίδιο Αγοράς Τροφίμων» καλύπτουν τις συνολικές δαπάνες που καταγράφονται στα ταμεία των σούπερ μάρκετ.
Fraser McKevitt
Επικεφαλής του τμήματος Λιανικής και Ανάλυσης Καταναλωτών, Worldpanel by Numerator

