



Πραγματικά νοικοκυριά. Πραγματική συμπεριφορά. Πραγματική ανάπτυξη.
Η παγκόσμια αρχή στον τομέα της πραγματικής συμπεριφοράς των αγοραστών και των καταναλωτών.
Η ανησυχία για τις τιμές εξακολουθεί να κυριαρχεί στον καταναλωτή. Ως αποτέλεσμα, ο οικογενειακός προϋπολογισμός επικεντρώνεται στην κατανάλωση εντός του σπιτιού, σε βάρος του τομέα της εστίασης ή της μόδας. Από την άλλη πλευρά, παρατηρούνται ορισμένες τάσεις για τον έλεγχο των δαπανών, όπως η συχνότερη επίσκεψη σε καταστήματα με μικρότερα καλάθια αγορών ή η αύξηση της χρήσης ιδιωτικών σημάτων, η οποία έχει ήδη φτάσει το 45,6% (+1,7 ποσοστιαίες μονάδες σε σχέση με το 2024), ωθούμενη από τις αλυσίδες με περιορισμένο εύρος προϊόντων.
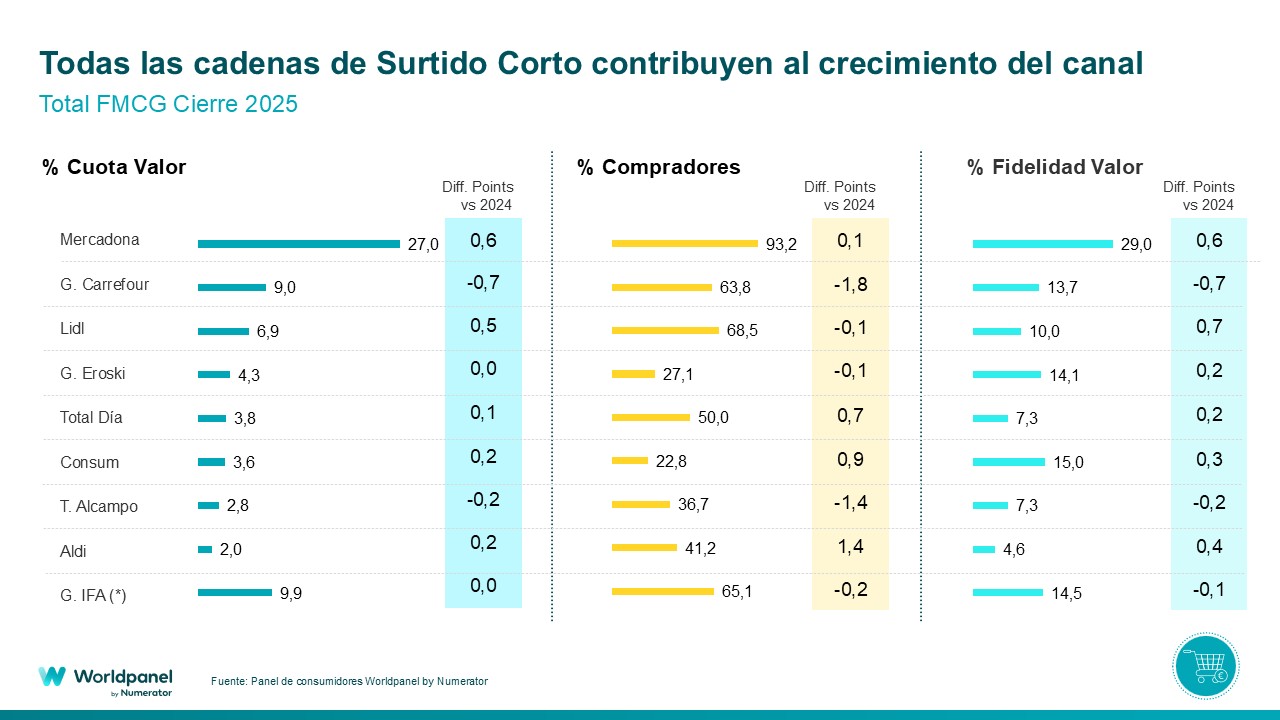
Συγκεκριμένα, οι αλυσίδες με περιορισμένο εύρος προϊόντων είναι αυτές που παρουσίασαν τη μεγαλύτερη αύξηση το 2025 (+1,4 ποσοστιαίες μονάδες σε σχέση με το 2024) και ήδη κατέχουν μερίδιο 38,9%, με τρεις αλυσίδες να έχουν καταφέρει να κλείσουν το έτος με ρεκόρ μεριδίου: η Mercadona, η Lidl και η Aldi.
Η Mercadona καταλαμβάνει και πάλι την πρώτη θέση στην εθνική κατάταξη με μερίδιο αγοράς 27%, με ιδιαίτερη επίδοση στα μεγάλα καλάθια αγορών και, ειδικότερα, σε κατηγορίες που αποκτούν σημασία στο νέο μοντέλο καταστημάτων T9 της, όπως τα ψάρια και τα θαλασσινά, τα μαγειρεμένα/έτοιμα γεύματα, καθώς και τα προϊόντα αρωματοποιίας και υγιεινής.
Όσον αφορά τη Lidl, συνεχίζει να αναπτύσσεται και έχει ήδη φτάσει το 6,9% του μεριδίου αγοράς, εδραιώνοντας τη θέση της ως επιλογή για την αγορά του «πλήρους καλαθιού» από τους πελάτες της, ενώ η ανάπτυξη της κάρτας πιστότητας της αποκτά όλο και μεγαλύτερη σημασία.
Από την πλευρά της, η Aldi υπήρξε μία από τις σημαντικότερες εταιρείες της χρονιάς και έχει ήδη φτάσει το 2%, ενώ αποτελεί και την αλυσίδα που σημείωσε τη μεγαλύτερη αύξηση στον αριθμό των αγοραστών κατά το 2025, κατά 1,4 ποσοστιαίες μονάδες, παρουσιάζοντας επίσης βελτίωση τόσο στη συχνότητα αγορών όσο και στην αντίληψη για τις τιμές.
Ο άλλος εκπρόσωπος του τομέα των μικρών καταστημάτων είναι η DIA, με μερίδιο αγοράς 3,8%, η οποία εδραιώνεται ως η κορυφαία αλυσίδα στην κατηγορία των καταστημάτων γειτονιάς. Η αλυσίδα, η οποία βρίσκεται σε πορεία ανάκαμψης, ενισχύει χαρακτηριστικά όπως η ιδιόκτητη μάρκα της, οι προσφορές και οι προωθητικές ενέργειες, καθώς και η κάρτα πιστότητας.
Άλλα θέματα ενδιαφέροντος
Εκτός από το περιορισμένο εύρος προϊόντων, ο απολογισμός του 2025 για τον τομέα της διανομής αναδεικνύει και άλλα σημεία ενδιαφέροντος, όπως οι περιφερειακές αλυσίδες, οι οποίες έχουν παρουσιάσει σημάδια επιβράδυνσης. Συνολικά, σημειώνουν αύξηση κατά 0,4 ποσοστιαίες μονάδες, φτάνοντας στο σημερινό 18,5%. Ωστόσο, παρατηρείται επιβράδυνση κατά το δεύτερο εξάμηνο του έτους στον τομέα των συσκευασμένων τροφίμων, αν και στον τομέα των φρέσκων προϊόντων εξακολουθούν να ξεχωρίζουν.
Ιδιαίτερη μνεία αξίζει η Consum, η οποία εδραιώνεται ως ο δεύτερος μεγαλύτερος διανομέας στην περιοχή της Μεσογείου, με μερίδιο αγοράς 10,1% και ισχυρή παρουσία στην Κοινότητα της Βαλένθια και την Καταλονία.
Αξίζει επίσης να αναφερθούν αλυσίδες με διαφοροποιημένη θέση στην αγορά, όπως η Primaprix, η οποία φτάνει στο 18,5% των νοικοκυριών, ενώ άλλες αναδυόμενες αλυσίδες, όπως η Action ή η Costco, έχουν ήδη φτάσει ή ξεπεράσει το 5% διείσδυση στα νοικοκυριά. Πρόκειται για λιανοπωλητές που επωφελούνται από την κατανομή του προϋπολογισμού σε περισσότερες αλυσίδες και, κατά συνέπεια, από πιο κατακερματισμένα καλάθια αγορών.
Bernardo Rodilla
Διευθυντής Λιανικής της Worldpanel by Numerator

