Πραγματικά νοικοκυριά. Πραγματική συμπεριφορά. Πραγματική ανάπτυξη.
Η παγκόσμια αρχή στον τομέα της πραγματικής συμπεριφοράς των αγοραστών και των καταναλωτών.
(κάντε κλικ εδώ για να κατεβάσετε την πλήρη έκθεση)
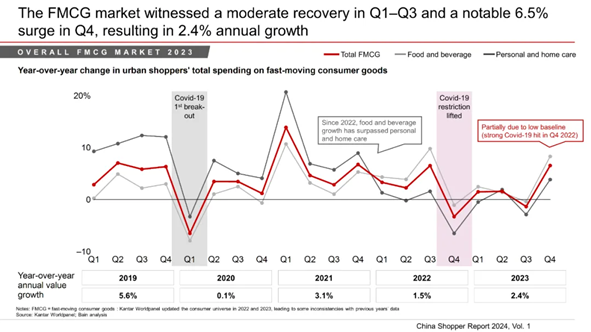
Ο τομέας των προϊόντων ταχείας κατανάλωσης (FMCG) της Κίνας παρουσίασε μέτρια ανάκαμψη το 2023 και κατά το πρώτο τρίμηνο του 2024, σύμφωνα με την 27η Έκθεση για τους Αγοραστές της Κίνας [2024, Τόμος 1] που δημοσιεύθηκε σήμερα από την Kantar Worldpanel και την Bain & Company.
Η αγορά προϊόντων ταχείας κατανάλωσης (FMCG) της Κίνας σημείωσε αύξηση 2,4% το 2023, υστερώντας σε σχέση με την αύξηση του ΑΕΠ (5,2%) και τη συνολική ανάπτυξη της λιανικής αγοράς (7,2%, εξαιρουμένου του τομέα της εστίασης), γεγονός που οφείλεται εν μέρει στην ανάκαμψη της κατανάλωσης εκτός σπιτιού μετά την πανδημία. Ο όγκος πωλήσεων συνέχισε να αποτελεί τον κύριο μοχλό ανάπτυξης, με αύξηση 2,4%, ενώ οι μέσες τιμές πώλησης (ASP) παρέμειναν σχετικά σταθερές καθ’ όλη τη διάρκεια του έτους.
Κατά το πρώτο τρίμηνο του τρέχοντος έτους, ο τομέας των προϊόντων ταχείας κατανάλωσης (FMCG) της Κίνας σημείωσε αύξηση της αξίας κατά περίπου 2,0%, δηλαδή μισό εκατοστιαίο σημείο υψηλότερη από ό,τι το πρώτο τρίμηνο του 2023, χάρη στην αύξηση του όγκου κατά 3,5%. Ενώ η αύξηση του όγκου καταδεικνύει τη συνεχιζόμενη ισχυρή καταναλωτική ζήτηση, η αγορά παρουσίασε αποπληθωρισμό 1,5% στη μέση τιμή πώλησης (ASP), σε αντίθεση με τη σταθερή τάση των τιμών που παρατηρήθηκε το 2023.
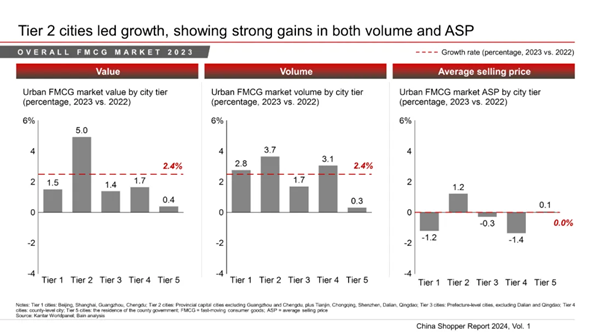
«Συνεχίζουμε να παρατηρούμε θετικά σημάδια ανάκαμψης, όπως τα ικανοποιητικά στοιχεία για το ΑΕΠ και την αύξηση των λιανικών πωλήσεων. Η κοινωνική κινητικότητα έχει επίσης φτάσει σε ιστορικά υψηλά επίπεδα, οπότε είναι μόνο θέμα χρόνου μέχρι αυτά τα θετικά στοιχεία να μεταφραστούν σε ανάπτυξη στον τομέα των προϊόντων ευρείας κατανάλωσης (FMCG)», δήλωσε ο Bruno Lannes, εταίρος της Bain & Company με έδρα τη Σαγκάη. «Μια ενδιαφέρουσα τάση που παρατηρούμε αυτή τη φορά είναι ότι οι πόλεις δεύτερης κατηγορίας (Tier 2) πρωτοστατούν στην ανάπτυξη του τομέα των προϊόντων ευρείας κατανάλωσης. Επιπλέον, παρόλο που οι μέσες τιμές πώλησης αντιμετωπίζουν αποπληθωριστικές προκλήσεις, παρατηρούμε ακόμα μια τάση προς τα προϊόντα υψηλότερης ποιότητας (premiumization) σε ορισμένες κατηγορίες.»
Από γεωγραφική άποψη, η ανάπτυξη του κλάδου των προϊόντων ταχείας κατανάλωσης (FMCG) το 2023 οδηγήθηκε από τις πόλεις της κατηγορίας 2. Οι πόλεις αυτές έχουν δεχτεί εισροή πληθυσμού 8 εκατομμυρίων ή περισσότερων τα τελευταία τέσσερα χρόνια και έχουν καταστεί αγορές που πρέπει οπωσδήποτε να κατακτήσουν οι περισσότερες μάρκες προϊόντων ταχείας κατανάλωσης.
Τα συσκευασμένα τρόφιμα και ποτά οδήγησαν την ανάπτυξη κατά το πρώτο τρίμηνο του 2024· η ανάπτυξη στον τομέα των προϊόντων οικιακής φροντίδας επιβραδύνθηκε, ενώ ο τομέας της προσωπικής φροντίδας συνέχισε να σημειώνει πτώση
Κατά το πρώτο τρίμηνο του 2024, τα συσκευασμένα τρόφιμα και ποτά παρουσίασαν σταθερή αύξηση της αξίας κατά 2,7% και 4,3% αντίστοιχα, σε σύγκριση με την αντίστοιχη περίοδο του προηγούμενου έτους. Οι περισσότερες κατηγορίες εντός του τομέα των συσκευασμένων τροφίμων σημείωσαν αύξηση του όγκου πωλήσεων, λόγω της ανάκαμψης της κοινωνικής κινητικότητας και των δραστηριοτήτων. Η αύξηση στον τομέα των ποτών οφείλεται τόσο στον όγκο πωλήσεων όσο και στη μέση τιμή πώλησης (ASP), ιδίως στα ποτά που μοιάζουν με νερό, όπως οι χυμοί, το έτοιμο προς κατανάλωση τσάι και το εμφιαλωμένο νερό.
Στις περισσότερες κατηγορίες προϊόντων οικιακής φροντίδας παρατηρήθηκε ισχυρή ζήτηση σε όγκο, η οποία οφείλεται στις προσπάθειες των κορυφαίων εταιρειών να προωθήσουν ποικίλες ευκαιρίες χρήσης, στην αύξηση των κοινωνικών δραστηριοτήτων, καθώς και στην έμφαση που δόθηκε στην υγιεινή και την υγεία μετά την πανδημία του COVID. Ωστόσο, σε αντίθεση με την τάση αύξησης των τιμών που παρατηρήθηκε το 2023, οι κατηγορίες που παρακολουθήθηκαν παρουσίασαν πληθωρισμό τιμών το 1ο τρίμηνο του 2024, λόγω των μειώσεων τιμών από τις μάρκες και της προώθησης προϊόντων μεγαλύτερου μεγέθους και χύδην συσκευασίας.
Ομοίως, ο τομέας των προϊόντων προσωπικής φροντίδας σημείωσε ισχυρή αύξηση του όγκου πωλήσεων, αλλά η μέση τιμή πώλησης (ASP) μειώθηκε κατά 7,5%, καθώς οι καταναλωτές συνέχισαν να δίνουν προτεραιότητα στο κόστος, ενώ οι περισσότερες κατηγορίες προϊόντων προσωπικής φροντίδας αντιμετώπισαν ανταγωνισμό από εγχώριες μάρκες που προσέφεραν προϊόντα με καλύτερη σχέση ποιότητας-τιμής.
Τα κανάλια εκτός διαδικτύου ανέκτησαν τη δυναμική τους, ενώ το ηλεκτρονικό εμπόριο σημείωσε μέτρια αύξηση
Τα φυσικά καταστήματα σημείωσαν συνολική αύξηση 2,4%, ελαφρώς υψηλότερη από τον συνολικό κλάδο των προϊόντων ταχείας κατανάλωσης (FMCG) και τα κανάλια ηλεκτρονικού εμπορίου, λόγω της ανάκαμψης της επισκεψιμότητας στα φυσικά καταστήματα. Στα φυσικά καταστήματα, τα παντοπωλεία και τα σούπερ/μίνι σούπερ συνεχίζουν να κερδίζουν μερίδιο αγοράς, σημειώνοντας αύξηση 11% και 7% αντίστοιχα το 1ο τρίμηνο του 2024 σε σύγκριση με το αντίστοιχο τρίμηνο του προηγούμενου έτους. Ο τομέας των υπεραγορών συνέχισε να συρρικνώνεται κατά 6%. Ωστόσο, εντός του τομέα των υπεραγορών, τα κλαμπ-αποθήκες σημείωσαν αξιοσημείωτη αύξηση κατά 22%, αντιπροσωπεύοντας μερίδιο 9% του συνολικού καναλιού των υπεραγορών. Τα εξειδικευμένα καταστήματα σημείωσαν πτώση κατά 4% έναντι αύξησης 4% το 2023, ενώ η ανάπτυξη των καταστημάτων γρήγορης εξυπηρέτησης παρέμεινε στάσιμη.
Η ανάπτυξη του ηλεκτρονικού εμπορίου διατηρήθηκε σε χαμηλό μονοψήφιο ποσοστό, περίπου 2,0%. Αξίζει να σημειωθεί ότι η Douyin ξεπέρασε την JD και κατέλαβε τη δεύτερη θέση μεταξύ των μεγαλύτερων πλατφορμών ηλεκτρονικού εμπορίου στην Κίνα, σημειώνοντας σημαντική αύξηση 46% και κατακτώντας μερίδιο αγοράς 18% το πρώτο τρίμηνο του 2024, έξι ποσοστιαίες μονάδες υψηλότερο από το αντίστοιχο τρίμηνο του 2023. Η Pinduoduo σημείωσε αύξηση της επισκεψιμότητας χάρη στην προσφορά της με καλή σχέση ποιότητας-τιμής, με αποτέλεσμα να καταγράψει αύξηση 6% και μερίδιο αγοράς 15%, δηλαδή κατά μία ποσοστιαία μονάδα υψηλότερο το πρώτο τρίμηνο του 2024 σε σύγκριση με την αντίστοιχη περίοδο του προηγούμενου έτους. Η JD σημείωσε αύξηση 5% ως αποτέλεσμα της στρατηγικής χαμηλών τιμών που εφάρμοσε, αντιστρέφοντας τη μείωση 1% που είχε καταγράψει πέρυσι. Παραμένοντας στην κορυφή, το Taobao/Tmall συνέχισε να σημειώνει πτώση, με το μερίδιο αγοράς του να διαμορφώνεται στο 32%, τρεις ποσοστιαίες μονάδες χαμηλότερο από ό,τι το πρώτο τρίμηνο του 2023.
Επαναστάτες: Ανταγωνιστικά πλεονεκτήματα που τους επέτρεψαν να αντεπεξέλθουν στους κύκλους
Η κινεζική αγορά προϊόντων ταχείας κατανάλωσης (FMCG) έχει δει μια εισροή νέων, ανερχόμενων εμπορικών σημάτων, τα οποία υποστηρίζονται από κεφάλαια επιχειρηματικού κινδύνου και αξιοποιούν την επισκεψιμότητα στο διαδίκτυο. Ωστόσο, τα τελευταία χρόνια, καθώς η επισκεψιμότητα έχει φτάσει στο αποκορύφωμά της και τα κόστη έχουν αυξηθεί, πολλά από αυτά τα ανερχόμενα εμπορικά σήματα αρχίζουν να καταγράφουν ζημίες.
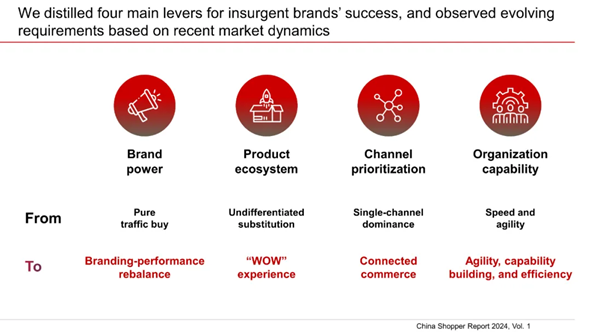
Η Bain επέλεγε κάθε τρία χρόνια, από το 2018 και μετά, αντιπροσωπευτικές «αναδυόμενες» μάρκες με «δυναμικό ανατροπής» και συνέχιζε να παρακολουθεί την απόδοσή τους με την πάροδο του χρόνου. Οι τροχιές ανάπτυξης αυτών των «αναδυόμενων» μαρκών αποκάλυψαν τέσσερις παράγοντες επιτυχίας στους τομείς της ισχύος της μάρκας, του οικοσυστήματος προϊόντων, της ιεράρχησης των καναλιών διανομής και της οργανωτικής ικανότητας.
«Επιλέξαμε 46 και 69 μάρκες για να συγκροτήσουμε την «Τάξη του 2018» και την «Τάξη του 2021», αντίστοιχα. Φέτος, εξετάσαμε την απόδοσή τους κατά την περίοδο 2021-2023 και τις κατηγοριοποιήσαμε σε τρεις ομάδες: μάρκες «Stand-out» (40%), «Hold-out» (20%) και «Fade-out» (40%). Είμαστε ευτυχείς που βλέπουμε ότι ένα σημαντικό μέρος των ανερχόμενων εμπορικών σημάτων παρουσιάζει καλή απόδοση, με μερικά μάλιστα να αναδεικνύονται σε ηγέτες στις κατηγορίες τους. Φέτος, πραγματοποιήσαμε την ίδια ανάλυση για να επιλέξουμε 61 ανερχόμενα εμπορικά σήματα που θα αποτελέσουν την Κατηγορία του 2024», δήλωσε ο Jason Yu, Διευθύνων Σύμβουλος της Kantar Worldpanel στην ευρύτερη περιοχή της Κίνας.
Ωστόσο, οι απαιτήσεις σε καθέναν από τους τέσσερις τομείς εξελίσσονται με την πάροδο του χρόνου, καθώς οι αγορές γίνονται πιο ανταγωνιστικές και αναδύονται νέες τεχνολογίες. Για παράδειγμα, όσον αφορά την ιεράρχηση των καναλιών, υπάρχει μια αυξανόμενη ανάγκη για τις ανερχόμενες μάρκες να κατακτήσουν τα αναδυόμενα κανάλια και να αναπτύξουν δυνατότητες «συνδεδεμένου εμπορίου» (connected commerce), ώστε να ακολουθούν τους καταναλωτές σε όλα τα σημεία επαφής τους. Για παράδειγμα, η Yongpu (??) μετατράπηκε από «μάρκα με επιρροή στο διαδίκτυο» σε μια μάρκα με παρουσία σε όλα τα κανάλια, επεκτείνοντας τα δίκτυα διανομής της εκτός διαδικτύου. Η Passional Lover (??) πέτυχε ταχεία ανάπτυξη στο Douyin χάρη σε ένα εξατομικευμένο χαρτοφυλάκιο προϊόντων, τη δημιουργία περιεχομένου και την επιχειρησιακή αριστεία.
«Μέσα σε ένα περιβάλλον έντονου ανταγωνισμού, τόσο οι μάρκες όσο και οι λιανοπωλητές πρέπει να ανταποκρίνονται στις πραγματικές ανάγκες των καταναλωτών, να παρακολουθούν τις μεταβαλλόμενες απαιτήσεις και να αξιοποιούν τις ευκαιρίες ανάπτυξης σε νέα τμήματα της αγοράς, γεωγραφικές περιοχές, περιστάσεις, κανάλια και σημεία επαφής. Πρέπει επίσης να διαχειρίζονται τα κόστη στο διαρκές αποπληθωριστικό περιβάλλον. Επιπλέον, οι μάρκες πρέπει να δημιουργήσουν μια ολοκληρωμένη στρατηγική πρόσβασης στην αγορά και να αναζωογονήσουν τις ευκαιρίες εκτός σπιτιού, επενδύοντας στρατηγικά σε κοινωνικούς χώρους και κανάλια που σχετίζονται με την εστίαση, με μοναδικές προτάσεις αξίας», δήλωσε ο Derek Deng, εταίρος της Bain & Company με έδρα τη Σαγκάη.
*Για περισσότερες πληροφορίες, παρακαλούμε επικοινωνήστε μαζί μας.