


Πραγματικά νοικοκυριά. Πραγματική συμπεριφορά. Πραγματική ανάπτυξη.
Η παγκόσμια αρχή στον τομέα της πραγματικής συμπεριφοράς των αγοραστών και των καταναλωτών.
Το Worldpanel Consumer Index (το οποίο στην Κίνα υπάγεται στην CTR) και η Bain & Company δημοσίευσαν σήμερα από κοινούτην «Έκθεση για τους καταναλωτές της Κίνας 2025, Σειρά 1»(κάντε κλικ στον σύνδεσμο για να κατεβάσετε την πλήρη έκθεση), η οποία αποτελεί την 29η έκθεση που εκδίδουν οι δύο εταιρείες από τότε που άρχισαν να παρακολουθούν την αγορά των προϊόντων ταχείας κατανάλωσης στην Κίνα.
Η έκθεση επισημαίνει ότι, τα τελευταία τέσσερα χρόνια, υπό τη συνεχή επίδραση της τάσης για «οικονομικές εναλλακτικές λύσεις», η συνολική αύξηση των πωλήσεων στην αγορά των προϊόντων ταχείας κατανάλωσης της Κίνας έχει επιβραδυνθεί.Ανατρέχοντας στο 2024, σε ένα περίπλοκο και μεταβαλλόμενο μακροοικονομικό περιβάλλον τόσο στην Κίνα όσο και διεθνώς, οι συνολικές πωλήσεις στην αγορά των προϊόντων ταχείας κατανάλωσης της Κίνας σημείωσαν αύξηση 0,8%, με τις πωλήσεις σε όγκο να αυξάνονται κατά 4,4%, ενώ η μέση τιμή πώλησης μειώθηκε κατά 3,4%.Σε τριμηνιαία βάση, οι πωλήσεις το πρώτο και το δεύτερο τρίμηνο του 2024 αυξήθηκαν κατά 1,5% και 1,8% αντίστοιχα, ενώ το τρίτο τρίμηνο σημείωσαν πτώση 0,6%και το τέταρτο τρίμηνο αύξηση 0,4%, σημειώνοντας μια ελαφρά ανάκαμψη.
Τα πιο πρόσφατα στοιχεία δείχνουν ότι, κατά το πρώτο τρίμηνο του 2025, οι συνολικές πωλήσεις στην αγορά των προϊόντων ταχείας κατανάλωσης της Κίνας αυξήθηκαν κατά 2,7% σε ετήσια βάση, συνεχίζοντας την ανοδική τάση του περασμένου έτους.Η αύξηση αυτή οφείλεται κυρίως στη βελτίωση ορισμένων μακροοικονομικών δεικτών, στη δυναμική της κατανάλωσης που προκάλεσαν οι διάφορες κυβερνητικές πολιτικές ενίσχυσης της κατανάλωσης, καθώς και στην ισχυρή αύξηση της κατανάλωσης κατά τη διάρκεια του Φεστιβάλ της Άνοιξης.
ΟΝτεν Μιν, ανώτερος παγκόσμιος εταίρος της Bain & Company και πρόεδρος του τομέα καταναλωτικών προϊόντων για την ευρύτερη περιοχή της Κίνας, δήλωσε: «Το 2024, η αγορά των προϊόντων ταχείας κατανάλωσης στην Κίνα παρουσίασε μια σαφή τάση «αντικατάστασης προϊόντων με φθηνότερα εναλλακτικά», καθώς παρατηρήσαμε τη μεγαλύτερη πτώση της μέσης τιμής πώλησης των τελευταίων τεσσάρων ετών. Επιπλέον, λόγω παραγόντων όπως η γήρανση του πληθυσμού και η μετανάστευση, ο ρυθμός αύξησης της κατανάλωσης στις πόλεις τρίτης και τέταρτης κατηγορίας ξεπέρασε αυτόν των πόλεων πρώτης και δεύτερης κατηγορίας, ενώ κατά την περίοδο 2020-2023 οι πόλεις δεύτερης κατηγορίας ηγούνταν της ανάπτυξης της αγοράς. Ως εκ τούτου, διαπιστώνουμε ότι οι νέες πόλεις της Κίνας κρύβουν τεράστιο δυναμικό αύξησης της κατανάλωσης.»
Ο τομέας της κατ’ οίκον φροντίδας συνεχίζει να ηγείται της ανάπτυξης
Σύμφωνα με την έκθεση, ωθούμενη από τις ανάγκες στον τομέα της υγείας και της υγιεινής,η κατηγορία των προϊόντων οικιακής φροντίδας, μετά την ισχυρή απόδοση που κατέγραψε το 2023, σημείωσε το 2024 αύξηση των πωλήσεων κατά 2,4% σε ετήσια βάση, συνεχίζοντας να ηγείται της αγοράς των προϊόντων ταχείας κατανάλωσης.Ακολουθεί η κατηγορία των συσκευασμένων τροφίμων και ποτών, με αύξηση των πωλήσεων κατά 2,0% και 1,5% αντίστοιχα σε ετήσια βάση.
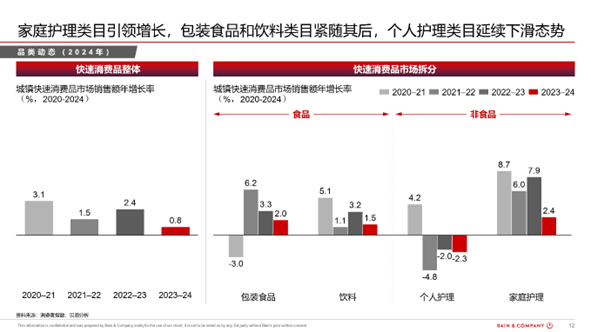
Η κατηγορία των προϊόντων προσωπικής φροντίδας συνέχισε την πτωτική της πορεία, με τη μείωση να φτάνει το 2,3%. Τα τελευταία χρόνια, η ανταγωνιστικότητα του κλάδου της αισθητικής ιατρικής αυξάνεται συνεχώς, γεγονός που έχει επιφέρει ορισμένες επιπτώσεις στην αγορά των προϊόντων περιποίησης του δέρματος και του μακιγιάζ. Οι πωλήσεις των παιδικών πάνες παρουσίασαν επίσης πτώση λόγω της μείωσης του αριθμού των γεννήσεων. Αντίθετα, η οδοντόκρεμα αποτέλεσε τη μόνη κατηγορία της αγοράς προσωπικής φροντίδας που σημείωσε αύξηση, χάρη στην ώθηση που έδωσαν τα προϊόντα υψηλής ποιότητας που ικανοποιούν τις ανάγκες των καταναλωτών.
Κατά το πρώτο τρίμηνο του 2025, οι κατηγορίες προϊόντων οικιακής φροντίδας, προσωπικής φροντίδας και συσκευασμένων τροφίμων σημείωσαν αύξηση των πωλήσεων, ενώ η κατηγορία των ποτών παρέμεινε σχετικά σταθερή. Αξίζει να σημειωθεί ότι οι πωλήσεις στην κατηγορία της προσωπικής φροντίδας αυξήθηκαν σημαντικά, οδηγώντας σε ετήσια αύξηση των πωλήσεων κατά 4,0% και ανακόπτοντας τη συνεχιζόμενη πτωτική τάση. Όσον αφορά τις άλλες τρεις μεγάλες κατηγορίες, οι πωλήσεις στην κατηγορία των προϊόντων οικιακής φροντίδας αυξήθηκαν κατά 6,1%,σημειώνοντας τον ταχύτερο ρυθμό αύξησης, ενώ η κατηγορία των συσκευασμένων τροφίμων αυξήθηκε κατά 3,2% και η κατηγορία των ποτών παρουσίασε αύξηση μόλις 0,5%.
Τα κανάλια του ηλεκτρονικού εμπορίου και των σούπερ μάρκετ/μικρών σούπερ μάρκετ εξακολουθούν να κατέχουν κυρίαρχη θέση
Το 2024, το συνολικό μερίδιο της ηλεκτρονικής εμπορίας και των φυσικών καταστημάτων στην αγορά των προϊόντων ταχείας κατανάλωσης της Κίνας παρέμεινε ουσιαστικά σταθερό, αλλά η εσωτερική δομή και των δύο καναλιών παρουσίασε αλλαγές.Μεταξύ των φυσικών καταστημάτων, τα παντοπωλεία και τα σούπερ μάρκετ/μικρά σούπερ μάρκετ (συμπεριλαμβανομένων των ταχέως αναπτυσσόμενων καταστημάτων εκπτώσεων) παρουσίασαν καλύτερες επιδόσεις σε σχέση με την αγορά συνολικά. Η δυναμική ανάπτυξης αυτών των δύο μεγάλων καναλιών προήλθε κυρίως από τις πόλεις τρίτης και τέταρτης κατηγορίας, καθώς η καταναλωτική ζήτηση σε αυτές τις πόλεις αυξάνεται συνεχώς με την επιτάχυνση της διαδικασίας αστικοποίησης.Επιπλέον, στις πόλεις με πρόσβαση στο διαδίκτυο, τα καταστήματα τύπου «warehouse club» συνέχισαν να διατηρούν τον ρυθμό ανάπτυξής τους.
Στις πλατφόρμες ηλεκτρονικού εμπορίου, το Douyin διατηρεί τον ταχύ ρυθμό ανάπτυξής του και συνεχίζει να διευρύνει το μερίδιο αγοράς του,ενώ η ανάπτυξη των άλλων πλατφορμών τείνει να σταθεροποιηθεί. Το 2024 παρατηρήθηκε μια σαφής τάση πόλωσης μεταξύ των κατηγοριών τροφίμων και μη τροφίμων: το ποσοστό διείσδυσης του ηλεκτρονικού εμπορίου στις κατηγορίες μη τροφίμων αυξήθηκε περαιτέρω. Αντίθετα, στην κατηγορία των τροφίμων, λόγω των υψηλότερων κινδύνων για την ασφάλεια των τροφίμων, οι καταναλωτές τείνουν να προτιμούν τις αγορές από φυσικά καταστήματα, με αποτέλεσμα το ποσοστό διείσδυσης του ηλεκτρονικού εμπορίου να παρουσιάζει πτώση.Επιπλέον, η έκθεση επισημαίνει ότι στα κανάλια ηλεκτρονικού εμπορίου συγκεντρώνονται πολλές μικρές μάρκες, οι οποίες κατακτούν την αγορά χάρη στο πλεονέκτημα της τιμής, κάτι που είναι ιδιαίτερα εμφανές στις δύο μεγάλες κατηγορίες της προσωπικής φροντίδας και της οικιακής φροντίδας. Αυτό είχε ως αποτέλεσμα η πτώση της μέσης τιμής πώλησης στις δύο αυτές κατηγορίες να είναι πιο σημαντική σε σύγκριση με την πτώση που παρατηρήθηκε στις κατηγορίες των συσκευασμένων τροφίμων και ποτών.
Ο ρυθμός ανάπτυξης των καναλιών άμεσης λιανικής O2O επιβραδύνθηκε αισθητά το 2023, ενώ το 2024 παρουσίασε σαφή πτωτική τάση, με τις πωλήσεις προϊόντων ταχείας κατανάλωσης να σημειώνουν πτώση 10,0%.Ανάλογα με τον τύπο της πλατφόρμας, οι πλατφόρμες ομαδικών αγορών σε επίπεδο γειτονιάς και οι πολυθεματικές πλατφόρμες παρουσίασαν σημαντική πτώση, ενώ τα εξειδικευμένα ηλεκτρονικά καταστήματα κατέγραψαν ταχύτερη ανάπτυξη.Μεταξύ αυτών, η κύρια κινητήρια δύναμη της ανάπτυξης των πλατφορμών ομαδικών αγορών σε επίπεδο γειτονιάς προέρχεται από το πλεονέκτημα των τιμών τους. Ωστόσο, με την άνοδο των καταστημάτων με εκπτώσεις και άλλων αναδυόμενων επιχειρηματικών μοντέλων, ο ανταγωνισμός στην αγορά για τις πλατφόρμες ομαδικών αγορών σε επίπεδο γειτονιάς γίνεται όλο και πιο έντονος. Αντίθετα, τα εξειδικευμένα ηλεκτρονικά καταστήματα σημείωσαν αύξηση 26,0% το 2024, παρουσιάζοντας εξαιρετική απόδοση.
Ο Λι Ρονγκ, Γενικός Διευθυντής της Consumer Index για την Κίνα,επισήμανε: «Μετά την πανδημία, οι επιχειρήσεις που εξασφαλίζουν σταθερές και έγκαιρες παραδόσεις χαίρουν μεγαλύτερης αναγνώρισης από τους καταναλωτές. Οι κορυφαίες επιχειρήσεις αύξησαν αποτελεσματικά τα περιθώρια κέρδους τους μέσω στρατηγικών όπως η επέκταση του δικτύου διανομής, η διεύρυνση της γκάμας προϊόντων και η προώθηση ιδιωτικών σημάτων».Επιπλέον, οι Κινέζοι καταναλωτές αγοράζουν κατά μέσο όρο περισσότερα από 7 είδη ταχέως κινούμενων καταναλωτικών προϊόντων ετησίως μέσω διαφορετικών καναλιών. Αυτό σημαίνει ότι όλοι οι Κινέζοι καταναλωτές μπορούν να θεωρηθούν καταναλωτές «όλων των καναλιών». Στην κινεζική αγορά, προκειμένου να ικανοποιηθούν οι βασικές ανάγκες των καταναλωτών, το ηλεκτρονικό εμπόριο και τα φυσικά καταστήματα ανανεώνονται και καινοτομούν συνεχώς. Για τους καταναλωτές, η σχέση ποιότητας-τιμής και η ευκολία αποτελούν καθοριστικούς παράγοντες στην επιλογή του καναλιού αγορών.»
Το 2024, οι ανερχόμενες και οι τοπικές μάρκες παρουσίασαν καλύτερες επιδόσεις από τον συνολικό αγορά
Το 2024, ο ανταγωνισμός μεταξύ των εμπορικών σημάτων παρέμεινε έντονος, με τις πέντε κορυφαίες μάρκες σε περισσότερες από τις μισές κατηγορίες προϊόντων να χάνουν μερίδιο αγοράς.Σε κατηγορίες όπως οι χυμοί, ο καφές σε σκόνη, τα χαρτομάντιλα, τα συμπληρώματα διατροφής και τα έτοιμα προς κατανάλωση τσάγια, οι ανερχόμενες μάρκες, ενισχύοντας τα χαρακτηριστικά υγιεινής των προϊόντων τους και προωθώντας τη συνεχή καινοτομία, κατακτούν σταδιακά μερίδιο αγοράς από τις παραδοσιακές μάρκες, αποτελώντας πλέον την κινητήρια δύναμη της ανάπτυξης των κατηγοριών αυτών.
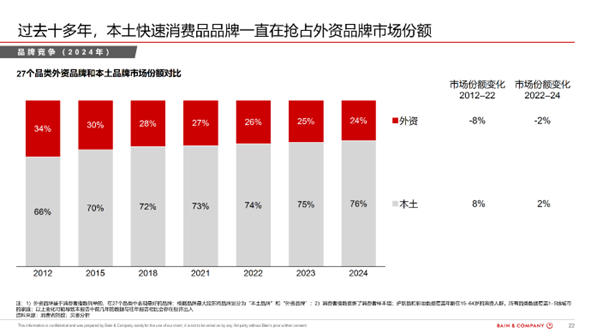
Επιπλέον, στις 27 κατηγορίες προϊόντων που παρακολουθεί η έκθεση, σε σχεδόν τις μισές παρατηρείται η τάση των εγχώριων εμπορικών σημάτων να κερδίζουν μερίδιο αγοράς σε βάρος των ξένων εμπορικών σημάτων. Πράγματι, από το 2012, όταν η έκθεση άρχισε να παρακολουθεί τις τάσεις μεταβολής των μεριδίων αγοράς των εγχώριων και ξένων εμπορικών σημάτων, τα εγχώρια εμπορικά σήματα παρουσιάζουν σταθερά εξαιρετική απόδοση, κερδίζοντας συνεχώς μερίδιο αγοράς από τα ξένα εμπορικά σήματα. Μέχρι το 2024, το συνολικό μερίδιο αγοράς των εγχώριων εμπορικών σημάτων είχε ανέλθει στο 76%.
Η τάση των «προσιτών εναλλακτικών προϊόντων» συνεχίζεται, αλλά η ανάπτυξη των προϊόντων υψηλής ποιότητας, που εστιάζουν στην καινοτομία και στην ακριβή κάλυψη συγκεκριμένων αναγκών των καταναλωτών, παρουσιάζει εξίσου θετική πορεία
Το 2024 και κατά το πρώτο τρίμηνο του 2025, ο σημαντικότερος παράγοντας που επηρέασε τις συνολικές δαπάνες των νοικοκυριών ήταν η επιλογή των προϊόντων. Στις τέσσερις κύριες κατηγορίες —συσκευασμένα τρόφιμα, ποτά, προϊόντα οικιακής φροντίδας και προϊόντα προσωπικής φροντίδας— οι καταναλωτές αναζητούσαν ενεργά πιο οικονομικά προϊόντα ως εναλλακτικές λύσεις για τα προϊόντα που αγόραζαν συνήθως, προκειμένου να αυξήσουν την ποσότητα των αγορών τους, με αποτέλεσμα η τάση της «αναζήτησης οικονομικών εναλλακτικών» να γίνεται όλο και πιο εμφανής.
Οι χυμοί υψηλής ποιότητας, ο στιγμιαίος καφές, οι οδοντόκρεμες και τα σερβιετάκια σημείωσαν ρυθμό ανάπτυξης υψηλότερο από αυτόν της συνολικής αγοράς της κατηγορίας τους, χάρη στην καινοτομία και την αναβάθμιση των προϊόντων.Μεταξύ αυτών, οι χυμοί σημείωσαν αύξηση τόσο σε όγκο όσο και σε τιμή, χάρη στη συνεχιζόμενη αύξηση της ζήτησης των καταναλωτών για υγιεινά και θρεπτικά ποτά.Η μέση τιμή πώλησης του καφέ στιγμιαίας παρασκευής σημείωσε επίσης σημαντική αύξηση, κυρίως λόγω της αυξανόμενης ζήτησης των καταναλωτών για καφέ στιγμιαίας παρασκευής υψηλότερης ποιότητας. Όσον αφορά τις οδοντόκρεμες, η μεγάλη επιτυχία των λευκαντικών οδοντόκρεμων, οι οποίες έχουν υψηλότερη μέση τιμή πώλησης, οδήγησε σε σχετικά υψηλό ρυθμό αύξησης της μέσης τιμής πώλησης κατά την περίοδο 2023-2024. Στον τομέα των σερβιετών, η καλύτερη ενημέρωση των νεαρών γυναικών σχετικά με την υγεία κατά τη διάρκεια της εμμηνόρροιας ώθησε τις διάφορες μάρκες να επενδύσουν ενεργά στην αναβάθμιση των προϊόντων τους, συμβάλλοντας έτσι στην ανάπτυξη των προϊόντων υψηλής ποιότητας.
Οι πωλήσεις των χαρτομάντιλων υψηλής ποιότητας, του εμφιαλωμένου νερού, των προϊόντων προσωπικής υγιεινής, των καλλυντικών, των σαμπουάν, των προϊόντων περιποίησης του δέρματος, του γιαουρτιού και των μαλακτικών μαλλιών παρουσίασαν πτώση. Αυτό οφείλεται κυρίως στην τάση της «αναζήτησης οικονομικών εναλλακτικών», η οποία οδήγησε στην άνοδο των προϊόντων χωρίς εμπορικό σήμα και των ιδιωτικών εμπορικών σημάτων, τα οποία κέρδισαν την προτίμηση των καταναλωτών χάρη στην αξιόπιστη ποιότητα και τα ανταγωνιστικά τους τιμολογιακά πλεονεκτήματα, καταλαμβάνοντας μερίδιο στις πωλήσεις των προϊόντων υψηλής ποιότητας.
Ο Μπρούνο Λάνες (Bruno Lannes), έμπειρος παγκόσμιος εταίρος της Bain & Company, δήλωσε: «Το 2025, η αγορά των προϊόντων ταχείας κατανάλωσης στην Κίνα θα εξακολουθεί να αντιμετωπίζει ορισμένες προκλήσεις σε επίπεδο τιμών. Προς το παρόν, σε σύγκριση με την αγορά συνολικά, η αγορά προϊόντων υψηλής κατηγορίας παρουσιάζει πτώση. Το ερώτημα που πρέπει να απαντήσουν οι εταιρείες είναι αν θα επικεντρωθούν αποκλειστικά στην αγορά υψηλής κατηγορίας, αν θα συμμετάσχουν στον ανταγωνισμό της αγοράς μαζικής κατανάλωσης ή αν θα ακολουθήσουν μια διπλή στρατηγική, επεκτείνοντας την παρουσία τους και στις δύο αγορές ταυτόχρονα.»
Ο Μπρούνο ανέφερε ότι, στο πλαίσιο της κλασικής μεθοδολογίας της Bain & Company, το σύστημα «Πυραμίδα των Στοιχείων Αξίας» (Elements of Value®), κατατάσσουμε τα 31 στοιχεία αξίας σε τέσσερις μεγάλες κατηγορίες, μετρώντας την αντίληψη των καταναλωτών για τα χαρακτηριστικά αξίας: λειτουργικά στοιχεία, συναισθηματικά στοιχεία, στοιχεία που αλλάζουν τη ζωή και στοιχεία με παγκόσμια επίδραση.Προτείνει ότι, στο πλαίσιο της τρέχουσας τάσης για «οικονομικές εναλλακτικές λύσεις», οι εταιρείες πρέπει να κατανοήσουν πιο βαθιά και ολοκληρωμένα τις διαφορετικές ανάγκες των καταναλωτών σε ό,τι αφορά την αξία, να προβούν σε αυτοαξιολόγηση, να κρίνουν ποια στοιχεία αξίας πρέπει να προσφέρουν στους καταναλωτές και, ταυτόχρονα, να καθορίσουν με σαφήνεια σε ποια τιμολογιακή κατηγορία της αγοράς πρέπει να εστιάσουν.

